Free cookie consent management tool by TermsFeed
C'est pas mon idée !

samedi 25 septembre 2010

Web et mobile social selon American Express

Currency from Amex
Après une première incursion dans les réseaux sociaux pour professionnels (l'American Express OPEN Forum), AmEx annonce une nouvelle initiative ambitieuse dans le web social, ciblant cette fois les jeunes adultes, sous la forme d'un nouveau service, Currency, et d'une application mobile, Social Currency.

Réalisé en partenariat avec l'agence spécialisée Federated Media, le site web Currency propose des conseils sur la gestion de finances personnelles, avec des articles et de véritables cours rédigés par une équipe de spécialistes, et offre un espace de dialogue ouvert entre ses membres, leur permettant de partager leurs propres idées avec leurs pairs.

Plus originale et plus audacieuse, l'application mobile Social Currency (pour iPhone uniquement, pour l'instant) invite ses utilisateurs à partager en temps réel leurs achats et leurs envies avec leurs amis. Pour ce faire, elle est combinée à la plate-forme de géolocalisation sociale de FourSquare : après le « check-in » (publication de sa position sur FourSquare), l'utilisateur peut indiquer l'achat qu'il vient de réaliser ou celui dont il rêve, en y associant éventuellement une photo.

Social Currency

Sans être aussi disruptive que Swipely, le réseau social mobile d'achats lancé tout récemment, l'application Social Currency démontre la capacité d'American Express à s'aventurer sur un terrain encore peu exploré, où les risques de polémique et de rejet ne sont pas à écarter (notamment par rapport à la sécurité et la gestion des données personnelles). Un exemple de la part d'une entreprise « traditionnelle » (par opposition aux « startups qui osent tout »), que l'on aimerait voir suivre par d'autres…

jeudi 23 septembre 2010

J'adore mon Kindle

Amazon Kindle
Malgré quelques mésaventures de livraison (les services d'UPS sont toujours aussi déplorables en France), j'ai finir par recevoir fin août le Kindle qui m'a été offert par mes ex-collègues (encore merci à eux). Les presque deux mois d'attente m'ont permis de bénéficier de la toute nouvelle version du lecteur de livres électronique d'Amazon, ce qui a finalement compensé mon impatience et ma frustration...

Après quelques semaines d'utilisation, dont la lecture (passionnante) de "Empowered", je vous propose ici une petite revue des possibilités de cet appareil, qui m'a définitivement conquis. En préambule, je préciserai tout de même que mes habitudes de lecture influent sur mon avis, notamment sur deux aspects : je suis déjà lecteur de livres électroniques depuis une dizaine d'années (à l'époque sur mon Palm) et une forte proportion (plus de 50%) de mes lectures, électroniques ou non, est en anglais.

Prise en main

Dès l'ouverture du colis et malgré une lecture attentive de ses spécifications, le Kindle étonne par ses dimensions, à peine supérieures à celles d'un livre de poche mais beaucoup plus fin (8 mm), et son poids (232 g), équivalent à celui d'un livre de poche. La surface de l'écran est un peu petite, ce qui s'explique par la présence d'un clavier, indispensable (malheureusement) pour quelques opérations.

La "magie" du Kindle se révèle cependant à l'allumage, l'affichage étant réellement extraordinaire. Rappelons que la technologie utilisée est une "encre électronique", qui n'a rien de comparable aux écrans que nous connaissons sur les appareils électroniques classiques. Cet affichage monochrome (avec niveaux de gris) est idéal pour la lecture de livres et la qualité de lecture est réellement proche de celle d'un livre imprimé, par son apparence, sa finesse et son contraste.

Bibliothèque

Après enregistrement de son compte Amazon (une des opérations qui requièrent le clavier), le Kindle donne immédiatement accès à une boutique géante de livres électroniques, comprenant presque 500 000 titres en anglais (dont de nombreux gratuits), quoique certains ne soient pas disponibles en France. Immédiatement après l'achat, le livre choisi est téléchargé sur le lecteur, en quelques secondes, soit en WiFi soit, pour le modèle que j'ai, en 3G via un abonnement inclus avec l'appareil (et sans frais supplémentaires).

Une sélection de périodiques est également proposée en abonnement, mais elle est encore limitée (Le Monde est le seul journal français disponible à ce jour). Dans ce cas, chaque numéro est automatiquement chargé dès sa pulication sur le Kindle. Malheureusement, les illustrations sont exclues des versions électroniques en dehors des Etats-Unis.

La librairie d'Amazon n'est pas la seule source possible de lectures électroniques. Tout d'abord, le Kindle intègre un lecteur natif de documents au format PDF, dont la qualité de rendu est étonnante. Naturellement, l'affichage d'une page conçue pour un format A4 sur un petit écran donne un résultat illisible mais cette option peut tout de même être utile pour des documents PDF dont la mise en page est adaptée.

Le Kindle peut également lire des livres au format Mobipocket (sans DRM), assez répandu. Et, si on peut regretter que d'autres formats ne soient pas supportés nativement, l'utilisation d'un logiciel comme Calibre permet de convertir les formats les plus populaires, pour un résultat souvent proche de la perfection, notamment à partir de fichiers au standard ePub.

Pour tous les documents personnels, Amazon met à disposition de ses clients une adresse de messagerie dédiée qui permet de les transférer très simplement sur le Kindle (avec une option de conversion automatique de documents bureautiques). Cette adresse peut même être partagée avec ses amis, qui peuvent alors vous envoyer des livres directement (cette fonction est protégée, naturellement !). L'appareil peut aussi être connecté à un ordinateur personnel avec un câble USB fourni, et les transferts peuvent alors s'effectuer par une simple copie de fichiers.

A l'usage

En dehors de la qualité de lecture exceptionnelle, une des principales forces du Kindle est son autonomie. Grâce à la technologie d'affichage employée (qui consomme de l'électricité uniquement lors du changement de page), une charge peut offrir plusieurs semaines de fonctionnement, si on prend soin de désactiver les connexions sans fil lorsqu'elles ne sont pas utilisées.

En revanche, cette technologie est aussi le (petit) point faible de l'appareil : le passage d'une page à une autre se fait par une transition au noir, à laquelle il faut s'habituer. Je dois également signaler que si, en temps normal, la réactivité est tout à fait acceptable (moins de 2 secondes pour afficher une page), le logiciel du Kindle comporte quelques bugs qui peuvent parfois le rendre extrêmement lent. Dans ce cas, une réinitialisation complète (mais sans perte de données) est la seule solution que j'aie pu trouver.

Et aussi...

En complément de la simple lecture de livres, le Kindle dispose de quelques fonctions "accessoires" :
  • La possibilité de "marquer" des passages dans les livres lus et d'y ajouter des annotations.
  • Le partage "social" des passages surlignés, qui permet de signaler (en option) dans chaque livre les extraits les plus populaires parmi la communauté des utilisateurs.
  • La présence de deux dictionnaires (anglais et américain), accessibles directement depuis les livres (les définitions d'un mot sélectionné apparaissent automatiquement en bas de page).
  • Un navigateur web, pour une utilisation occasionnelle (malgré sa qualité, l'affichage du Kindle n'est pas adapté à cet usage et, de plus, l'accès web n'est possible qu'en WiFi).

Conclusions

Le Kindle mérite largement le succès qu'il rencontre aux Etats-Unis et je pense l'utiliser pour la majorité de mes lectures (en attendant une bibliothèque francophone). Pour un usage professionnel, j'envisage déjà quelques cas où il me rendra service, pour un accès rapide à certains documents.

Mais de là à imaginer une possible généralisation de ce type de lecteurs en entreprise, il reste du chemin à parcourir. Il faudra tout d'abord populariser l'adoption des documents au format électronique (et pas uniquement pour les imprimer). Les champions du Green IT ont encore du travail devant eux !

mercredi 22 septembre 2010

PayNearMe : payer en espèces les achats en ligne

PayNearMe
Après une courte période de test, PayNearMe (ex-Kwedit) annonce le lancement officiel de sa solution de paiement en espèces pour les achats en ligne, avec un partenaire de poids, 7-Eleven, qui lui apporte une crédibilité certaine.

Pour le consommateur, PayNearMe apparaîtra comme un nouveau moyen de paiement proposé lors de ses achats en ligne. Après sélection de cette option, l'acheteur imprime un coupon qu'il doit présenter dans un des 6 000 7-Eleven présents sur le territoire américain, où il règle le montant dû. Les terminaux du commerçant de proximité, directement reliés au réseau de paiement de PayNearMe, permettent de valider immédiatement la transaction auprès du commerçant, qui peut alors procéder à la "livraison". Cerise sur le gâteau, le reçu imprimé lors du paiement peut inclure un message personnalisé par le marchand, par exemple une promotion ou un code de réduction.

Pour son lancement, PayNearMe a aussi enrôlé deux partenaires commerçants importants : Facebook, pour l'achat des "crédits" du réseau social ("Facebook credits") et Amazon, pour l'achat de bons cadeaux ("gift cards"). Un autre utilisateur du service est Progreso Financiero, établissement financier pour les familles hispaniques sous-bancarisées, qui propose le système à ses clients pour le remboursement de leurs emprunts.

Avec sa solution, la startup cible les 25% de foyers américains qui ne possèdent pas de carte de paiement, pour lesquels le commerce en ligne est quasiment inaccessible aujourd'hui. Et elle promet un coût inférieur aux moyens de paiement alternatifs (cartes prépayées, virements...), grâce à sa plate-forme technologique automatisant la gestion des flux de paiement, et par l'élimination de tout risque de fraude. De plus, l'intégration pour les commerçants est transparente, sous réserve que leur site permette le "staging" des commandes (gestion d'un état "en attente de paiement").

En signant un partenariat avec 7-Eleven et son immense réseau de points de vente, PayNearMe devient effectivement un acteur crédible dans le monde du paiement, qui permettra aux "e-commerçants" d'atteindre des populations qui leur échappaient jusqu'à maintenant : les millions d'américains sous-bancarisés, mais également tous ceux qui sont réticents à l'achat en ligne pour des raisons de sécurité.

mardi 21 septembre 2010

Power Assure ajuste dynamiquement la consommation électrique du data center

Power Assure
Power Assure, spécialiste de l'optimisation des centres de production informatique (data centers), annonce la disponibilité de sa nouvelle offre logicielle Dynamic Power Optimization, promettant une réduction de moitié de la consommation électrique.

Pour atteindre cet objectif, la solution combine un moteur d'analyse en temps réel de la charge supportée par les infrastructures et un système de contrôle sur les installations matérielles (serveurs, alimentations, refroidissement...). Ainsi, à partir des mesures de charges et un suivi précis des besoins de ressources informatiques, corrélés aux exigences de qualité de service, le logiciel ajuste dynamiquement la capacité informatique disponible à chaque instant.

Architecture

La consommation énergétique des data centers est au centre des préoccupations de beaucoup d'entreprises, en partie dans une logique de développement durable mais aussi, et surtout, pour des raisons économiques, qui ne feront que s'aggraver avec l'augmentation inexorable du prix de l'électricité.

Les solutions disponibles sont extrêmement variées mais les responsables des centres de production préfèrent naturellement celles qui n'ont pas d'impact sur le fonctionnement des systèmes. L'adoption de composants plus efficaces (serveurs, équipement électriques et de refroidissement, principalement) et un aménagement optimisé du centre constituent ainsi les voies les plus faciles. Plus radicales, les nouvelles techniques de refroidissement (et, à l'extrême, le "free cooling") font face à plus de réticence et sont donc beaucoup moins répandues. Même la virtualisation, qui permet de mieux utiliser la puissance informatique disponible est encore loin de la généralisation (les taux de virtualisation de 20% sont encore courants dans les grandes structures), alors qu'elle est désormais bien maîtrisée.

Par conséquent, les techniques qui veulent interagir directement avec les équipements, comme celle de Power Assure (et comme celles qui proposent d'éteindre les serveurs lorsqu'ils ne sont pas utilisés), vont devoir affronter une forte résistance dans les data centers. Pour réussir, il leur faudra démontrer leur efficacité mais également prouver dans le même temps une fiabilité absolue, dans des contextes de production. Le tout sans complexité d'installation et de gestion (ce que promet Power Assure).

La route sera probablement longue mais il ne fait aucun doute que ces approches ont un avenir : après avoir optimisé l'efficacité électrique des équipements puis le taux d'utilisation des serveurs (avec la virtualisation), l'étape suivante est inévitablement d'ajuster la puissance informatique à la demande à laquelle les applications doivent faire face, en temps réel. La NASA, qui a sélectionné les solutions de Power Assure, nous montrera peut-être la voie...

lundi 20 septembre 2010

Coup de gueule : le cloud fumeux d'Oracle

Oracle OpenWorld Blog
A l'occasion de la keynote d'ouverture de l'OpenWorld 2010, Larry Elison a annoncé un "cloud en boîte" sous la forme d'une nouvelle offre nommée Exalogic Elastic Cloud. Le problème ? Ce produit n'est rien d'autre qu'une boîte noire comprenant serveur et logiciels de middleware (en quelque sorte l'infrastructure logicielle) et tout cela n'a aucun rapport avec le cloud computing.

Lorsqu'un mastodonte du logiciel se lance ainsi dans une opération de "cloudwashing" (encore une expression personnelle, pour décrire l'utilisation du terme "cloud" uniquement à des fins marketing), il y a de quoi s'inquiéter. Alors que le cloud computing a déjà du mal à pénétrer dans les entreprises, ce type d'annonce fracassante va encore ajouter à la confusion qui règne et renforcer la méfiance vis-à-vis des "vraies" offres. Au pire, nous verrons peut-être quelques DSI se laisser convaincre par Oracle, pour s'apercevoir plus tard qu'ils n'ont obtenu aucun des bénéfices promis par le cloud, ratant ainsi des opportunités réelles.

Le seul aspect positif de cette annonce est de prouver la réalité du cloud, qu'Oracle doit considérer comme suffisant menaçant pour ses activités (ce qui est incontestable) pour justifier une telle tentative de détournement...

Les Google Apps mieux sécurisées

Google Enterprise Blog
Soucieux de la sécurité de ses applications dans le "cloud", Google annonce la mise en place d'une authentification à deux facteurs, par mobile, sur les Google Apps. Ce nouveau système gratuit est disponible dès maintenant pour les clients des versions "entreprise" et devrait être généralisé à tous les utilisateurs d'ici quelques mois.

L'authentification web à deux facteurs consiste à compléter la sécurité classique par couple identifiant - mot de passe (le premier facteur, qui peut être compromis) d'un deuxième facteur généralement géré par un dispositif indépendant. Dans le cas de Google, ce dispositif est le mobile de l'utilisateur, qui recevra un deuxième code secret, à usage unique, via SMS ou serveur vocal ou encore grâce à une application pour Android, Blackberry et iPhone. Il ne reste qu'à saisir ce code pour finaliser l'accès au site :

2 Steps Authentication

L'ajout d'un mécanisme de sécurité renforcé est une nouvelle étape pour Google dans sa stratégie de conquête des entreprises. En effet, la sécurité reste le facteur numéro 1 des craintes des DSI vis-à-vis des offres dans le "cloud" et tout effort dans ce domaine concourt à réduire les réticences. Il ne faudrait pas croire pour autant que le système d'authentification proposé éliminera tous les risques : il reste en effet sensible aux attaques de type "man in the middle" (qui, pour simplifier, sont celles dans lesquelles un pirate prend le contrôle du navigateur ou du PC de l'utilisateur).

Le plus intéressant dans cette annonce est cependant la démonstration de faisabilité que nous offre Google : alors que la plupart des sites de banque en ligne en sont encore à la protection par mot de passe et que nos banquiers ne veulent pas investir dans une meilleure sécurisation, Google leur prouve qu'un déploiement massif est possible et économiquement viable !

L'application Mes Comptes de BNP Paribas arrive sur Android

BNP Paribas
Après la version iPhone de son application de banque mobile, BNP Paribas annonce la disponibilité de "Mes Comptes" sur l'Android Market. La banque rejoint ainsi le CIC et le Crédit Mutuel, qui sont également présentes depuis peu sur Android (avec la même application, adaptée aux couleurs de chaque établissement).

Alors que le système mobile de Google est en très forte croissance aux Etats-Unis, le phénomène est moins marqué en France, du fait, notamment, de la disponibilité de l'iPhone (qui reste la référence des smartphones) chez les 3 opérateurs principaux. Mais, bien que le téléphone d'Apple jouisse d'une position particulière, la vague Android va certainement arriver dans l'hexagone et il est logique que les banques l'anticipent.

"Mes Comptes" pour Android est identique à la version iPhone, proposant aux clients de la banque l'accès aux comptes, la recherche d'agence et quelques simulateurs. Quelle déception ! BNP Paribas semble en effet rester sourde aux commentaires de ses clients sur l'AppStore, qui se plaignent assez largement de la pauvreté de l'application dont l'accès au compte n'est qu'un réhabillage du site de banque en ligne mobile. Il aurait peut-être été plus sage pour la banque de répondre aux attentes de ses utilisateurs avant de se lancer sur Android...

Et les chiffres "officiels" confirment la déception : BNP Paribas se félicitait au début du mois d'avoir atteint 100 000 téléchargements de "Mes Comptes" pour iPhone, ce qui constitue, à mon avis, un niveau honorable mais pas extraordinaire (à mettre en regard des plus de 3 millions d'iPhones vendus en France). Selon mes estimations, "L'Appli" de la Société Générale a probablement atteint le double de ce nombre sur la même période. Les clients de BNP Paribas n'hésitent d'ailleurs pas dans leurs commentaires à faire la comparaison avec sa concurrente (qui a eu la belle idée de rendre partiellement utilisable son application par des non clients) et cela devrait être une source d'inspiration. Dans le monde hyperconnecté d'aujourd'hui, la stratégie gagnante de l'entreprise est de rester à l'écoute de ses clients et d'être réactive par rapport à leurs attentes...

dimanche 19 septembre 2010

Quelques idées pour la banque mobile (Celent)

Celent Banking Blog
Red Gillen, analyste chez Celent, évoque sur son blog quelques idées d'applications mobiles (au sens large) qui devraient émerger dans les mois qui viennent dans la banque de détail, issues de ses échanges avec les institutions financières et les fournisseurs.

Il passe d'abord rapidement en revue 3 thèmes approchant de la maturité : paiements P2P (qui n'intéressent pas beaucoup les banques), dépôt de chèque sur mobile (en croissance aux Etats-Unis mais nulle part ailleurs) et paiement sur mobile sans contact (soulevant beaucoup d'espoir, sans que l'on sache toujours pourquoi, et dont le décollage tarde toujours).

Il poursuit avec quelques idées un peu plus intéressantes, parmi lesquelles :
  • La réalité augmentée, non plus seulement pour localiser les agences et automates mais pour fournir des informations riches aux clients (horaires d'ouverture, services disponibles, promotions...).
    Une fois la curiosité des consommateurs pour les applications de réalité augmentée passée, il va bien falloir en trouver un usage à valeur ajoutée. L'intégration d'informations pratiques (très visibles, par rapport à ce qui existe aujourd'hui) peut être une piste dans ce sens mais il me semble qu'elle n'aura pas d'avenir si son périmètre est restreint à la banque. Le client sera en effet certainement plus attiré par une application qui lui permet d'obtenir ces informations pour tous les commerces et services qui l'entourent...

  • La personnalisation par l'utilisateur des portails mobiles des banques, sur les modèles des portails dynamiques de type iGoogle.
    Cette idée pourra certainement répondre aux attentes de nombreux clients qui veulent accéder rapidement aux informations qui les intéressent. Elle est d'ailleurs également applicable aux applications pour smartphones. Cependant, quand on voit la rareté des possibilités de personnalisation sur les sites de banque en ligne, leur arrivée sur mobile, où elles sont encore plus cruciales, risque d'être lointaine...

  • La numérisation des reçus d'achats, qui permettrait de faciliter l'utilisation des outils de PFM (gestion de finances personnelles) en évitant la resaisie des informations.
    Il s'agit encore, à mon avis, d'une fonction "gadget" dont le côté ludique pourra séduire les clients des premiers établissements qui la proposeront. Mais la promesse du PFM étant aussi d'automatiser l'acquisition d'information sur les dépenses et leur catégorisation, une étape manuelle dans le processus est plutôt une régression. Reste le cas des achats en espèces, bien que je doute que beaucoup d'utilisateurs de PFM les incluent dans leurs analyses. De plus, si le paiement sans contact sur mobile finit par s'imposer (y compris pour les achats de petits montants), la gestion des reçus pourra être entièrement dématérialisée, rendant cette application obsolète.

  • Les conseillers en agence équipés de tablettes (iPad) pour répondre plus rapidement aux attentes des clients qui font la queue devant les guichets.
    Il s'agit d'une des applications les plus évidentes de ces appareils. La difficulté pour les banques sera de justifier l'investissement nécessaire, non seulement en matériel mais également en logiciels, infrastructures et services.
Dans l'ensemble, ces idées sont donc plutôt des évolutions tactiques de la banque mobile d'aujourd'hui, sans potentiel de transformation profonde. Ce qui n'empêche pas qu'elles mériteraient d'être envisagées par les innovateurs. Elles pourront leur permettre de continuer à se rapprocher de leurs clients et leur donneront le temps, le recul et les feedbacks nécessaires pour préparer la prochaine grande révolution !

samedi 18 septembre 2010

Blackberry en entreprise, une domination menacée

Smarpthones
Malgré quelques rares exceptions, le Blackberry est le mobile préféré des entreprises pour leurs collaborateurs, grâce, notamment, au niveau de sécurité (réel ou perçu) qu'il apporte dans les communications avec les serveurs internes. Trois ans après le lancement de l'iPhone, cette domination commence seulement à être sérieusement menacée.

Un article de Bloomberg News nous apprend ainsi que JPMorgan serait en train d'évaluer l'iPhone et Android en substitution au classique Blackberry distribué à ses collaborateurs. Et ce n'est pas la seule institution financière concernée : UBS et Vanguard Group ont également des tests en cours et Standard Chartered a annoncé son intention de distribuer 15 000 iPhones à ses employés d'ici la fin de l'année.

Pour toutes ces entreprises, la démarche initiale est identique : un premier test est réalisé avec quelques centaines d'appareils et la sécurité des nouveaux smartphones est soigneusement analysée. C'est d'ailleurs dans ce domaine que les progrès constants d'Apple lui permettent d'être désormais considéré comme un candidat sérieux à une utilisation en entreprise, après le rejet sans appel des premières versions.

Le but n'est pas toujours de changer la politique d'équipement de l'entreprise, mais plutôt de permettre aux collaborateurs d'utiliser leur propre téléphone pour leur activité professionnelle, avec un accès au système d'information (dont, prioritairement, la messagerie). Et un objectif économique plus ou moins avoué se dessine derrière ces stratégies : les consommateurs sont assez enclins à acheter un smartphone pour leurs besoins personnels et à l'utiliser dans leur travail, ce qui permettrait aux entreprises d'économiser sur leurs coûts d'équipement...

Quoiqu'il en soit, il devient évident que la domination du Blackberry en entreprise est sur le déclin. Les appareils de RIM ont du leur succès à leur parfaite adaptation aux besoins de messagerie mobile mais aujourd'hui les consommateurs ont découvert, avec l'iPhone et ses milliers d'applications, les autres usages possible d'un mobile et le mail ne leur suffit plus. Or le Blackberry est loin d'atteindre l'ergonomie et les capacités de ses concurrents pour ces nouveaux usages.

De plus, comme dans d'autres domaines, le consommateur a maintenant accès aux technologies les plus avancées, qu'il ne retrouve pas dans son environnement professionnel, ce qui crée une frustration. Il a donc une forte tendance à utiliser ses propres appareils, qui lui permettent souvent de faire son travail plus efficacement et plus rapidement. Alors que les DSI parviennent encore à garder le contrôle sur les PC (et encore, peut-être plus pour très longtemps), le mobile est le premier domaine technologique où les tentatives de prolonger le modèle traditionnel d'exclusion ont toutes les chances d'échouer à court terme.

vendredi 17 septembre 2010

Venmo lance le paiement p2p social

Venmo
Venmo, qui n'était jusqu'à maintenant accessible que sur invitation, vient de publier une application pour iPhone et Android, ouvrant par la même occasion son service à tous. Celui-ci est une énième solution de paiement P2P (de pair à pair), complétée d'une composante sociale relativement originale.

La fonction de paiement est résolument classique : l'utilisateur crée un compte sur le site de la startup et lui adosse un compte ou une carte bancaire. Il peut dès lors émettre des paiements ou des demandes de règlement auprès de ses contacts, par simple envoi d'un SMS ou en utilisant l'application pour smartphone. Si le destinataire n'est pas inscrit sur le site (il peut être identifié par son adresse de messagerie ou par son numéro de téléphone), il reçoit un message lui donnant les explications nécessaires pour conclure la transaction. Les fonds reçus sont accumulés sur le compte Venmo et peuvent être transférés sur le compte bancaire. A l'inverse, les paiements peuvent être réalisés à partir du compte Venmo ou, lorsque le crédit est insuffisant, par débit direct sur le compte ou la carte enregistré.

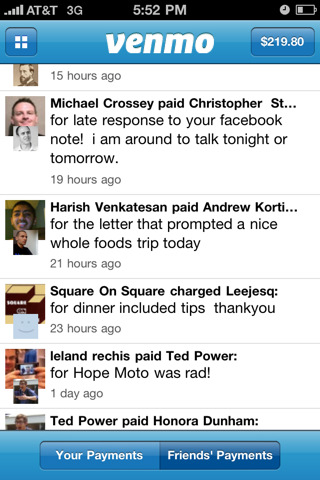
Venmo se distingue cependant des innombrables solutions similaires en créant une sorte de réseau social autour des paiements : chaque transaction vient alimenter le fil d'activité de l'utilisateur, avec le texte (optionnel) qui accompagne le message d'envoi ou de demande de paiement. Et chacune de ces « activités » peut être partagée avec ses contacts.

Venmo pour iPhone

Une fonction de « confiance » complète ce panorama, grâce à laquelle l'utilisateur peut choisir d'accepter automatiquement et sans confirmation les demandes de paiement de ses amis proches (qu'il devra donc sélectionner soigneusement) !

A la différence de Paypal, les échanges d'argent entre particuliers sont entièrement gratuits (hormis les éventuels frais facturés par la banque). Venmo base son modèle économique (futur) sur les commerçants qui voudraient adopter son système de paiement et qui devront s'acquitter d'une commission sur les transactions.

Au premier abord, il est difficile de voir un brillant avenir à une nouvelle solution de paiement P2P, dans un marché déjà saturé, alors que la demande ne semble pas très développée. Cependant, après le lancement de Swipely et de son réseau social des achats, une tendance est peut-être en train d'émerger. Je suis tout de même curieux de voir si beaucoup de consommateurs ont envie d'exposer publiquement leurs paiements, même dans le cercle de leurs connaissances…

A noter : un mauvais point pour Venmo qui n'hésite pas à s'auto-attribuer des éloges sur l'AppStore…