Free cookie consent management tool by TermsFeed
C'est pas mon idée !
Affichage des articles dont le libellé est jpmorgan chase. Afficher tous les articles

lundi 19 octobre 2026

Nouvelle offensive contre la banque ouverte

J.P. Morgan Chase
On croyait que la bataille de la finance ouverte était terminée, avec un consensus autour du déploiement d'interfaces standardisées et sécurisées. Voilà que les agents intelligents viennent remettre tout en cause ! Les banques américaines commencent en effet à leur interdire plus ou moins strictement l'accès aux comptes de leurs clients.

Jamie Dimon, directeur général de JPMorgan Chase, était un des premiers à s'exprimer publiquement sur le sujet, au cours d'une récente conférence avec les analystes. Et les arguments qu'il brandit rappellent étrangement ceux qu'on entendait il y a encore quelques années face aux entreprises qui voulaient proposer des services à valeur ajoutée aux consommateurs et aux entreprises moyennant une connexion à leurs comptes. Hélas, le compromis trouvé alors semble désormais devenu caduc.

Les craintes pour la sécurité de l'argent et des données confidentielles des clients, mais aussi de la banque elle-même, reviennent donc au premier plan du débat. Et la réponse est identique à celle d'autrefois : des mécanismes de protection sont mis en place afin d'empêcher les robots d'entrer dans les systèmes ou, pour les établissements les moins radicaux, de leur refuser toute possibilité d'exécuter des mouvements de fonds (mais, si on lit entre les lignes, en leur accordant tout de même des droits de consultation).

Si elle n'était pas aussi pathétique, cette réaction prêterait à sourire. Il faut se souvenir que les tentatives de blocage des outils de capture de données des pionniers de l'agrégation de compte ont toujours fini par montrer leur inefficacité. Comment les mêmes méthodes peuvent-elles aujourd'hui rivaliser avec des intelligences artificielles dont l'actualité nous relate chaque jour les exploits et son habileté à contourner les obstacles dressés devant elle dans l'exécution des tâches qui lui sont confiées ?

En revanche, je reconnais qu'il existe un vrai problème de fond concernant les risques d'interactions incontrôlées entre les agents IA et les comptes de leurs utilisateurs. Les institutions financières peuvent légitimement s'inquiéter de leur responsabilité en cas d'agissement indésirable. Il devient indispensable de définir des règles claires, relevant notamment de la validation d'intention, partagées en toute transparence avec les clients, en s'assurant que ces derniers les comprennent et les acceptent sans réserves.

Au lieu de perdre de l'énergie à essayer vainement de rejeter les accès à leurs applications par des agents IA, qui risquent aussi de perturber des demandes régulières par excès de zèle, les banques devraient surtout se pencher d'urgence sur les moyens d'accommoder les besoins émergents. La délégation de pouvoir à l'intelligence artificielle n'en est qu'à ses prémices, elle va rapidement prendre de l'ampleur sans aucune possibilité de la stopper, et il est futile d'imaginer que ceux qui y ont recours accepteront sans broncher de se voir fermer les portes de leurs comptes.

Banque en Ligne

lundi 28 septembre 2026

Chase centralise la gestion des connexions bancaires

Chase
La « banque ouverte » est désormais une réalité pour de nombreux clients, qui connectent leurs comptes à divers services tiers afin de se faciliter la vie. Tandis que tous les établissements n'en permettent pas même un contrôle minimal, Chase déploie un « centre de sécurité des données » qui en autorise le pilotage dans les moindres détails.

Même dans les pays où elle n'est pas imposée par la réglementation, la faculté de partager avec des tiers ses informations financières, extraites directement à la source, est maintenant largement répandue et les consommateurs (pour ne parler que de cette catégorie) en usent et en abusent pour toutes sortes de besoins, depuis l'application de suivi de budget ou d'assistance à l'épargne, jusqu'à la demande de crédit et les nouvelles méthodes de calcul d'éligibilité par analyse de l'historique de transactions.

Naturellement, les accès ainsi ouverts sont soumis à des contraintes strictes, parfois légales, dans le but de protéger la sécurité et la confidentialité des données exposées de la sorte, par exemple, et selon les cas, sous la forme d'une validation explicite des demandes de la part de l'utilisateur auprès de sa banque, de la spécification du périmètre concerné, ou de la limitation dans le temps de la permission accordée. Mais avec la multiplication des usages, il n'est pas toujours aisé de surveiller la situation.

Dans l'optique de donner de la visibilité à ses clients, Chase avait mis en place depuis quelque temps, dans ses services en ligne, un tableau de bord récapitulant la liste des fournisseurs qui disposent d'une porte d'entrée sur les comptes, assortie d'une option de résiliation pour chacun d'eux. Bien que relativement sommaire, il s'agit de l'état de l'art du moment en la matière, que l'industrie est toutefois encore très loin d'avoir adopté massivement, seules quelques institutions financières offrant ce genre d'outil.

Aujourd'hui, dans un contexte d'attention aux risques exacerbée, l'américaine veut aller beaucoup plus loin et elle met progressivement à la disposition de ses clients un centre de pilotage enrichi, où ils retrouvent les autorisations accordées, avec toutes leurs caractéristiques – notamment les dates d'expiration et les comptes effectivement communiqués – qu'ils peuvent également rectifier instantanément, ainsi qu'un journal des connexions enregistrées afin de mieux comprendre les traitements réalisés.

La conjonction de la popularité croissante de la « finance ouverte » et des enjeux de sécurité constituent une puissante motivation pour la mise en œuvre d'une solution procurant une totale transparence sur l'exploitation des informations bancaires. Cependant, elle peut aussi remplir un autre rôle, dans une perspective d'amélioration de l'expérience utilisateur, à travers un espace centralisé au sein duquel il est possible de définir ses préférences pour tous les accès validés, via une interface universelle.

Chase

mardi 1 septembre 2026

J.P. Morgan investit encore pour le chèque

J.P. Morgan Chase
Quand certains pays se préparent à abandonner le chèque imprimé, vestige d'un autre temps, aux États-Unis, J.P. Morgan Chase entame le déploiement de robots sophistiqués et d'outils à base d'intelligence artificielle afin d'optimiser leur traitement pour les entreprises qui en dépendent encore fortement dans leurs opérations courantes.

Comme observé dans le reste du monde, les américains délaissent peu à peu le chèque au profit d'instruments de paiement plus modernes et plus efficaces, avec un volume annuel en baisse de plus de 85% depuis son pic à la fin du siècle dernier. Pourtant son usage résiste, à hauteur de 2,8 milliards d'opérations en 2025, dans certains secteurs et chez certaines classes de population ou d'entreprises. Apparemment, ce niveau persistant suffit donc à justifier un investissement significatif de la part de la banque.

En l'occurrence, la première motivation réside dans le maintien de la confiance des clients pour lesquels le besoin est particulièrement criant, à savoir les organisations qui reçoivent des chèques en masse, avec un nombre important de correspondants, et recourent pour ce faire à l'offre de « lockbox ». Il s'agit d'une boîte aux lettres sécurisée dédiée, placée sous la responsabilité directe de la banque, auxquelles les payeurs adressent leurs règlements, pris en charge pour le compte du bénéficiaire.

Naturellement, la lecture et l'encaissement de chèque sont automatisés depuis des décennies ; il s'agit même d'une des plus anciennes mises en œuvre industrielle de la reconnaissance de caractères, y compris manuscrits. À cet existant, J.P. Morgan ajoute cependant une dimension supplémentaire : un robot mécanique capable, en totale autonomie, d'ouvrir les enveloppes, retirer les éventuelles agrafes et décoder tous les documents transmis, notamment pour faciliter les réconciliations de facture.

Dans un premier temps, l'institution équipe un de ses six centres, à Chicago, les autres devant suivre si les résultats sont au rendez-vous. Aucune indication n'est fournie quant au coût du projet mais on peut penser qu'il est loin d'être négligeable, entre les composants nécessaires, matériels et logiciels, et les probables exigences d'aménagement adapté des locaux. Est-il bien raisonnable d'engager des frais conséquents pour l'amélioration marginale d'un service voué à disparaître à terme ?

Après tout, même si la banque ne souhaite pas l'élimination du chèque (ce qui serait surprenant), ses clients, eux, préféreraient majoritairement, selon toute vraisemblance, l'éradiquer au profit de solutions plus rapides, mieux sécurisées et moins propices à la fraude, moins onéreuses… C'est bien dans cette direction que des initiatives devraient donc être menées en priorité, de manière à faciliter la transition des émetteurs de chèque, en prenant en compte les contraintes auxquelles il sont confrontés.

J.P. Morgan Chase – Lockbox

jeudi 12 mars 2026

J.P. Morgan Chase et l'IA en chiffres

J.P. Morgan Chase
Comme ses consœurs dans le monde entier, J.P. Morgan Chase adopte massivement l'intelligence artificielle dans toutes ses activités et, parce qu'il lui faut justifier ses choix, son directeur général divulguait récemment dans un discours quelques données concrètes sur ses efforts… en essayant de rassurer toutes les parties prenantes.

Alors que la technologie est finalement encore très jeune, l'américaine déclare déjà lui consacrer – notamment à travers ses collaborations avec les deux leaders de l'IA générative, OpenAI et Anthropic – environ deux milliards de dollars par an, ce qui représente 10% de son budget informatique. Elle estime aujourd'hui économiser autant grâce à ses implémentations (mais je soupçonne qu'elle oublie soigneusement certains coûts dans ce calcul, par exemple en consommation énergétique).

Contrairement aux annonces fracassantes de quelques entreprises technologiques, promptes à remplacer leurs employés par des robots, J.P. Morgan Chase se flatte pourtant de ne pas réduire ses effectifs malgré les gains de productivité sensibles dérivés de ses applications de l'intelligence artificielle. Elle prend soin de réassigner les collaborateurs dont le poste est devenu superflu. Pour une fois, les promesses semblent s'accompagner d'une réalité… dont on aimerait toutefois connaître la recette détaillée.

La suite fournit néanmoins quelques pistes. Ainsi, les métiers de support et des opérations affichent une baisse, de 2% et 4%, respectivement, de leurs nombres de salariés, tandis que les positions en relation avec la clientèle ou « de production de revenus » (quoi que cette expression vague recouvre) sont en hausse, de 4%. Il est facile de déduire de cette équation que les back-offices – où les tâches sont plus faciles à automatiser – sont dépeuplés au profit des fonctions proches de la vente.

Le mouvement m'inspire des réactions mitigées. D'un côté, la préoccupation affichée de limiter l'impact de l'IA sur l'emploi est appréciable et aidera probablement les employés de l'établissement à lui maintenir leur confiance. En outre, si le renforcement des équipes plus ou moins directement en contact avec la clientèle se traduit par le développement d'une approche de conseil de proximité ultra-personnalisé (assisté par des outils sophistiqués), les clients auront eux aussi tout à gagner au changement.

En revanche, si les rôles de première ligne ne sont pas profondément transformés afin de prendre en compte ce besoin et/ou si les velléités de privilégier la productivité reprennent le dessus, l'efficacité opérationnelle ne suffisant pas à conquérir plus de clients, la ligne actuelle ne sera plus tenable et le couperet s'abattra alors sur les employés peu performants, dont une majorité parmi ceux qui auront été précédemment déplacés. L'avenir nous dira si la stratégie de J.P. Morgan est viable à long terme.

J.P. Morgan Chase – Make Momentum Happen

vendredi 13 juin 2025

Chase cède aux sirènes du e-commerce

Chase
Comme tant d'autres banques autour du monde recherchant des opportunités de croissance hors de leurs métiers d'origine, Chase présente sa propre boutique d'e-commerce. Elle adopte cependant un positionnement très spécifique qui rend l'initiative moins hasardeuse que ses prédécesseurs et lui laisse peut-être une chance de succès.

En synthèse, The Shops at Chase est exclusivement réservé aux porteurs des principales cartes de paiement distribuées par l'établissement et son fonctionnement est étroitement lié aux programmes de récompense qui leur sont associés.

La galerie marchande, intégrée dans les applications web et mobile de la banque, n'accueille qu'une sélection d'enseignes – plutôt de haut de gamme, voire de luxe : Baccarat, Bang & Olufsen, Breitling, Dyson, Ray-Ban… – dans une variété de domaines différents. La liste a vocation à évoluer au fil du temps. Première particularité à signaler, le visiteur se voit régulièrement recommander des produits correspondant à ses préférences, vraisemblablement identifiées à travers son historique de transactions.

En guise d'appât, les acheteurs bénéficieront de promotions, portant sur des articles renouvelés fréquemment, en complément des points qu'ils accumulent normalement selon leur contrat de carte. À l'inverse, ils peuvent également utiliser leurs primes disponibles pour régler entièrement ou partiellement leurs commandes. S'ils recourent à leur carte, pour tout ou partie du montant, leur parcours est simplifié, les informations de paiement étant transmises automatiquement et leur adresse étant pré-remplie.

The Shops at Chase

La différence avec d'autres dispositifs du genre n'est pas extraordinaire, mais la mise en miroir de la plate-forme marchande avec l'activité de cartes de Chase (et l'ensemble de ses capacités en lien avec le commerce de détail) lui procure une légitimité supplémentaire. Par exemple, la faculté de « dépenser » directement les avantages acquis, sans aucune étape de conversion et sur une vaste gamme de produits, constitue un facteur d'attractivité, au moins pour en franchir la porte d'entrée (virtuelle).

Du point de vue de l'institution financière, les bénéfices espérés sont probablement toujours les mêmes. A priori, le rôle de distributeur n'offre pas un intérêt économique en soi. La captation des clients dans son écosystème, y compris pour l'usage privilégié de ses cartes, représente l'essentiel de la valeur qu'elle peut espérer dégager.

Rien ne dit que les consommateurs seront séduits par cette variante d'un concept « extra-bancaire » qui n'a, pour l'instant, pas débouché sur des résultats mirobolants, mais, entre ses promotions exceptionnelles, son inscription dans un contexte cohérent (par rapport au e-commerce) et son approche de ciblage comportemental – inédit, à ma connaissance –, Chase prend soin d'assurer une légitimité à sa démarche dans l'esprit de ses clients… ce qui est loin d'être le cas chez la plupart de ses concurrents.

mardi 29 avril 2025

J.P. Morgan rêve de porte-monnaie de véhicule

J.P. Morgan Chase
En contrepoint des avancées enregistrées par PayByPhone dans le domaine du porte-monnaie de véhicule que j'évoquais il y a quelques jours, voilà une interview du responsable des solutions de paiement pour la mobilité de J.P. Morgan qui (bien que ce ne soit pas son but) donne à réfléchir sur l'opportunité des cas d'usage envisagés.

Précisons d'abord le contexte : dans cet entretien mené par l'excellente Penny Crosman pour American Banker, il est question d'une innovation portée par l'équipementier électronique Qualcomm à laquelle la banque américaine fournit ses services financiers. Le concept consiste, de manière classique, à attribuer à chaque automobile son propre instrument de paiement. À ce stade, il n'est question que d'une démonstration au CES 2025, ce qui semble placer les États-Unis très en retard sur l'Europe.

Les deux partenaires n'ont rien de révolutionnaire à offrir du côté des technologies, de toute évidence. La question principale porte donc sur la valeur ajoutée dans l'expérience utilisateur. En la matière, les circonstances de mise en œuvre habituelles, directement attachées au fonctionnement de la voiture – tels que le règlement des frais de stationnement, des péages routiers en tout genre ou encore des achats de carburant et autres recharges électriques – sont naturellement sur le devant de la scène.

Le représentant de J.P. Morgan ajoute un scénario un peu différent, dans lequel le conducteur pourrait commander un repas auprès de son enseigne préférée de restauration rapide, dont le retrait serait mis à sa disposition au moment de son arrivée, grâce à une prédiction automatique du temps de trajet pour rejoindre le point de vente. Dans la foulée, l'apprentissage des arrêts précédents autoriserait le système à suggérer une pause lors d'un nouveau passage à proximité d'une adresse favorite.

J.P. Morgan Mobility Payments Solutions

En apparence, la vision a du sens. Pourtant, quand Penny Crosman questionne son interlocuteur à répétition « quel avantage par rapport à l'utilisation de son téléphone ? », les réponses font craquer le vernis. Dans le cas du restaurant, notamment, le bénéfice supposé de l'anticipation de l'heure d'arrivée n'est-il pas un peu anecdotique, d'autant plus qu'il supposerait une collaboration active de l'entreprise ? Et les applications mobiles ne sont-elles pas tout aussi capables d'estimer un temps de parcours ?

Il en est de même, de manière encore plus criante, avec les parkings, les péages, les stations-services… : nonobstant leurs imperfections, des logiciels pour smartphone existent déjà (dont celui de PayByPhone) qui répondent à ces besoins. Ils permettent en outre, selon les implémentations, d'associer chaque transaction à la personne qui l'exécute et non à un véhicule… ou, plus exactement, au propriétaire du véhicule comme le propose J.P. Morgan (et la plupart des promoteurs de tentatives similaires).

Le seul porte-monnaie dédié qui vaudrait d'être développé serait celui qui serait réellement affecté, en totale autonomie, à la voiture, opérant alors en mode « service » – ce qui n'a, bien sûr, d'intérêt que dans un contexte d'utilisation partagée. Plus précisément, il s'acquitterait de toutes les dépenses engagées par ses passagers (y compris, si on y tient, les repas au restaurant, voire les courses au supermarché) et équilibrerait ses comptes en facturant à ces derniers leurs quotes-parts respectives.

mercredi 12 février 2025

J.P. Morgan choisit Klarna pour le BNPL

J.P. Morgan Chase
Dans une industrie où les grands groupes ont tendance à vouloir toujours développer leurs propres solutions, J.P. Morgan Payments, premier acquéreur du commerce de détail du monde, conclut un partenariat avec Klarna afin d'intégrer la solution de paiement fractionné (BNPL) de ce dernier. Comment expliquer un tel choix ?

La question mérite d'être posée : après tout, pourquoi la plus puissante banque américaine préfère-t-elle se tourner vers une jeune pousse pour fournir un service que, à première vue, elle pourrait répliquer grâce à ses ressources et ses moyens quasiment infinis ? Je n'ai évidemment pas la réponse, alors, parce qu'elle pourrait constituer une source d'inspiration, j'imagine quelques hypothèses plus ou moins plausibles…

Commençons par la plus simple : la banque répond à une demande de ses clients (ce qui serait une bonne nouvelle en soi, bien qu'un peu tardive). Pour les marchands équipés de ses outils, l'absence d'une option qu'ils voient se répandre chez leurs concurrents, leur permettant de conquérir des parts de marché, génère probablement une frustration susceptible de les encourager à changer de fournisseur. L'urgence de la situation justifierait alors le recours à un tiers… en attendant une réalisation maison ?

Variante relativement peu réaliste, peut-être les responsables de la plate-forme de J.P. Morgan estiment-ils que le BNPL n'est pas une activité suffisamment attractive, notamment sur le long terme (entre autres face aux menaces réglementaires), pour y consacrer plus qu'un minimum d'efforts. À moins que ses équipes aient pris conscience de leur incapacité à rivaliser avec le numéro un incontesté du sujet, ce qui révélerait une clairvoyance aussi rare (et, malheureusement, improbable) que louable.

Klarna x J.P. Morgan

Un autre scénario envisageable, toujours dans le même registre, correspondrait à une faille organisationnelle, pas forcément surprenante dans une entreprise de la taille de J.P. Morgan : le département en charge de l'acquisition ne communiquant pas avec ses pairs du crédit et de ses produits dérivés, retient l'offre externe la plus prometteuse sans s'inquiéter de ce que font ses voisins. Si tel était le cas, une crise de gouvernance serait à craindre (et, en même temps, à espérer, afin d'éviter de reproduire l'erreur).

Dans une perspective plus machiavélique, l'institution financière ne serait-elle pas plutôt engagée dans une démarche d'analyse en profondeur du fonctionnement du paiement fractionné, pour laquelle rien ne vaut, naturellement, une mise en œuvre concrète ? En arrière-plan, l'objectif final pourrait être un rachat (je n'y crois guère car la méthode paraîtrait alambiquée) ou, plus vraisemblablement, la création d'une future copie élaborée grâce à la connaissance accumulée à travers cette expérience.

L'avenir nous éclairera certainement sur la réalité de la stratégie sous-jacente. Dans tous les cas, le principe d'une collaboration, dans son cœur de métier, entre une institution financière et le leader d'un modèle innovant, sur lequel il pèse déjà très lourd, illustre un certain changement d'approche dans le développement traditionnel de la banque.

jeudi 24 octobre 2024

Chase ouvre des agences haut de gamme

Chase
Tandis que la plupart des banques – au moins dans les pays développés – cherchent à réduire l'étendue de leur réseau d'agences, quelques acteurs, notamment parmi les géants américains, poursuivent leur expansion… et finissent par s'égarer entre des injonctions contradictoires, comme l'illustre le cas de J.P. Morgan Chase.

En dépit des questions génériques qui se posent quant à l'avenir des implantations physiques dans un monde de plus en plus « digital », le gigantisme du territoire et la dynamique des populations peuvent expliquer pourquoi certains établissements suivent une trajectoire particulière aux États-Unis : il s'agit encore d'investir des régions à fort potentiel où la présence actuelle est jugée insuffisante. Selon cette perception, la baisse de fréquentation moyenne n'empêche pas des rééquilibrages locaux.

Il y a un peu de cette même logique dans le nouveau format qui vient d'être lancé. Dans les zones à forte densité de clientèle, à commencer par San Francisco et New York où il s'installe maintenant, la création de lieux dédiés au segment de la banque privée – baptisés « Centres Financiers » – prend un certain sens. Le service y est adapté aux besoins de la cible visée, moins axés sur les transactions et privilégiant les échanges, en salon fermé, avec un interlocuteur attitré et une approche de type conciergerie.

Le raisonnement comporte pourtant un défaut majeur. En effet, si le principe retenu paraît légitime dans un marché de volume – l'objectif est, par exemple, pour les « Centres Communautaires » de capter et fidéliser les résidents de quartiers défavorisés mal servis jusqu'alors –, il génère une anomalie dans un contexte où prime la qualité de la relation. La clientèle haut de gamme est de fait divisée entre ceux qui ont accès aux « Centres Financiers » et ceux qui en sont trop éloignés pour en profiter.

La différence de traitement introduite de la sorte est néfaste, a minima pour l'image de la banque chez les seconds – qui compte énormément dans ce secteur spécifique – et, au pire, dans l'offre mise à leur disposition, quand bien même ils ne représenteraient, à terme (quand sera déployée la totalité des quelques 30 implantations prévues d'ici 2026), qu'une petite minorité de clients. L'erreur est d'autant plus injustifiable que, contrairement à une époque où l'agence était le seul moyen d'interaction avec la banque, il est désormais possible de développer des modèles à distance performants.

Au final, c'est une bizarre combinaison qui émerge chez J.P. Morgan Chase, écartelée entre la volonté, louable, d'apporter un haut niveau de personnalisation à la relation avec les clients les plus précieux et le réflexe historique de concentrer les efforts sur des espaces physiques… qui ne peuvent évidemment pas remplir ce rôle pour tous. Le déraillement ne serait pas si grave si les outils numériques proposés étaient à la hauteur des attentes… mais ce n'est pas le cas et ce devrait être la priorité absolue.

Agence Chase

samedi 3 août 2024

Les ménages plus résilients qu'ils ne croient

J.P. Morgan Chase
Depuis des années, d'innombrables enquêtes révèlent qu'une forte proportion de consommateurs dans les pays développés – en général entre 30 et 40% selon le lieu et le sondage – s'estiment incapables de faire face à une dépense imprévue. Aujourd'hui, l'institut de recherche de J.P. Morgan Chase remet en question ces perceptions.

Naturellement, l'étude qui renverse les a priori porte uniquement sur les résidents des États-Unis. Cependant, ce qui fait sa spécificité et, selon toute probabilité, rend ses conclusions valides dans d'autres régions est la méthodologie employée : au lieu de demander aux intéressés leur opinion, évidemment subjective, les analystes ont épluché des données bancaires factuelles – soldes de compte, revenus, habitudes de dépenses, accès au crédit – afin d'établir un panorama aussi impartial que possible.

Le paysage devient alors beaucoup plus rose puisque, d'emblée, il s'avère que plus de 9 américains sur 10 seraient capables d'assumer une charge inattendue de 400 dollars. Certes l'optimisme sera tempéré par quelques réserves : les personnes qui perçoivent les salaires les plus faibles sont plus mal loties, sans surprise, et, pour les plus fragiles, les réserves ne suffisant pas, il leur faudrait ponctionner une partie de leurs revenus disponibles, voire souscrire un prêt (à faible coût) auquel elles peuvent prétendre.

J.P. Morgan Chase Institute Research

Les enseignements à tirer de ces observations sont de deux ordres distincts, Sur le plan opérationnel d'abord, elles montrent que le besoin de solutions de secours permettant de surmonter les petits accidents de la vie ne sont potentiellement pas aussi critiques qu'on pouvait le supposer. En revanche, une assistance à la mobilisation des moyens disponibles – par exemple les options de crédit gratuit de courte durée – lors de ce genre de circonstances exceptionnelles seraient certainement bienvenues.

Plus important, à mon avis, le volet psychologique mérite une attention particulière. En effet, l'écart béant entre la réalité des chiffres et le ressenti des populations révèle le gigantesque problème du bien-être financier. Car ces individus qui se sentent en insécurité bien qu'ils ne soient pas dans une position aussi dramatique qu'ils le croient sont bien sûr enclins à s'inquiéter de la situation de leur porte-monnaie en permanence, parfois jusqu'à en perdre le sommeil, voire à s'en rendre malade…

Imaginez dans ces conditions une banque qui reprendrait les calculs de J.P. Morgan dans une déclinaison non plus statistique mais élémentaire : chaque client disposerait dans son tableau de bord (dans son application mobile) d'un aperçu de sa capacité à supporter un choc de 400 dollars (ou autre valeur à déterminer) en lui indiquant les différents outils à mettre en œuvre pour y parvenir… Voilà un premier pas qui rendrait un peu de sérénité à tous ceux que l'argent préoccupe. Puis l'étape suivante consisterait logiquement à accompagner l'optimisation de cet « amortisseur » d'incidents…

mardi 7 mai 2024

Chase aide les PME à prospérer

Chase
Parmi une série de nouveautés sans grand intérêt destinées à sa clientèle de PME, dont un socle de paiement rafraîchi et un module de gestion de factures, Chase annonce le lancement d'une plate-forme analytique qui remet au goût du jour une ancienne opportunité encore rarement exploitée et l'enrichit de capacités supplémentaires.

Le principe d'origine est trivial, à tel point qu'il paraît incompréhensible qu'il n'ait pas été généralisé de longue date dans les grands groupes qui possèdent toutes les ressources nécessaires – données, technologies, compétences – pour le déployer : il s'agit d'offrir aux petites entreprises un tableau de bord qui leur donne accès à une connaissance profonde et étendue de leurs opérations et de leur performance, élaborée grâce aux informations collectées par l'intermédiaire de leurs encaissements.

Statistiques de vente (évidemment) et de fréquentation (heures de pointe…), profil des clients (lieu de résidence, catégorie d'âge, niveau de revenus…), modes de consommation… fournissent la base d'une meilleure perception du fonctionnement d'un commerce ou d'une échoppe d'artisan, à laquelle s'ajoute ici des éléments de comparaison avec les pairs et/ou concurrents permettant de contextualiser les résultats bruts. Toutes les données partagées sont naturellement anonymisées et agrégées.

Jusque-là, rien d'exceptionnel à la proposition de Chase. Bien que les banques soient peu nombreuses dans le monde à avoir implémenté ce genre de solution (à l'instar de RBC, pour n'en citer qu'une), les pionnières ont franchi le pas depuis des années. Mais la filiale de J.P.Morgan va beaucoup plus loin en adoptant une approche proactive qui, simultanément, correspond à une demande latente largement insatisfaite et capitalise sur l'émergence de moyens techniques qui en facilite la mise en œuvre.

Chase Customer Insights

À partir des analyses personnalisées produites, « Customer Insights » va en effet émettre des recommandations pratiques à l'utilisateur en vue de l'aider concrètement à optimiser son activité. Touchant à des domaines variés, elles portent par exemple sur les recrutements à envisager afin de faire face à une période d'affluence anticipée, la suggestion de mise en place de campagnes marketing et/ou d'un programme de fidélité soigneusement calibrés pour stimuler les ventes, les localisations à privilégier dans l'hypothèse de l'ouverture d'une nouvelle implantation…

Rompant avec l'habitude des banques de fournir à leurs clients, professionnels comme particuliers, des outils qui se contentent de leur délivrer des informations certes très utiles, potentiellement, mais dont il ne savent souvent pas que faire, Chase opte pour une démarche d'accompagnement authentique… qui n'est pas totalement dénuée d'arrières-pensées mercantiles (absolument légitimes, surtout avec un service gratuit), puisque ses conseils s'articulent à l'occasion avec son catalogue de produits…

samedi 27 avril 2024

Chase s'ancre dans les communautés locales

Chase
Un peu en marge de ses 4 500 agences traditionnelles dispersées sur le territoire américain, Chase développe depuis cinq ans un petit réseau de « centres communautaires », aux objectifs sensiblement différents, ciblant généralement les besoins des populations défavorisées. Elle vient d'ouvrir le dix-septième dans le Bronx.

Dans une démarche qu'on imaginerait plus facilement empruntée par un établissement mutualiste que par un géant commercial, la filiale de J.P. Morgan dédie en priorité ces implantations d'un nouveau genre à l'accompagnement des personnes et des entreprises locales, pour la plupart issues des minorités ethniques, sur la voie de la santé et de la résilience financière, faisant passer au second plan les fonctions transactionnelles habituelles (qui, bien sûr, ne disparaissent pas pour autant).

En lieu et place (ou en complément ?) d'un directeur d'agence, le site est animé par un gestionnaire de communauté. Son rôle consiste à appréhender, à travers des rencontres avec les principales figures du quartier choisi, les attentes de sa population vis-à-vis d'un acteur financier puis à définir et mettre en place les programmes adaptés afin d'y répondre de la meilleure façon possible. Entièrement personnalisés, ceux-ci peuvent ainsi prendre des orientations diverses selon les situations rencontrées.

L'ambition de Chase est de parvenir à tisser des liens plus étroits avec des interlocuteurs peu familiers du système bancaire, intimidés par ses standards et qui, en raison de cette distanciation, ne profitent pas des opportunités qui leur permettraient d'optimiser leurs perspectives, aussi bien à titre individuel qu'en tant qu'entrepreneur. Concrètement, il s'agit par exemple de mettre à l'aise, avant même qu'il ne franchisse la porte, et d'aider sans détour un visiteur qui ne sait pas à qui poser sa question.

Selon cette logique, le centre met en avant une composante éducative à plusieurs facettes. Il organise notamment, à l'intention de tous, clients ou non, des conférences et ateliers sur des thématiques pratiques de gestion de budget, d'accession à la propriété ou encore d'introduction à l'investissement. Dans un autre registre, il offre également des entretiens privés destinés à assister les professionnels dans leurs projets.

En amont, pour vaincre les réticences à franchir le seuil de l'agence, des efforts ont été mis sur la création d'un espace convivial, en collaboration avec la communauté. Entre autres, la décoration a été partiellement inspirée par les étudiants d'une école d'art toute proche et, réminiscence d'expériences lointaines, une vaste salle peut accueillir les événements de la banque ou les boutiques éphémères d'artisans des environs.

Justifiant son initiative par les retombées forcément positives d'une économie locale florissante pour une institution financière, il faudrait toutefois être naïf pour croire que Chase dessine l'avenir de son réseau physique dans ce format (qui ne concerne donc pour l'instant que 17 implantations sur 4 500). Mais il peut malgré tout ouvrir une réflexion intéressante sur la mission future de l'agence une fois que les interactions commerciales et opérationnelles sont dématérialisées. À mon avis, il manque pourtant dans la vision proposée un relais « digital » à l'approche envisagée car, de nos jours, une relation de proximité passe nécessairement aussi par internet.

Agence Chase

jeudi 4 avril 2024

Chase s'approprie les « CLO »

Chase
Qui se souvient des « offres liées à la carte » (CLO pour l'acronyme en anglais), ces promotions ciblées intégrées dans les relevés bancaires ? En une quinzaine d'années, elles se sont discrètement imposées dans le paysage, généralement par l'intermédiaire de jeunes pousses spécialisées. Jusqu'à ce que Chase saisisse l'opportunité…

Le principe de fonctionnement n'a guère changé depuis les origines et la filiale de J.P. Morgan n'y introduit aucune nouveauté marquante. Ses clients disposent ainsi d'un espace dédié au sein de leurs applications web et mobile, où ils se voient proposer des remises (sous forme de « cashback ») sélectionnées à partir d'une analyse de leurs habitudes de dépenses. Il leur suffit alors de valider celles qui les intéressent pour en bénéficier dès qu'ils règlent un achat éligible avec leur carte de paiement.

Naturellement, ce qui fait la valeur du système est son exploitation des données détenues par l'institution financière, susceptibles de lui procurer une connaissance intime de chaque individu et, de la sorte, de choisir précisément à qui les campagnes sont adressées. Le commerçant qui la finance a alors l'assurance d'optimiser l'efficacité de son opération et la rentabilité de son budget, tandis que le client ne reçoit, normalement, que des sollicitations qui correspondent à son contexte et à ses habitudes.

Incidemment, dans l'implémentation de Chase, les critères mis en œuvre – et exposés aux marchands, donc – ne se réduisent pas à quelques préférences de marques ou à des catégories spécifiques de produits et services de prédilection (comme dans l'exemple classique d'un cadeau BurgerKing aux fans de McDonald's). Il est également possible, entre autres, d'identifier les nouveaux clients potentiels, les fidèles de longue date… ou encore les « lâcheurs » qui ne sont pas revenus depuis un certain temps.

Chase Media Solutions

Si l'accès aux informations constitue la clé de voûte d'un programme de CLO, les banques qui les conservent ont jusqu'à maintenant recouru à des partenariats, avec des acteurs ayant bâti une expertise spécifique, pour leur développement et leur déploiement (dans leur environnement). Il est vrai qu'il s'agit d'un métier qu'elles ne maîtrisent pas a priori, non pas tant sur le plan technique que sur le volet des relations avec les entreprises, relevant d'un véritable accompagnement marketing.

Cependant, entre les velléités de prendre pied dans des domaines extra-financiers et les désirs récurrents de monétiser le trésor qui gît au fond des centres informatiques, la tentation est grande de reprendre la main. C'est ce que fait aujourd'hui Chase avec le lancement de sa division « Media Solutions », issue de l'acquisition d'une startup (Figg), il y a presque deux ans. Avec ses 80 millions de clients, qui sont autant de cibles potentielles, elle prend instantanément l'avantage dans le cœur des commerçants.

La logique est implacable. Non seulement l'institution trouve-t-elle dans cet ajout un moyen de fidéliser les consommateurs, argument principal du concept de CLO, son appropriation lui permet dorénavant d'en engranger intégralement les revenus… tout en offrant un service attractif et différenciateur aux entreprises, qui deviennent par la même occasion des prospects prêts à conquérir. Le tout dans un contexte américain de plafonnement à venir des commissions d'interchange, qui promet de sérieusement handicaper les programmes marketing traditionnels sur les cartes de crédit…

jeudi 28 mars 2024

Le coach financier de Chase fait ses preuves

Chase
Comme Bank of America avec son « Life Plan » (disponible depuis plus longtemps), J.P. Morgan découvre un an après le lancement de sa propre déclinaison de la planification financière « digitale » que non seulement une fraction notable de ses clients en sont extrêmement friands mais également qu'ils en retirent des bénéfices tangibles.

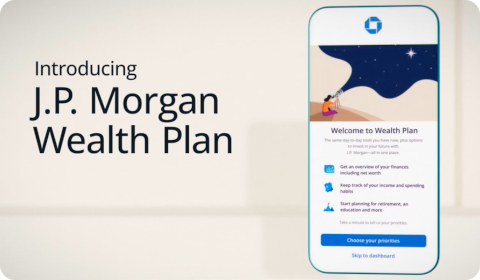
En dépit de ses limitations, en particulier sa focalisation exclusive sur l'épargne en vue de préparer des projets à moyen ou long terme (depuis un beau voyage jusqu'à la retraite, qui sont les thématiques favorites des utilisateurs), « Wealth Plan » affiche des résultats incontestablement flatteurs en 12 mois d'existence, avec ses quelques 10 millions d'adeptes (les clients qui ont eu recours à au moins une de ses fonctions par période de 90 jours) et, surtout, la création d'un million de plans personnalisés.

Par rapport aux pratiques habituelles dans la gestion de patrimoine, qui intègre depuis toujours la définition (avec un conseiller) d'un tel programme avant d'engager une stratégie financière, l'application touche déjà deux fois plus d'individus que tous les clients ayant profité de l'approche au cours de l'histoire de l'établissement. Et il ne s'agit pas d'un gadget superficiel puisqu'il est démontré que ceux qui se soumettent à l'exercice ont une probabilité significativement renforcée d'atteindre leurs objectifs.

Du point de vue de J.P. Morgan, l'outil, qui met de la sorte à la disposition de tout un chacun des capacités proches de celle de la banque privée, représente un formidable facteur de confiance et de développement : les encouragements à l'anticipation de projets futurs stimulent presque automatiquement l'acquisition de produits supplémentaires tandis que leur inscription dans un plan formel permet à la fois de rendre plus concrète la perception de leur finalité et de les associer à une réussite.

Meet J.P. Morgan Wealth Plan

Naturellement, derrière la présentation positive de ce bilan préliminaire, la réalité doit être tempérée. Ainsi, le million d'instances signalé constitue une infime minorité (moins de 2%) de l'ensemble de la clientèle. Or il faut être réaliste, même s'il reste une marge de progression pour sa pénétration, la solution ne s'adressera jamais à tous les consommateurs, soit par inadéquation de besoin (il suffit de penser aux nombreux ménages qui vivent au jour le jour), soit par incompatibilité d'ordre psychologique (entre autres chez les récalcitrants incurables à toute suggestion de planification).

Il n'en reste pas moins que le domaine sur lequel est positionné « Wealth Plan » recèle un potentiel commercial fort lucratif qui justifie sans ambiguïté sa mise en œuvre.  Mais l'étroitesse du marché concerné fournit aussi une puissante incitation à une extension à d'autres problématiques courantes parmi les populations, dont certaines – la maîtrise de l'endettement, par exemple – seront probablement moins rentables à l'échelle unitaire mais resteront néanmoins attractives par la dimension de leur audience cible.

lundi 18 mars 2024

Paiement biométrique : J.P. Morgan accélère

J.P. Morgan
Après des années d'expérimentations sans grande envergure et souvent sans lendemain, l'irruption de la plus importante banque du monde, J.P. Morgan Chase, pourrait faire décoller le paiement biométrique… si, du moins, elle parvient à surmonter quelques réticences persistantes, notamment du côté des consommateurs.

Lancé il y a juste un an, le premier pilote mené avec une poignée d'entreprises – couvrant les deux technologies principales, de reconnaissance faciale et de la paume de la main – s'avère apparemment concluant puisque le responsable de l'activité pour la banque révèle qu'il sera étendu au cours des prochains mois. La généralisation est d'ores et déjà envisagée, pour le début de 2025, soutenue par l'ambition de conquérir à terme tous les clients concernés, soit un marché colossal représentant un volume annuel de plus de 35 milliards de transactions et 2 000 milliards de dollars.

Bien que les deux méthodes soient traitées simultanément, l'objectif ultime étant de fournir aux marchands un système d'encaissement universel supportant simultanément les règlements par carte, avec ou sans contact, par porte-monnaie mobile ou par biométrie, la reconnaissance faciale semble plus prometteuse car elle ne requiert qu'un équipement standard (une caméra), présent dans tous les scénarios considérés, y compris en ligne, contrairement à un capteur du réseau veineux.

Le partenaire retenu pour ce volet de l'expérimentation est le fournisseur spécialisé PopID, dont l'approche ne réserve pas de surprise. L'utilisateur commence par créer un compte, auquel sont associés un identifiant chiffré calculé à partir d'un « selfie » et les références d'une carte de paiement, toutes informations conservées par la banque afin d'en garantir la sécurité. Lors de son passage en caisse (réelle ou virtuelle), il choisira l'option biométrique et validera son opération d'un sourire à la caméra.

PopID POS

Grâce à sa position de premier établissement acquéreur aux États-Unis, J.P. Morgan Chase possède les moyens d'installer le paiement biométrique parmi les gestes banals de la vie quotidienne… pour peu qu'il consente les efforts nécessaires au niveau de sa stratégie de distribution – par exemple en termes de tarification (sujet toujours éminemment sensible) – pour que les commerçants l'adoptent sans hésitation. Encore faudra-t-il également que les consommateurs se laissent convaincre.

En effet, les usages courants de la technologie, notamment sur nos smartphones où elle est déjà exploitée, entre autres, pour les paiements, ne semblent pas suffire à faire franchir sans craintes l'étape supplémentaire demandée par la banque. Je pense que le mode de fonctionnement passif proposé génère automatiquement une inquiétude : nous préférons tous nous assurer que nous sommes à l'origine de nos transferts d'argent en les déclenchant par une action délibérée, aussi triviale soit-elle.

La durée des expérimentations, caractéristique des habitudes de l'industrie, laisse au moins le temps d'évaluer ces possibles limitations et d'en rechercher des solutions ou, à tout le moins, des palliatifs. En tous cas, jamais l'hypothèse d'une transition vers le paiement biométrique n'a paru si proche de se réaliser. En revanche, il reste à s'étonner que J.P. Morgan appuie sa solution sur les réseaux de carte au lieu de profiter de l'opportunité pour basculer vers les transferts bancaires instantanés.

dimanche 11 février 2024

Chase, la banque sans imagination

Chase
Partout, les institutions financières, encouragées par la migration de leurs clients vers les canaux « digitaux », tendent à réduire leurs réseaux physiques. Tout au plus quelques-unes promettent-elles d'éviter les fermetures hâtives pour ne pas brusquer les quelques irréductibles qui persistent à les fréquenter. Et puis il y a Chase, qui exprime son intention de poursuivre ses nouvelles installations.

La même semblait pourtant résolument sur la voie de la dématérialisation quand elle annonçait, il y a un peu plus d'un an, l'abandon de ses activités de location de coffre-fort, une des dernières qui restent impossibles à décliner sous forme virtuelle, à distance. Il faut croire qu'il ne s'agissait que d'une anecdote, destinée à se débarrasser d'une composante lourde et coûteuse du métier de banquier, dans une vision imperturbablement centrée sur les interactions de proximité, en face à face.

Celle-ci, en revanche, n'entre clairement pas dans le champ d'une péripétie marginale. Selon la communication officielle, Chase prévoit en effet d'investir plusieurs milliards de dollars au cours des trois années à venir pour l'ouverture de 500 agences supplémentaires (s'ajoutant aux 650 déjà réalisées depuis 2018), la rénovation de 1 700 autres au sein de son parc existant (pour un total de 3 000 sur la période de 2021 à 2027) et le recrutement de 3 500 personnes en charge de leur fonctionnement.

À travers une priorité accordée au développement de sa présence dans les communautés aujourd'hui mal desservies, en particulier dans les zones rurales et autres marchés à concentration d'individus aux revenus faibles, l'établissement vise apparemment une stratégie d'expansion de sa clientèle. Et la méthode retenue correspond à sa conviction inébranlable que les consommateurs continuent à demander de disposer d'un point de vente de proximité pour leurs besoins financiers.

Cependant, quand Chase évoque à l'appui de son argumentaire, les 900 000 visites quotidiennes dans ses locaux (un chiffre qui, il est vrai, paraît impressionnant), les motifs de ces déplacements, tels qu'elle les mentionne, ont de quoi surprendre puisque, outre les consultations sur des décisions importantes, qui justifient habituellement le recours à un conseiller, il est question de dépôt d'espèces et de remise de chèques. Pour une pionnière de la dématérialisation de cet acte, la révélation est choquante !

Passons sur les considérations sociales qui animeraient la démarche, entre soutien au tissu économique des territoires et dynamisation de l'emploi local, relativement peu crédibles de la part de la banque de détail de J.P. Morgan. La réalité réside donc plus vraisemblablement dans un insatiable désir de croissance, par augmentation du nombre de clients, qui se fait nécessairement de plus en plus agressif (et dispendieux) pour surpasser les plus de 70 millions de particuliers conquis à ce jour.

Or, visiblement, les dirigeants de Chase n'imaginent pas d'autres solutions afin d'assouvir leurs envies que de reprendre la recette éculée de l'extension de l'empreinte physique. Alors que, dans le monde entier, les banques « digitales » s'emparent de parts de marché et sont seules en forte progression (pas toujours sans difficultés, certes), ils croient pouvoir remonter le cours de l'histoire et maintenir leur emprise grâce au modèle d'une autre époque, malgré une équation désespérément défavorable.

Car, en ciblant notamment les populations les plus modestes, les milliards de dollars engagés dans l'aventure, qui sont indispensables au vu de l'approche adoptée, auront bien du mal à générer la moindre rentabilité, même à long terme. Mais voilà, comme tellement de grands groupes traditionnels, J.P. Morgan ne sait pas vraiment imaginer la banque autrement que par son prisme primitif et s'obstine à ne percevoir les canaux à distance que comme un complément à l'agence, immuable et définitive.

En synthèse, l'initiative de Chase ressemble essentiellement à un caprice de riche : un projet à contre-courant, assorti d'un budget faramineux, habillé de préoccupations sociales, émerge comme une excellente idée à un moment où les résultats franchissent des records. Mais je suis prêt à parier que les plans seront discrètement abandonnés au prochain incident de parcours et que les promesses seront alors vite oubliées.

Agence Chase

vendredi 15 décembre 2023

J.P.Morgan ferme son robot-conseiller

J.P.Morgan Wealth Management
Décidément, rien n'y fera : les banques traditionnelles restent incapables de répliquer les recettes de la FinTech. J.P.Morgan Chase nous en fournit aujourd'hui une nouvelle illustration, dans un domaine particulièrement représentatif, en préparant la fermeture prochaine de sa plate-forme de conseil en investissement automatisé.

Le principe paraissait pourtant trivial, à tel point que les institutions financières sont nombreuses dans le monde à avoir essayé de l'adopter : une relation (presque) entièrement en ligne, une gamme de supports réduite, essentiellement à base de fonds indiciels, des frais de gestion modérés, un ticket d'entrée minimal… Il ne devrait pas être très compliqué de bâtir un modèle économique performant à l'intersection d'une structure de coûts optimisée et d'une démocratisation de l'accès à l'investissement.

Or, en dépit de l'application de ces ficelles, qui ont construit le succès de trublions tels que Betterment et Wealthfront au cours de la décennie écoulée, J.P.Morgan s'apprête donc à jeter l'éponge (l'offre n'est d'ailleurs déjà plus mise en avant), se justifiant d'abord par son incapacité à rentabiliser l'activité (qu'elle essaie de présenter comme une difficulté généralisée du secteur), à laquelle vient s'ajouter, plus discrètement, l'admission de ses maigres résultats en matière de conquête de clientèle.

Cependant, à y regarder de plus près, par exemple à travers une revue comparative établie par Forbes en 2023, les défauts de la solution deviennent apparents, entre un coût plus élevé que celui de la concurrence et l'absence d'accompagnement personnalisé (dont l'impossibilité de contacter un professionnel), en passant par une expérience utilisateur médiocre. Son unique avantage est la transparence procurée aux clients existants de Chase par son intégration dans leur application bancaire.

J.P.Morgan Investment

Mises bout à bout, ces imperfections révèlent clairement la raison profonde de l'échec : J.P.Morgan ne parvient pas à émuler l'efficacité d'un véritable robot-conseiller. Son organisation et ses modes de fonctionnement habituels, dont elle ne s'est pas défaite pour l'occasion (par exemple en créant une entité séparée afin de porter le projet), sont incompatibles à la fois avec un produit dont la technologie permet de compresser le prix et avec la mise en œuvre de parcours « digitaux » à l'état de l'art.

En résumé, c'est l'essence même de la FinTech que la vieille banque ne réussit pas à appréhender et reproduire. Elle peut toujours dupliquer ses formules, si elle n'a pas au préalable assimilé simultanément le degré de rationalisation qu'autorisent les outils informatiques et l'attention systématique aux attentes des clients qui fait la différence, elle ne sera jamais à la hauteur. Quand, en outre, elle se trouve dans une position d'auto-cannibalisation (en l'occurrence, J.P.Morgan propose d'autres approches d'investissement beaucoup plus lucratives), elle court directement au désastre.

lundi 1 mai 2023

J.P. Morgan expérimente ChatGPT

J.P. Morgan Chase & Co.
Après avoir fait la une de la presse il y a quelques mois en interdisant l'utilisation de ChatGPT à ses employés, il apparaît que JPMorgan Chase & Co. cherche à exploiter la star de l'intelligence artificielle générative dans le but d'anticiper les décisions des banques centrales et conquérir de la sorte un avantage dans ses activités de trading.

Pas de surprise dans la démarche, tous les intervenants sur les marchés financiers, de l'amateur dans sa chambre aux géants de l'investissement et leurs centaines de professionnels, se précipitent systématiquement sur chaque innovation technologique susceptible de leur faire gagner la moindre supériorité, espérant engranger ainsi des gains supplémentaires. La meilleure méthode consistant à prophétiser l'avenir (dont les mouvements de bourse), la conception de systèmes prédictifs est au centre du jeu.

En la matière, l'approche développée par J.P. Morgan est relativement élaborée et implique plusieurs composantes soigneusement orchestrées. Une première partie, celle confiée à ChatGPT, repose sur l'analyse des déclarations des responsables de la réserve fédérale américaine en amont de ses annonces officielles, au sein desquelles sont identifiées les orientations bellicistes ou pacifistes, matérialisées dans un indice « Hawk-Dove » qui sert ensuite de référence aux prévisions de sa politique.

En effet, l'entraînement préalable, sur un historique de 25 ans, d'un modèle d'apprentissage automatique (complémentaire à ChatGPT, donc) a permis d'établir une corrélation entre les propos tenus par les responsables avant les rendez-vous officiels et les actions présentées lors de ces derniers. À un second niveau, mieux maîtrisé par les opérateurs, les résolutions prises par les autorités ont des conséquences directes sur les principaux instruments financiers (actions, indices, obligations, bons du trésor…).

En résumé, la combinaison globale de ces différentes briques rend possible une projection des mouvements probables sur les titres à partir des commentaires partagés plusieurs jours, voire semaines, avant que leurs véritables événements déclencheurs ne surviennent. Un rêve de trader qui, comme beaucoup d'autres avant lui, devra toutefois être mis à l'épreuve des réalités, en particulier son évolution quand il se propagera dans l'industrie et l'impact de son existence sur les comportements des institutions.

À ce stade, J.P. Morgan, qui affirme que les résultats obtenus sur ses premières applications opérationnelles sont prometteurs, reste relativement prudente et considère encore son approche comme expérimentale. Sa modération ne l'empêche pourtant pas d'avoir déjà mis en œuvre son score « Hawk-Dove » sur les banques centrales britannique et européenne, une trentaine d'autres devant faire l'objet du même traitement dans les mois qui viennent. L'IA n'a pas fini de transformer l'univers de la finance…

JPMorgan Chase & Co.

lundi 23 janvier 2023

Les banques américaines ont 20 ans de retard

Early Warning
Quand les banques françaises lançaient leur solution de paiement en ligne Paylib, en 2013, je m'amusais de leur lenteur à réagir à la menace des trublions tels que PayPal. Je peux désormais relativiser mes sarcasmes puisque, selon le Wall Street Journal, l'industrie américaine s'éveillerait tout juste aux mêmes enjeux… avec 20 ans de retard.

Ceux qui croiraient naïvement que ce délai d'incubation – de l'idée, la réalisation n'ayant vraisemblablement pas encore débuté – ait abouti à une solution révolutionnaire en seront pour leurs frais. Les informations disponibles à ce stade laissent entrevoir un module d'encaissement tout à fait classique du côté des marchands et un parcours de règlement banal basé sur la saisie d'une adresse de courriel ou d'un numéro de téléphone, reliés en arrière-boutique à une carte de débit ou de crédit standard.

La mise en œuvre du projet paraît tout aussi rocambolesque. Ainsi, la première option envisagée – qui consistait, à l'inverse de la démarche adoptée dans l'hexagone, à étendre les capacités du service d'échanges d'argent entre pairs, Zelle – a été abandonnée en raison des polémiques jamais éteintes sur la fraude incontrôlable qui affecte son fonctionnement et sa réputation. Le nouveau dispositif serait confié au même prestataire – Early Warning, appartenant aux principales banques – mais en resterait indépendant.

Le résultat serait donc, en résumé, un système de paiement rigoureusement identique à ceux qui ont fait leurs preuves, parfois depuis plus de deux décennies, et ont déjà conquis des millions d'adeptes fidèles, surtout sur leur marché domestique, aux États-Unis, sans même espérer profiter d'une synergie étroite avec l'outil déployé précédemment pour un autre besoin, qui, en dépit de ses défauts, a réussi à capter une large audience grâce à sa promotion par les institutions financières auprès de leurs détenteurs de comptes.

Je ne sais pas comment raisonnent les stratèges dans ces entreprises mais il ne faut pas être grand clerc pour imaginer qu'une telle proposition de valeur est irrémédiablement vouée à l'échec. L'exemple de Paylib, dont on ne peut hélas penser qu'ils ont connaissance, pourrait pourtant les éclairer : son aventure dans le paiement en ligne a fait long feu et laissé place à une plate-forme de transferts entre amis… assez étrangement assortie de paiement de proximité (pour les appareils équipés du système Android).

Apparemment, la réaction des acteurs historiques serait due à la soudaine prise de conscience du risque que représentent pour eux les « nouveaux » entrants, en particulier par leur capacité à s'emparer de la relation avec leurs clients. Bien sûr, l'irruption d'Apple constitue en la matière une alerte bien plus puissante que celle de PayPal auparavant, mais la tendance, perceptible depuis des années, a été trop longtemps ignorée… et les tentatives de corriger le tir aujourd'hui, dans la panique, sont risibles et désespérées.

Early Warning - When money moves, life happens

samedi 14 janvier 2023

Le chèque, toujours essentiel…

J.P.Morgan Wealth Management
Plus d'une décennie après l'introduction par USAA de l'encaissement dématérialisé de chèque, sur smartphone, l'entité de gestion de patrimoine de J.P. Morgan annonce son adoption pour l'alimentation directe des comptes d'investissement. Voilà un moyen de faciliter la vie des clients et d'attirer davantage de flux… teinté d'archaïsme.

Au lieu de les contraindre à déposer d'abord leurs chèques sur leur compte courant avant de pouvoir effectuer un versement sur leur portefeuille, en rallongeant de la sorte inutilement les délais de traitement, l'application mobile de Chase propose désormais à ses utilisateurs de sélectionner dès la numérisation du document la destination de la somme correspondante parmi les différents produits détenus, libres ou réglementés. Le mouvement est alors enregistré sous 24 heures, en une seule démarche.

De toute évidence, l'initiative sera appréciée de toutes les personnes qui devaient jusqu'à maintenant réaliser ces opérations en deux étapes, avec toutes les frustrations et les risques d'erreur que ces manipulations peuvent engendrer. Cependant, la banque est certainement tout aussi intéressée économiquement à cette optimisation des procédures, susceptible d'encourager ses clients à rediriger plus souvent l'argent qu'ils perçoivent vers l'investissement ainsi qu'à privilégier leur compte Chase pour ce faire.

J.P.Morgan Wealth Management – QuickDeposit for Investments

Sans remettre en cause les bénéfices incontestables du dispositif, il est tout de même consternant de constater que, en 2023, le chèque imprimé (heureusement virtualisé dans une partie de plus en plus importante de son cycle de vie) continue à faire l'objet d'innovations dans l'industrie. Car il faut croire que si de tels efforts sont jugés nécessaires, c'est bien que les consommateurs maintiennent un usage soutenu de cet instrument non seulement désuet mais surtout totalement dépassé aujourd'hui. Et cette situation est largement due à l'attitude des banques vis-à-vis de son éradication.

En effet, outre la simple passivité, matérialisée par l'absence quasi universelle de toute velléité d'abandon proactif, chaque nouvelle solution qui, à l'instar de celle de J.P. Morgan, rend son recours plus efficace, en fait en réalité automatiquement la promotion et entretient sa survie au-delà du raisonnable. Prises entre le désir d'améliorer l'expérience du client et les envies de supprimer les vestiges de l'ère du papier, les institutions financières ne parviennent pas à choisir et s'enfoncent dans un double piège de coûts, de gestion des chèques, d'une part, et de projets pour s'en accommoder, d'autre part.

dimanche 4 décembre 2022

Le concept de coach financier fait son chemin

Chase
La demande latente de leurs clients finit par éveiller les banques historiques aux opportunités de déployer des outils d'assistance en matière de santé financière. Cependant, si quelques initiatives, bien qu'encore très loin d'atteindre la perfection, semblent prendre une direction prometteuse, d'autres paraissent absolument pitoyables.

Dans cette seconde catégorie, évacuons immédiatement le cas hélas représentatif de Santander (au Royaume-Uni), qui propose deux fonctions spécialisées (pour faire illusion en dépit de son incompétence ?) au sein de ses applications en ligne et mobile, l'une consacrée à l'élaboration d'un budget et l'autre à l'évaluation de la situation. Problème ? Les deux reposent sur une saisie entièrement manuelle des informations requises et, éventuellement, suggèrent des recommandations relativement génériques.

En 2022, dans un pays possédant près d'une décennie d'expérience de la banque ouverte, demander à un utilisateur de fournir lui-même ses revenus, ses emprunts en cours et la répartition de ses dépenses… dans le seul but de lui présenter ses flux d'argent sous forme graphique est aussi ridicule que honteux. Et que penser d'une aide formulée une fois, à l'issue du questionnaire, sans aucun suivi ? Les responsables de ces aberrations peuvent-ils véritablement croire qu'elles ont une quelconque utilité ?

À l'opposé, J.P. Morgan, qui n'est pourtant pas toujours une référence pour l'innovation, montre comment aborder le sujet avec pragmatisme, même sans engager des moyens considérables. Avec sa nouvelle solution Wealth Plan, mise gratuitement à la disposition des 26 millions de détenteurs de compte courant auprès de sa filiale Chase, ces derniers bénéficient désormais d'un accompagnement rapproché, sur le long terme, ajusté à leur contexte et leurs besoins, quoique sans prétentions excessives (mais extensible).

J.P. Morgan Wealth Plan

Les fondations du service reposent sur un tableau de bord à 360° des finances personnelles du client, reposant naturellement sur un indispensable module d'agrégation de comptes. Vient ensuite une découverte de ses priorités – autant en termes de préoccupations (maîtrise des dépenses, de l'endettement…) que de projets d'avenir (de l'envie de voyage à la préparation de la retraite) – qui permettront de focaliser les efforts sur les thématiques qui comptent et qui trouveront un écho dans la durée.

Dès lors, le coach (logiciel) développe des stratégies possibles afin d'atteindre les objectifs envisagés, les soumet au client et les affine avec lui, et tente régulièrement, au fil du temps, de les adapter aux circonstances. Il peut s'agir, par exemple, de réaliser une simulation, en testant diverses hypothèses, dont l'impact sur la vie quotidienne est illustré concrètement sur le budget habituel, et d'adopter le plan d'action correspondant. Ou bien d'un rappel de l'intérêt de rehausser le niveau d'ambition sur telle ou telle cible.

Par rapport aux enjeux globaux de santé financière, l'approche de J.P. Morgan souffre d'une limitation sérieuse en ne traitant que du volet de l'épargne (associé logiquement à ses produits d'investissement), alors que les américains ont probablement besoin, surtout dans la conjoncture actuelle, d'apprendre à mieux maîtriser le crédit et ses dangers. Peut-être dans une version ultérieure ? À tout le moins, la démarche se veut pratique et opérationnelle, de manière à optimiser l'engagement des consommateurs.