Free cookie consent management tool by TermsFeed
C'est pas mon idée !

dimanche 21 juillet 2013

Brèves : Simple, Sina, cloud...

Voici une nouvelle série de brèves couvrant, encore une fois, quelques annonces hétéroclites, de l'anniversaire de Simple aux déboires d'un porte-monnaie virtuel suisse, en passant par l'éveil de la Chine aux services financiers en ligne ou bien une enquête sur le cloud dans le secteur de l'assurance...


Simple
Lancée sur une idée née en plein débâcle financière mondiale, Simple fête son premier anniversaire en livrant quelques informations sur son activité : plus de 250 000 invitations demandées, 40 000 clients enregistrés, 1 milliard de dollars de transactions traitées (en tendance annuelle), 100 millions de dollars d'épargne gérés et 72 collaborateurs.

Le petit trublion semble donc en passe de réussir son pari d'imposer une approche différente de la banque, fondée sur des valeurs de transparence et de simplicité ainsi qu'une indéfectible capacité d'innovation. Elle a su trouver sa clientèle, qui est probablement en train d'évoluer d'une première vague de passionnés de technologies vers une cible plus "grand public".

Désormais, le modèle est là, il ne reste plus qu'à le copier...


Sina
Puisque nous en sommes aux acteurs qui menacent l'empire des institutions financières, jetons un coup d'œil sur la Chine, qui nous donne un intéressant exemple, avec l'annonce par Sina, le géant local des médias en ligne, de son incursion imminente dans le secteur bancaire...

Essentiellement connue jusqu'alors pour sa plate-forme de micro-blogging Weibo (un équivalent de Twitter), la société vient en effet de présenter WeiBank, qui promet d'offrir, sur internet, tous les services financiers de base – dépôts et virements, cartes de crédit, produits d'investissement...

Les banquiers qui sourient encore à la simple idée qu'un géant du web puisse empiéter sur leur territoire vont peut-être enfin commencer à réaliser que leur métier est sur le point de changer radicalement.
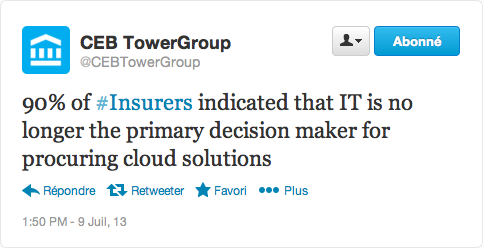

Tweet CEB TowerGroup

Le tweet du cabinet d'analystes CEB TowerGroup pourrait se passer de commentaire : selon une enquête, 90% des compagnies d'assurance affirment que leurs choix de solutions cloud ne sont plus pilotés par leur DSI (Direction des Systèmes d'Information). Et il y a fort à parier que la situation est identique dans d'autres secteurs.

Que la sélection des outils se rapproche des utilisateurs n'est pas nécessairement une mauvaise nouvelle, pour autant que les décideurs informatiques restent bien impliqués dans la définition et le contrôle des critères qu'ils sont seuls à maîtriser, notamment en matière d'intégration, de cohérence, de pérennité et de vision stratégique, à l'échelle de l'entreprise. En revanche, ceux qui se contentent de regarder passer les projets (voire même de les découvrir a posteriori) sont assurément en faute !


Festival de Gurten
Terminons ce panorama sur la mésaventure qui est arrivée aux spectateurs du festival de Gurten, près de Berne, en Suisse. Comme il devient de plus en plus fréquent, les organisateurs les ont fortement incités à adopter un moyen de paiement numérique, prenant la forme, dans ce cas, d'un bracelet sans contact.

Las, une fois sur place, il a fallu se rendre à l'évidence, le système ne fonctionnait pas ! S'en est ensuivie une belle pagaille, en particulier autour des distributeurs automatiques les plus proches, situés à quelques kilomètres des lieux, car les participants s'étaient laissés convaincre d'abandonner leur pièces et billets. Voilà un rappel à la réalité pour les tenants de la disparition des paiements en espèces : il ne faut jamais oublier que, tristement, la technologie est toujours faillible !

samedi 20 juillet 2013

US Bank adopte Square Wallet

US Bank
Parmi les innombrables initiatives de paiement mobile à travers le monde, celle de Square – combinant terminal d'encaissement pour les commerçants et porte-monnaie virtuel pour les consommateurs – est évidemment incontournable. Ce constat n'a pas échappé à US Bank, qui propose donc désormais la solution de la startup à ses clients.

La portée de l'annonce ne doit pas être exagérée : il s'agit uniquement pour la banque d'inclure cette nouvelle option dans la palette de porte-monnaie numériques qu'elle présente aux porteurs de cartes de sa marque sur son site dédié. Il n'y a en effet aucune intégration particulière, puisque l'application de Square est conçue d'origine pour permettre d'y rattacher tout type de carte – de crédit, de débit ou prépayée. Par conséquent, la seule nouveauté est une mise en avant de l'offre auprès de la clientèle.

Malgré tout, ce timide pas en avant est, dans un sens, une avancée audacieuse de la part d'US Bank, car Square représente également pour elle une concurrente sérieuse dans le secteur des solutions de paiement pour les commerçants. Intelligemment, cette réalité ne l'empêche pas de considérer que le porte-monnaie mobile apporte une valeur significative aux consommateurs, qu'elle n'est pas, à ce jour, en mesure de délivrer elle-même et qu'elle a tout intérêt à voir se développer (pour augmenter l'utilisation de ses cartes).

En parallèle, la banque expose ici sa stratégie en matière de moyens de paiement émergents. Plutôt que de sélectionner une solution sur laquelle elle portera tous les efforts, au risque de faire le mauvais choix ou, inversement; d'investir à grands frais dans toutes les technologies prometteuses, il s'avère certainement plus raisonnable, à ce stade, de proposer des produits tiers aux utilisateurs afin d'évaluer leurs préférences. Pour US Bank, le porte-monnaie mobile de Square vient ainsi s'ajouter à l'offre V.me de Visa et à l'expérimentation de paiement sans contact intégrée à son application Go Mobile.

En synthèse, ce qu'il conviendra de retenir avant tout de la démarche de la 5ème banque américaine est son réalisme face aux startups, même lorsqu'elles peuvent aussi constituer une menace pour elle. Dans un secteur en ébullition, les innovations se multiplient et aucune solution ne parvient à s'imposer, celles des banques plutôt moins que les autres. Il est donc devenu essentiel, pour préserver l'avenir, de miser sur plusieurs options simultanément. Les partenariats – plus ou moins étroits – avec de nouveaux acteurs sont un excellent moyen d'y parvenir sans prendre de risques inconsidérés.

Porte-monnaie numérique de US Bank

vendredi 19 juillet 2013

Westpac : le crédit immobilier dans la poche

Westpac Nouvelle Zélande
Il y a d'abord eu le crédit à la consommation (par exemple chez Cofinoga), puis le crédit automobile (par CUNA), voilà maintenant le crédit immobilier : la nouvelle version de l'application mobile de Westpac Nouvelle-Zélande permet au client d'obtenir en quelques minutes un accord de principe pour sa demande de prêt.

Avec ce nouveau service, qui complète celui existant déjà dans les services en ligne de la banque, le mobinaute pourra donc vérifier sa capacité d'emprunt et entamer une démarche de demande de prêt en tout lieu et à tout moment, juste après la visite de l'appartement de ses rêves, pendant une vente aux enchères... Finis (ou presque) les multiples rendez-vous en agence et les innombrables formulaires à remplir, la simple saisie de quelques informations sur l'écran du téléphone suffira à initier le processus.

Westpac Nouvelle Zélande

L'objectif de Westpac avec cette option n'est évidemment pas de cibler les achats immobiliers impulsifs ! Outre l'effet d'annonce indiscutable, l'idée sous-jacente est plutôt de rendre l'accès au crédit plus facile et moins intimidant, en le mettant directement à la portée du consommateur. Mais il ne faut tout de même pas sous-estimer l'impact positif d'une présence permanente dans la poche des clients au moment de leur décision d'achat et de leur recherche de financement.

De ce point de vue, il est d'ailleurs intéressant de s'attarder sur la réaction d'une association de courtiers à l'annonce du nouveau service. Dans un réflexe défensif, sa représentante argue, pêle-mêle, que les logiciels sont incapables d'avoir la subtilité d'analyse de l'homme dans la décision d'accorder un crédit, que les courtiers adaptent leur offre aux besoins précis des demandeurs ou encore que beaucoup de clients ont besoin d'un échange en face à face lors d'un engagement de cette importance.

Or, ces justifications, maintes fois entendues, sont du même ordre que celles des majors de la musique, des maisons de presse ou des grandes chaînes de distribution de produits culturels, dont on voit aujourd'hui où leur aveuglement les mène. Certes, elles comportent un fond de vérité indéniable mais ignorent la direction que prend le monde et, avec lui, la majorité des consommateurs. Quand il ne restera plus qu'une poignée d'entre eux à avoir besoin d'un conseil "humain", la profession (telle qu'on la connaît) aura disparu...

Le nouveau service n'a pas été développé par hasard, puisque l'option équivalente de demande de crédit immobilier en ligne a déjà démontré son intérêt pour les clients. Peut-être même l'analyse des accès au site web a-t-elle révélé un usage fréquent depuis les téléphones mobiles... Et s'il n'est certainement pas question, à ce stade, d'une adoption massive, la tendance pour l'avenir est claire et Westpac n'entend pas rester à la traîne.

jeudi 18 juillet 2013

La Caixa aide ses clients à gérer leurs factures

La Caixa
Aujourd'hui, lorsqu'une banque française vous propose de gérer vos factures (d'eau, d'électricité, de téléphone, de loyer, d'abonnement à la gym...), elle se contente généralement de mettre à votre disposition un coffre-fort électronique dans lequel vous pouvez ranger, plus ou moins automatiquement, les documents que vous souhaitez conserver.

En parallèle, le même établissement prend en charge les prélèvements correspondants sur votre compte, à chaque échéance. Mais là, aucun service spécifique ne vous est offert, alors que la gestion de votre argent vous importe bien plus que la paperasse administrative (en principe)... La banque espagnole La Caixa vient de lancer un nouveau service, baptisé ReciBox, pour corriger cette aberration et aider (enfin !) ses clients à mieux suivre ces dépenses, particulièrement importantes dans leur budget.

ReciBox

ReciBox est une application web, accessible depuis tout appareil (PC, smartphone, tablette), offerte gratuitement aux adhérents du programme de fidélité "multiEstrella" de La Caixa. Entièrement focalisée sur les demandes de prélèvement automatique, elle propose 3 catégories de services : le suivi des factures, le calendrier des échéances et les alertes sur les événements importants. Cet ensemble donne au consommateur un point d'accès unique pour toutes ses questions concernant ses fournisseurs de services habituels.

Grâce à un tableau de bord clair et lisible, l'utilisateur de ReciBox va ainsi surveiller tous les émetteurs disposant d'une autorisation de prélèvement sur ses comptes, contrôler les factures reçues avant qu'elles ne soient débitées et sélectionner les règles applicables à chacune d'elles (choix du compte, rejet, paiement échelonné...). Côté pratique, le service rassemble les informations de contact des principaux fournisseurs et propose même une assistance pour gérer les contestations et autres demandes d'informations.

L'analyse de données figure aussi au menu de cette nouvelle offre. Elle va permettre, par exemple, de rassembler les différentes factures par catégories et d'en suivre l'évolution dans le temps, sous une forme graphique intuitive. Elle sera également capable d'envoyer, avant l'atteinte d'une échéance de paiement, un message ou un SMS dans le cas où le solde du compte est insuffisant ou, encore plus utile, si le montant réclamé est anormalement élevé.

Bien qu'ils existent depuis belle lurette et qu'ils soient extrêmement répandus pour les facturations récurrentes, les prélèvements bancaires font rarement l'objet d'une attention particulière de la part des banques. La Caixa démontre brillamment comment ces opérations banales peuvent donner naissance à de nouveaux services à valeur ajoutée exclusifs pour les clients, de la gestion d'alertes à l'analyse de l'évolution des coûts. Et il est possible d'en imaginer bien d'autres...

mercredi 17 juillet 2013

Prêt de Chez Moi, finance participative à la française

Actualités de La Nef
Tandis que le gouvernement nous promet (pour l'automne) une réglementation en faveur de la finance participative en France (ce qui n'a pas évité la fin de l'aventure pour le pionnier hexagonal FriendsClear), une nouvelle initiative était lancée le mois dernier par la coopérative financière solidaire La Nef : "Prêt de Chez Moi".

Le dispositif proposé est, en fait, une simple extension du modèle actuel de l'établissement. Depuis sa création en 1998, La Nef exerce en effet une activité de collecte d'épargne, celle-ci étant directement consacrée à l'octroi de crédits à des entreprises ou associations à vocation sociale ou environnementale. Avec "Prêt de Chez Moi", centré (pour l'instant ?) sur la région Rhône-Alpes, la nouveauté est que les épargnants (sociétaires) peuvent désormais choisir l'affectation de tout ou partie de leurs apports.

Dans la pratique, on retrouve la plupart des mécanismes "standards" de la finance participative, sur une plate-forme en ligne dédiée. Le candidat au prêt y découvre les projets en attente de financement, avec leur état d'avancement. Il peut alors proposer sa contribution, qui prendra la forme d'un dépôt à terme, à celui qui l'aura séduit. La procédure se déroule entièrement via internet.

De son côté, le demandeur a à sa disposition un espace pour présenter son activité, ses besoins et ses objectifs. Classiquement, son crédit lui sera effectivement accordé uniquement si le montant total qu'il a demandé a été entièrement souscrit par les internautes à l'issue d'une période de 45 jours.

Naturellement, les conversations sont également encouragées entre les participants, pour renforcer les relations entre les apporteurs de fonds et les emprunteurs et introduire une vraie dimension sociale dans la démarche, qui vient compléter la volonté de "Prêt de Chez Moi" de jouer sur les solidarités de proximité géographique.

Prêt de Chez Moi

En arrière-plan, La Nef apporte son expertise pour valider la viabilité de chaque projet présenté, non seulement via une analyse du dossier mais aussi à travers une rencontre avec son créateur. Cette sorte de certification ne justifie pas pour autant d'offrir la moindre garantie de bonne fin aux opérations financières. Ainsi, les investisseurs sont avertis que les montants qu'ils affectent à des projets spécifiques ne sont pas couverts contre les risques de défaillance des emprunteurs, contrairement aux dépôts "classiques".

En conclusion, "Prêt de Chez Moi" constitue une nouvelle déclinaison du concept de finance participative, un peu différente des précédentes, mais toujours bridée. Ici, l'appui sur un établissement agréé par la Banque de France (La Nef) permet de développer le modèle "prêt-emprunt" (par opposition au "soutien" sans contrepartie financière) mais l'absence de garantie sur les fonds investis représentera un frein à l'adhésion du grand public. Et le premier incident de remboursement ternira certainement l'image de la plate-forme...

Comme d'habitude avec ces initiatives, il est donc difficile de déterminer s'il faut se réjouir d'une avancée, même imparfaite, ou s'il faut craindre que, à force de concessions réglementaires et de petits écarts dans l'exécution, les pionniers ne soient en train de dénaturer le principe même de la "FinPart" dans l'esprit des consommateurs...

mardi 16 juillet 2013

Big Data, de la détection de fraude au marketing

Zions Bank
Depuis 2011, Zions Bank, petit établissement de l'ouest américain, a entièrement transformé ses processus de gestion de fraude grâce à des technologies de type "big data". Forte de l'expérience acquise et des infrastructures mises en place, elle commence désormais à étendre le champ d'action de cette initiative au marketing.

Pour mémoire, le projet initial consistait à collecter dans une gigantesque base de données (reposant sur un socle Hadoop) les informations issues des systèmes transactionnels et des équipements de sécurité (firewalls, serveurs web...) pour permettre de les analyser en (quasi) temps réel et détecter ainsi les attaques, vols de données et autres malveillances menaçant la sécurité des comptes des clients.

A ce jour, l'entrepôt stocke plus de 5 petaoctets de données, issus de 140 systèmes différents dont, entre autres, le cœur bancaire, les services en ligne, la gestion des crédits... Pour certains d'entre eux, la collecte est effectuée en temps réel tandis que, pour d'autres, l'alimentation est périodique. Par ailleurs, l'équipe comprend 2 "data scientists" (experts des données), chargés d'extraire du sens à partir de cette masse d'information brute.

Les résultats donnent (apparemment) toute satisfaction et les besoins continuent à croître. Malheureusement, la seule analyse de la fraude ne suffit plus à justifier les investissements nécessaires. Alors, les responsables du projet ont décidé d'ouvrir leur "trésor" à leurs collègues et, naturellement, les premiers intéressés sont les responsables du marketing, qui ont bien compris toute la valeur qu'ils pouvaient en retirer.

Un groupe dédié, baptisé "Marketing Insights", a donc été créé il y a 6 mois dans l'objectif d'identifier les opportunités d'utilisation des données disponibles et de dessiner les scénarios d'analyse qui pourraient être mis en œuvre pour, par exemple, définir des segments de clientèle plus précis, offrir des suggestions de produits plus pertinentes, prédire les comportements futurs des clients, optimiser l'exécution des campagnes marketing...

L'intérêt du dispositif "big data" pour ces besoins ? Toutes les données requises, précédemment dispersées dans des silos plus ou moins fermés, sont maintenant rassemblées dans un espace unique, autorisant des explorations inimaginables jusqu'alors. Un exemple saisissant : avant de lancer une option de dépôt de chèque sur mobile, la banque a pu d'abord estimer précisément le nombre de chèques déposés en agence par les clients utilisateurs de son application pour smartphone.

Les cas d'usage envisagés sont quasiment illimités et pourraient rapidement s'étendre à d'autres activités, notamment du côté du service client : les téléconseillers pourraient ainsi avoir à leur disposition un aperçu de la "valeur" et du risque de perte du client qu'ils ont au bout du fil et ajuster leur discours en conséquence.

En synthèse, la démarche de Zions Bank est exemplaire dans sa démonstration des innombrables possibilités offertes par les approches "big data" : en partant d'un projet spécifique, la banque découvre une myriade de nouvelles applications pour les données jusqu'alors enfouies dans son Système d'Information. Ce constat justifie donc une fois de plus la recommandation de lancer les initiatives "big data" sur la base d'un premier cas d'utilisation, tout en adoptant immédiatement une ambition stratégique.

Zions Bank

lundi 15 juillet 2013

ING enquête sur la banque mobile en Europe

ING
De toute évidence, les nouvelles technologies et les changements de comportements qu'elles induisent ont une forte influence sur la perception et les usages des consommateurs en matière de services bancaires. Pour mieux évaluer ces effets, ING a lancé une vaste enquête en Europe dont les résultats permettent à la fois de dégager des tendances globales et d'identifier quelques spécificités régionales...

Les 12 000 participants à l'étude, issus de 12 pays différents, ont été interrogés sur leurs attitudes, pratiques, habitudes et autres opinions sur 3 grands thèmes : la banque mobile, les moyens de paiement et les médias sociaux. Ce travail de grande ampleur nous procure une occasion unique de vérifier (ou pas), avec une relative objectivité, les impressions et autres croyances qui circulent sur ces sujets dans les institutions financières.

La première question posée est celle de l'utilisation des services mobiles offerts par les banques et, déjà, les écarts entre pays se révèlent impressionnants : autour d'une moyenne européenne de 25%, les néerlandais sont les plus fervents adeptes (41%), suivis de près par les luxembourgeois (37%), tandis que la Roumanie (10%) ferme la marche devant la France (19%) et la Belgique (20%), qui, de plus, disposent d'une faible marge de progression naturelle.

En revanche, les consommateurs sont largement d'accord à travers l'Europe pour considérer que la banque mobile les aide à se sentir plus en contrôle de leurs finances personnelles (environ 2 utilisateurs sur 3, en moyenne). Concrètement, ils consultent plus fréquemment l'état de leurs comptes et estiment mieux suivre leurs dépenses. Étonnamment, la moitié des accès dits mobiles sont effectués au domicile alors que les usages sur le lieu de travail, pendant le shopping, en vacances ou dans les transports se partagent le reste du temps.

A l'opposé, il est tout aussi intéressant de comprendre les motivations des réfractaires. Les plus nombreux (37%) sont, logiquement, ceux qui ne sont pas équipés des appareils (smartphones ou tablettes) nécessaires et ils justifient la position de la Roumanie (et son potentiel de développement). Juste après, ce sont les craintes pour la sécurité qui freinent les ardeurs (pour 1/3 des répondants) et il s'agit donc probablement de l'argument n°1 des français et des belges. Enfin, l'absence de valeur ajoutée perceptible n'est citée que par 11% des personnes interrogées.

Du côté des paiements, deux axes ont été étudiés : le "sans-contact" et les médias sociaux. Là encore, des fossés importants se creusent entre pays, cependant que les différences entre générations, qui continuent à donner un avantage aux "jeunes" (plutôt de 25 à 44 ans), sont tout de même beaucoup moins marquées (les "digital natives" sont désormais rattrapés par leurs aînés...).

Dans le cas du paiement sans contact, presque 2/3 des français expriment leur défiance vis-à-vis de la sécurité alors que, à l'autre extrémité du spectre, les néerlandais sont seulement 24% à adopter une position aussi craintive. Nos compatriotes sont également parmi les moins intéressés (19%) par des solutions de paiement via les médias sociaux tandis que celles-ci sont plébiscitées par les roumains (57%) et les turcs (51%)...

Le dernier volet de l'étude concerne plus généralement l'utilisation des réseaux sociaux pour les besoins financiers des consommateurs. Comme le laisse supposer le point précédent sur les paiements, les marchés émergents sont beaucoup plus friands de ce genre d'approches. Les principaux cas d'usage sont, entre autres, la recherche d'information, les plaintes et réclamations... ainsi que la demande de conseils pour un changement d'établissement ou l'ouverture d'un nouveau compte, pour plus d'un quart des répondants. Malgré tout, les recommandations des amis et de la famille restent les plus importantes pour ces décisions.

A la lecture de cette étude, il serait facile de conclure que les français sont extrêmement frileux face aux technologies et qu'il est donc judicieux pour les banques de continuer à capitaliser sur la valeur sûre de leurs modèles traditionnels. Or, peut-être vaudrait-il mieux, au contraire, tenter de comprendre (pour les corriger) les raisons profondes de leur désintérêt, certainement dû, au moins en partie, à des erreurs des institutions financières (par exemple sur la communication autour de la sécurité du paiement sans contact).

Enquête ING

dimanche 14 juillet 2013

Brèves : Swift, Citi, ING, Soon

L'été semble propice aux annonces mineures et autres actualités "légères", dont voici un petit échantillon particulièrement hétéroclite...


Swift
En 2007, à une époque où les médias sociaux représentaient un nouvel eldorado pour nombre de marques, le réseau de messagerie interbancaire Swift avait sacrifié à la mode en créant sa propre plate-forme communautaire "SwiftCommunity.net". Comme la plupart des initiatives du genre, celle-ci n'a jamais réellement décollé, malgré des investissements significatifs.

Prenant prétexte d'une supposée désaffection de ses utilisateurs pour d'autres solutions, l'entreprise a finalement annoncé la fermeture prochaine de son réseau social spécialisé. Il est tout de même vrai que quelques géants ont émergé entre temps, qui prendront aisément la relève : Linkedin, SlideShare, Scribd... Les utilisateurs de SwiftCommunity.net ne resteront assurément pas orphelins !

Il existe en tous cas une leçon à tirer de cet échec, pour des expériences ouvertes sur l'extérieur comme pour un réseau social d'entreprise (interne) : la création d'une communauté en ligne est un exercice difficile qui ne se contente pas d'une plate-forme technique, de moyens financiers et d'une équipe d'animateurs. Pour réussir, il faut notamment identifier ce qui rapproche les utilisateurs ciblés et s'assurer que la mise en œuvre et l'exécution sont en permanence alignées avec ce centre d'intérêt commun.


Citibank
Progressivement, toutes les banques introduisent des solutions d'authentification forte dans leurs services en ligne, pour lutter contre la cybercriminalité en croissance permanente. Une des solutions les plus répandues consiste à envoyer un code à usage unique par SMS au client qui tente de se connecter.

Relativement simple à mettre en place, ce mécanisme souffre malheureusement de quelques défauts : procédures complexes en cas de changement de numéro de mobile, délais incontrôlés de réception des messages, coûts d'exploitation... Profitant de la popularité grandissante des smartphones parmi ses clients, Citi leur propose désormais une solution complémentaire (initialement aux Philippines), sous la forme d'une application mobile.

Outre son côté pratique, puisqu'elle fonctionne de manière autonome, sans connexion réseau, cette approche permet également à la banque de reprendre un petit avantage sur les pirates qui commencent à développer des méthodes de détournement des SMS, grâce auxquels ils sont capables de prendre le contrôle des comptes malgré les protections existantes...


ING Direct
Dévoilé il y a à peine plus d'un an, le "PassBook" d'Apple devait révolutionner la gestion de coupons, cartes de fidélité, billets et autres tickets sur l'iPhone. A ce jour, il ne semble pas que le raz-de-marée d'applications attendu ait eu lieu, mais quelques tentatives d'utilisation continuent à apparaître régulièrement.

C'est maintenant le cas d'ING France avec la sortie [lien iTunes] de la toute nouvelle version de son application. Celle-ci va en effet intégrer le RIB et le code parrainage du client dans le dit "PassBook". Cet ajout ne changera pas la face du monde de la banque mobile mais il révèle une intéressante vision du rôle du vrai-faux "m-wallet" d'Apple, le transformant en un espace de stockage d'information, pour un accès rapide.


Soon
Pour le commun des mortels, Soon, la nouvelle banque 100% mobile d'Axa, n'est toujours guère plus qu'un concept présenté dans une vidéo. Ses concepteurs n'en poursuivent pas moins leurs actions de teasing, en dévoilant chaque semaine une nouvelle fonction, esquissant progressivement un concentré des meilleurs pratiques actuelles.

Ainsi, après la présentation du principe des "mots-dièses" (ou "hashtags"), familier des utilisateurs de Twitter et servant ici à "étiqueter" les transactions pour les manipuler plus facilement, la surprise de la semaine passée était le moteur de recherche de l'application Soon, qui interprète les requêtes en langage naturel. Finies les critères multiples et complexes, demandez simplement la liste des transactions "entre 50 et 60 euros en juin" et vous obtiendrez une réponse immédiate !

App mobile Soon

Dans un monde où les "réflexes" des consommateurs sont conditionnés par les géants de l'internet (Google, Facebook, Twitter...), l'adoption dans la banque en ligne des mécanismes qu'ils utilisent tous les jours sur le web fait évidemment partie des actions qui concourent à l'indispensable simplification de l'expérience utilisateur...

samedi 13 juillet 2013

Banque mobile : vive la simplicité !

Banque mobile
Il occupe un poste haut placé dans le département informatique d'une grande banque américaine, il affirme avec véhémence que les institutions financières sont désormais des entreprises de logiciel, il écrit, sous pseudonyme ("Coverlet Meshing"), pour InformationWeek et son dernier opus en date est consacré aux applications mobiles.

Après une telle introduction, vous imaginez bien que le sujet de cet article ne va pas être une énième répétition lénifiante de l'importance du mobile pour la banque. En fait, l'argument développé par Coverlet est que la valeur est dans la simplicité et il entreprend de lister un à un 5 obstacles majeurs à l'atteinte de cet idéal dans les grandes organisations qu'il connaît bien. La plupart sont extrêmement pertinents, quelques-uns sont plus discutables, mais tous devraient susciter une remise en question rafraîchissante...

Le constat de départ mérite à lui seul l'attention : afin d'assurer la visibilité de leurs applications dans les différents AppStores mobiles, les banques (comme bien d'autres entreprises) leur ajoutent constamment de nouvelles fonctions, qui rendent leur utilisation de plus en plus complexe. Or, une véritable réflexion sur l'expérience client devrait au contraire focaliser l'attention sur la simplification de l'accès aux services essentiels (souvenons-nous de la recommandation de St Exupéry : "La perfection est atteinte, non pas lorsqu'il n'y a plus rien à ajouter, mais lorsqu'il n'y a plus rien à retirer").

Première difficulté dans cette démarche : la recherche de consensus. Le mobile est à la mode et tout le monde a un avis à partager sur le sujet. Dans une entreprise, tous les responsables impliqués de près ou de loin dans la stratégie vont donc vouloir imposer leur point de vue. Dans ce cas, afin de concilier les opinions divergentes, la décision "facile" va être de prendre en compte toutes les suggestions et on aboutira ainsi à un résultat surchargé et incohérent.

La recommandation de Coverlet sur ce point est de confier les décisions à un responsable unique, visionnaire, capable de s'abstraire des pressions superflues de sa hiérarchie. Pour être efficace, il doit cumuler les compétences, en particulier technologiques et sociales, ces dernières lui permettant de laisser croire à ses responsables qu'il reste dans une logique de consensus. En revanche, je pense que le conseil donné de confier ce rôle à un "ingénieur" n'est probablement pas la bonne solution, dans la plupart des cas...

Les mêmes dangers guettent également l'écoute de la "voix du client". Prendre en compte les avis des consommateurs, tellement faciles à collecter dans les AppStores modernes, représente une tentation facile de satisfaire toutes les attentes des utilisateurs. Mais il peut devenir dangereux de répondre aux sollicitations sans discernement. Il est indispensable d'analyser posément les demandes, de les confronter à des résultats d'enquêtes "traditionnelles" (ceux qui s'expriment spontanément ne sont pas nécessairement représentatifs de la majorité) et d'appliquer un peu de bon sens dans leur traitement...

Dans le même registre, Coverlet souligne aussi les excès des AppStores, qui donnent un pouvoir absolu aux consommateurs, sans contrôle possible par les éditeurs d'applications. Si sa suggestion de court-circuiter ces boutiques officielles, en établissant une communauté (indépendante) d'utilisateurs, est justifiée, elle est malheureusement empreinte d'un certain manque de réalisme : les banques, en particulier, sont très mal placées pour réussir ce genre d'exercice. A défaut, je proposerais plutôt de composer avec le diktat des plates-formes et d'en profiter pour améliorer le dialogue avec les clients de manière générale.

Le quatrième point de la démonstration est particulièrement intéressant à explorer : l'ajout de fonctions et l'enrichissement permanent des applications conduit à un besoin croissant d'éducation des utilisateurs que les grandes organisations ne savent pas gérer efficacement. Le constat est indiscutable et aboutit à une multiplication des plaintes auprès des centres d'appel, ce qui nuit à l'objectif initial de transfert des interactions vers les canaux de libre service.

Bien entendu, cet argument est tout à fait recevable pour justifier la simplification de l'offre. Mais il peut aussi être un rappel des principes qui gouvernent le monde numérique moderne : les consommateurs attendent des services qu'ils soient intuitifs et qu'ils puissent être appréhendés immédiatement, sans requérir la moindre explication. En conséquence, les applications mobiles doivent toujours être simples à utiliser, même lorsque les fonctions qu'elles remplissent sont complexes.

Enfin, le dernier point de blocage abordé revient sur les travers de la culture des grandes entreprises (voire de la société en général). Celles-ci établissent (sauf exception, rare) un système dans lequel la valeur des "managers" est mesurée au nombre de collaborateurs qu'ils encadrent et au budget qu'ils gèrent. Or ces indicateurs vont totalement à l'encontre d'une cible de simplification : le responsable va toujours chercher à accroître son "pouvoir" en prenant en charge plus de services et de fonctions.

La solution, et ce sera certainement celle qui sera la plus difficile à mettre en œuvre, sera d'instaurer une nouvelle approche de la mesure de la performance dans l'organisation. Mais, après tout, comment se fait-il que, dans une ambiance générale promouvant la réduction des coûts et l'augmentation de l'efficacité, les managers ne soient pas déjà évalués sur leur capacité à réduire leur budget et leur équipe (tout en mettant en place les mesures nécessaires pour éviter les abus et dérives) ?

En conclusion, aujourd'hui plus que jamais et sur mobile plus qu'ailleurs, "simple is beautiful". Cependant, une fois cette vérité universelle admise, il reste à choisir la meilleure route vers la simplicité. La plus aisée à emprunter consiste à limiter les options incluses dans une application mobile. Ce qui, au passage, ne milite pas nécessairement pour une multitude de titres, remplissant chacune une seule fonction élémentaire, dont la diversité va induire elle-même une complexité.

Avec un peu d'ambition, d'autres pistes mériteraient aussi d'être envisagées pour simplifier l'expérience utilisateur, telles que des services intelligents capables de "comprendre" automatiquement les attentes du client en fonction de son contexte...

jeudi 11 juillet 2013

Un laboratoire de l'open data au Royaume-Uni

U.K. Department for Business, Innovation and Skills
Après ses efforts en faveur de l'entrepreneuriat et de l'innovation financière, le gouvernement britannique, via son "Department for Business, Innovation and Skills", s'attaque désormais à l'open data. Et – il fallait évidemment s'y attendre – l'approche retenue va bien au-delà des timides initiatives prises dans la plupart des pays du monde, adoptant une logique à la fois expérimentale et pragmatique.

Ainsi, quand les réglementations imposent généralement, au mieux, aux organismes publics d'ouvrir leurs données aux développeurs d'applications, les services de sa majesté mettent en place un cadre légal préparant l'obligation pour un certain nombre d'entreprises du secteur privé de mettre à disposition de leurs clients, sur leur demande, les données qui les concernent, sous une forme exploitable par des outils informatiques. Seront visés en priorité les services utilitaires, les opérateurs de télécommunication et... les banques, pour les transactions sur les comptes courants et cartes de crédit...

Auparavant, le programme "midata" fédérait déjà, depuis 2011, les actions volontaires de publication (sécurisée) de données, afin d'offrir aux consommateurs une meilleure visibilité sur leurs propres comportements. Actuellement, plus de 20 grands fournisseurs l'ont rejoint, parmi lesquels figurent, entre autres, RBS, Lloyds Bank, Visa, MasterCard...

Ces deux volets convergent dorénavant vers une nouvelle initiative complémentaire, le "midata Innovation Lab" ("mIL"), dont la vocation est d'accueillir des entreprises et autres organisations qui souhaitent concevoir et développer des services utiles aux consommateurs, fondés sur les informations auxquelles ils ont accès. Pour ce faire, un millier de britanniques ont accepté de partager leurs données, constituant ainsi un échantillon représentatif permettant de tester de nouvelles idées.

midata Innovation Lab

La vision de "midata" est que les participants à ce laboratoire produisent des solutions que chaque consommateur puisse utiliser, en l'alimentant avec ses propres données (qui restent donc privées), pour obtenir des conseils et des recommandations dans ses choix de la vie courante, en fonction de son historique. Il pourrait s'agir, par exemple, d'une application explorant et analysant les informations des communications téléphoniques pour optimiser l'abonnement sélectionné ou, plus simplement, d'un outil de représentation intuitive de la consommation électrique du ménage.

Avec cette expérience, le gouvernement poursuit au moins 2 objectifs importants pour l'avenir du pays : d'une part, renforcer le pouvoir des citoyens sur leur vie quotidienne et, d'autre part, promouvoir la culture des données ouvertes dans les entreprises, à la fois dans leur production et dans leur utilisation. Ce point est même jugé critique en raison du pouvoir de transformation de l'exploitation de l'information dans tous les secteurs de l'économie. Pour les organisations participantes, la promesse de valeur du "mIL" est de disposer d'un jeu de données incomparable pour développer leurs modèles.

Il faut avouer que la démonstration est plutôt convaincante : avec, notamment, une fédération de sources d'information plutôt riche, une promesse d'accompagnement des entreprises impliquées, un environnement propice à la collaboration, une cible de particuliers naturellement appétente à des outils d'"aide à la consommation" et une supervision publique garante de la protection des individus, les amateurs d'open data sont bien servis et ils devraient être nombreux à profiter de l'opportunité (en fait, plus d'une vingtaine de sociétés sont déjà embarquées dans l'aventure).

L'organisme à l'origine de ce laboratoire reste prudent et est tout à fait conscient de l'aspect expérimental de sa démarche et des risques d'échec auxquels il doit faire face. Mais il est évident que le jeu en vaut la chandelle, d'autant que les moyens mis en œuvre restent probablement raisonnables. Alors, même si nos gouvernements sont incapables de suivre un tel exemple, peut-être des grandes entreprises pourraient-elles au moins en tirer quelques leçons utiles pour leurs programmes d'innovation ?