Free cookie consent management tool by TermsFeed
C'est pas mon idée !

lundi 19 septembre 2016

L'habitation connectée selon la Matmut

Matmut
Toutes les innovations ne sont pas des révolutions mais même les plus modestes sont susceptibles d'ouvrir une fenêtre sur des transformations majeures. Ainsi, quand le Groupe Matmut propose [PDF] un détecteur d'humidité à ses clients victimes d'un dégât des eaux, il esquisse ce que deviendra progressivement l'habitation connectée.

Qu'on ne s'y trompe pas : quand j'écris « modeste », cela ne signifie pas « inutile », au contraire. En effet, les réparations consécutives à un dégât des eaux ne peuvent être lancées qu'après séchage des murs affectés. Or, jusqu'à maintenant, le professionnel en charge de l'opération devait se déplacer afin de mesurer le taux résiduel d'humidité et déterminer à quel moment les travaux peuvent commencer. Dans le cas où l'assuré Matmut choisit une indemnisation en nature, la compagnie rationalise cette phase.

En pratique, le prestataire agréé effectue une seule visite, au cours de laquelle il va remettre à la victime – si elle en accepte le principe – un boîtier du doux nom de TH2O. Celui-ci est simplement destiné à mesurer et transmettre l'humidité, soit manuellement (l'utilisateur enregistre les relevés sur le portail web dédié), soit automatiquement (l'envoi est automatique, via une application mobile). Dès retour à un niveau satisfaisant, l'entreprise est notifiée et prend rendez-vous pour réaliser les travaux.

Les avantages de cette approche sont évidents. Le client devrait voir les délais de traitement du sinistre réduits, puisqu'il n'a plus à attendre le prochain passage de l'expert pour le déclenchement des réparations. De son côté, les visites successives évitées – qui peuvent se multiplier, quand le séchage prend plusieurs semaines, voire plusieurs mois – procurent des gains d'efficacité et des économies importantes à l'assureur. Les bénéfices sont tels que l'utilisateur pourra conserver le boîtier TH2O après les travaux.

Là réside justement l'ouverture vers l'habitation connectée de demain, à grande échelle. L'appareil peut en effet servir de station météo, d'hygromètre et de thermomètre (ce qui le rend utile dans la durée). Il ne faut donc pas énormément d'imagination pour envisager qu'il soit mis ultérieurement au service d'offres de prévention et autres applications en tout genre. En outre, une fois le consommateur familiarisé avec une solution, il deviendra certainement plus facile de le convaincre d'en déployer de nouvelles…

Mur humide

dimanche 18 septembre 2016

Quels canaux pour la banque de demain ?

Apple iMessage
Sans revenir aux temps de la banque accessible uniquement en agence, l'équation des canaux était, encore récemment, relativement simple : téléphone, GAB, web et app mobile couvraient les besoins. Cette époque est malheureusement révolue et nous assistons désormais à une explosion des possibilités, qu'il faudra bien prendre en compte.

Il suffit de consulter l'actualité pour se rendre compte de la diversité des moyens d'interaction disponibles aujourd'hui. Dans le sillage des smartphones et tablettes, les premiers appareils à porter (« wearables ») ont d'abord commencé à apparaître. Certes, les Google Glass n'ont pas rencontré le succès escompté et l'engouement initial pour l'Apple Watch semble aujourd'hui s'estomper, mais il ne fait pas de doute que ces tentatives pionnières seront suivies par d'autres, plus convaincantes, et que leurs adeptes demanderont des services adaptés à ces gadgets.

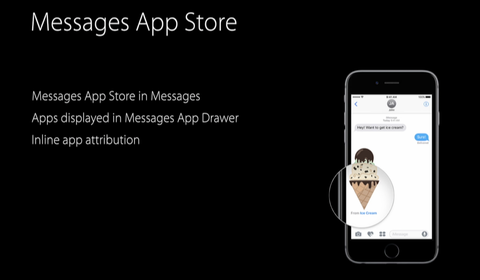
Plus récemment, la mode des messageries instantanées a déferlé aussi sur le marché et le dilemme de l'adoption de « chatbots » dans les institutions financières est au centre des débats actuels. Plusieurs d'entre elles ont tranché et ont lancé des initiatives. Cependant, en arrière-plan, une autre question se pose car la diversité des plates-formes (Facebook Messenger, WhatsApp, WeChat, pour ne citer que les plus populaires) impose des choix cornéliens. Sans oublier l'approche hybride d'Apple qui lance un AppStore dédié aux applications destinées à sa solution iMessage…

Plus discrètes pour l'instant, les interfaces vocales représenteront vraisemblablement la prochaine vague à surveiller. Après leurs début sur des modèles fermés, l'intégration de services tiers dans les assistants interactifs Siri (Apple), Google Now, Cortana (Microsoft), Alexa (Amazon)… devient en effet, à la faveur des progrès technologiques de la reconnaissance vocale et de l'intelligence artificielle, une tendance pleine de promesses. Dans ce cas également, la multiplication des options représentera un défi.

Et le mouvement ne s'arrêtera pas là. Se dessine déjà l'arrivée de la réalité virtuelle (ou augmentée), avec ses exigences d'expérience immersive (explorée, notamment, par Alibaba dans les paiements et par la polonaise Cinkciarz dans le trading de devises sur Hololens). Puis, viendra le règle des robots, humanoïdes ou non, avec lesquels les interactions devront être réinventées – ainsi que l'esquissait récemment une équipe participant au hackathon de la conférence TechCrunch Disrupt, à travers une application de gestion de caisse (paiement compris) pour le robot Pepper d'Aldebaran.

Comment se préparer à toutes ces nouveautés et s'assurer que les services financiers y rempliront leur rôle efficacement, en temps utile ? La première règle est de surveiller attentivement les évolutions du marché, à la fois du point de vue de l'émergence des technologies et des changements de comportement des consommateurs. Ce prisme de lecture aidera établir les priorités et à éviter de perdre trop d'énergie dans des impasses. Il faudra ensuite analyser en profondeur les usages de chaque canal.

Car une erreur fatale – qui continue à nuire à l'expérience mobile de la banque – consiste à se contenter de répliquer les mêmes fonctions et les mêmes modèles d'interaction sur chaque nouveau média. Il est indispensable, au contraire, de prendre d'abord le temps de comprendre comment l'utilisateur s'approprie le support et d'en déduire les services qu'il y recherchera et la meilleure manière de les y intégrer. Une telle réflexion est primordiale, par exemple, avant de se lancer dans l'aventure des « chatbots ».

En parallèle, l'apprentissage technique devrait commencer au plus tôt. Dans la plupart des cas, les enjeux « directs » en la matière sont limités : d'une part, l'accès aux plates-formes est souvent simplifié et, d'autre part, des entreprises spécialisées sont généralement prêtes à fournir leur expertise sur les problématiques les plus complexes (telles que la conception d'assistants intelligents). L'intégration avec les systèmes existants sera, en revanche, beaucoup plus difficile à mettre en œuvre (soulevant une fois encore la question de la modernisation des cœurs bancaires).

Enfin, à la rencontre de la prise en compte des attentes des clients et de la maîtrise technologique, il restera à mettre en place et animer une démarche d'expérimentations extrêmement agile – cohérente à l'échelle de l'entreprise dans son ensemble (et non, comme c'est trop souvent le cas, restreinte à un petit sous-groupe) – permettant de valider (ou d'infirmer) les hypothèses formulées très rapidement, en conditions réelles. A minima, ces efforts seront nécessaires pour résister à la menace de startups dont la capacité de s'emparer des tendances émergentes est inscrite dans leur ADN.

Avec la prolifération inéluctable de nouveaux canaux de relation, l'enjeu pour les institutions financières sera de maintenir le contact avec leurs clients là où leur quotidien les entraîne. Le phénomène est aujourd'hui sensible dans le déplacement des usages depuis les applications mobiles vers les outils de messagerie instantanée, il se poursuivra dans des directions de plus en plus variées, qu'il faudra aborder avec des approches toujours plus différenciées, répondant à des besoins à chaque fois spécifiques.

Apple iMessage AppStore

samedi 17 septembre 2016

OystPay, le système de paiement gratuit

Oyst
La meilleure stratégie pour attirer l'attention de clients potentiels sur une offre innovante est de leur proposer gratuitement un service qu'ils ont toujours payé, parfois très cher. Telle est donc la promesse de la jeune pousse britannique Oyst avec sa nouvelle solution de paiement en ligne, sans frais d'installation, de transaction ou autre abonnement.

Son prix imbattable n'empêche pas OystPay d'être un service complet, intégrant les fonctions standards de sa catégorie : acceptation des principales cartes (American Express, Mastercard, Visa…), dans plus de 150 pays, prise en charge des transactions récurrentes et des abonnements, personnalisation des pages de paiement et adaptation à tous les formats d'écran, sécurité à l'état de l'art (comprenant des outils de lutte contre la fraude paramétrables par le commerçant), tableaux de bord de suivi de l'activité…

Alors, où est l'astuce ? Tout simplement dans un renversement de modèle économique, caractéristique de notre époque : c'est la capture d'information sur les consommateurs (et leurs habitudes d'achat) qui va procurer à la startup une source de revenus. Pour le comprendre, il faut d'abord savoir que le paiement avec OystPay requiert une inscription préalable de la part de l'utilisateur. Naturellement, cette étape introduit une friction initiale dans le processus, mais les transactions ultérieures seront finalisées en 1 clic.

Or, le premier métier d'Oyst est d'intégrer la vente au cœur du marketing digital, grâce à une solution qui, au lieu des publicités habituelles du web, expose des modules d'achat immédiat et instantané. Évidemment, ces derniers sont d'autant plus pertinents que le nombre d'inscrits à sa plate-forme de paiement est élevé. En outre, la connaissance intime de l'internaute constitue un facteur essentiel du ciblage hyper-personnalisé des campagnes. Dès lors, la diffusion du module d'encaissement et son utilisation par le plus grand nombre sont critiques pour cette activité bien plus lucrative…

OystPay

OystPay n'est pas la première tentative de bousculer le marché avec un service de paiement gratuit. L'un des précédents les plus fameux est à porter à l'actif de Google, qui a cependant abandonné l'idée assez rapidement (en 2008). L'équilibre entre les frais incompressibles de traitement des transactions et la valeur apportée par les données collectées semble en effet délicat à atteindre. Il fait pourtant peu de doute que, à la faveur d'une baisse inéluctable des coûts (ne serait-ce que par la pression concurrentielle et les gains d'efficacité de la technologie), le modèle est voué à se développer.

Autre élément de transformation majeur à souligner dans l'approche proposée par Oyst, qui s'inscrit cette fois dans une tendance profonde : le paiement y est « enfoui », jusqu'à devenir pratiquement invisible pour le consommateur, une fois qu'il a créé son compte et enregistré les informations de sa carte. Les conditions sont donc progressivement réunies pour faire disparaître la « valeur du paiement » – autant dans l'expérience client, de plus en plus intégrée, que dans les modèles économiques des acteurs impliqués.

Service repéré grâce à L. Penou (merci !)

vendredi 16 septembre 2016

Kantox démocratise la couverture du risque de change

Kantox
L'une des principales forces des startups de la FinTech est de capitaliser sur les technologies et sur l'automatisation afin d'offrir à la « masse » des services qui étaient auparavant réservés à une « élite ». La couverture du risque de change est un exemple typique, qu'aborde [PDF] dorénavant le spécialiste du change de devises Kantox.

Sa nouvelle offre « Dynamic Hedging » est destinée à toutes les entreprises – telles que les agences de voyage, pour prendre le cas le plus parlant – dont l'activité intègre des échanges réguliers en devises étrangères. Jusqu'à maintenant, elles n'avaient souvent d'autre choix pour faire face aux fluctuations de cours susceptibles de mettre en danger leurs revenus que de mettre en place une surveillance systématique de leur exposition et de prendre manuellement des positions sur les marchés en vue de se protéger.

Depuis longtemps, les salles de marché des banques et les grands groupes internationaux disposent d'outils capables de réaliser ces tâches de manière entièrement automatique. À partir d'une situation comptable et d'un accès direct aux marchés, des algorithmes plus ou moins complexes se chargent d'exécuter les opérations qui réduisent les risques. La promesse de valeur de Kantox est exactement celle-ci, rendant ce type de stratégie accessible (et, espérons, abordable) pour des acteurs de toutes dimensions.

Kantox Dynamic Hedging

En pratique, l'entreprise va d'abord transmettre ses positions en devises à Kantox, via des API (pour plus de fluidité) ou via de simples transferts de fichiers. Dès lors, le service de la jeune pousse va analyser en permanence les risques de change associés, en fonction des évolutions des marchés, et piloter en temps réel les moyens de couverture nécessaires, en respectant un cadre pré-déterminé (personnalisé ?). Complément indispensable, des rapports détaillés sont fournis régulièrement à fins de transparence.

Derrière cette soution inédite, le français Philippe Gelis – co-fondateur et PDG de la startup hispano-britannique – expose une vision parfaitement cohérente du potentiel de disruption amené par la FinTech (en général) : la transparence, la qualité de l'expérience utilisateur et les coûts avantageux sont des caractéristiques essentielles de la compétitivité mais elles ne peuvent s'exprimer, dans un modèle viable à long terme, que si elles sont appliquées à la création de produits réellement innovants. « Kantox Dynamic Hedging » est une concrétisation directe de ce principe.

jeudi 15 septembre 2016

Trouver un crédit hypothécaire avec un chatbot

Habito
Le crédit hypothécaire fait partie de ces produits considérés – par les banquiers, notamment – comme trop complexes et trop impliquants pour envisager que les clients puissent se passer un jour d'un conseil humain de proximité. Avec le lancement de son assistant « digital » intelligent, la startup britannique Habito veut démontrer le contraire.

Ce qui peut, en apparence, passer pour un simple simulateur de crédit, comme il en existe tant d'autres, est en réalité un peu plus élaboré. Bien sûr, le parcours commence inévitablement par une collecte d'informations, sur la situation personnelle et familiale du demandeur, son projet, l'état de ses finances, ses revenus… Déjà, au fil des questions posées, une première différence apparaît, en particulier au moment de choisir parmi les options possibles pour l'emprunt : l'outil explique les conséquences de chaque décision.

Après une dizaine de minutes d'échanges grâce auxquels Habito a affiné sa connaissance de l'internaute, il devient possible de lui proposer la solution la mieux adaptée à son besoin – parmi une palette de plusieurs centaines de produits référencés – y compris si elle s'avère être de s'adresser à sa banque principale. Notons que le prix n'est pas le seul critère de sélection : l'adéquation du profil du client aux « standards » de l'établissement est notamment pris en compte (par exemple pour les travailleurs indépendants qui peuvent être systématiquement rejetés par certaines institutions).

Le service est entièrement gratuit, et sans engagement, pour le consommateur. Il est probable que le modèle économique de la jeune pousse repose sur les commissions perçues lorsqu'elle transfère le dossier d'un internaute (s'il a donné son accord) à l'entreprise qu'elle a recommandée. Afin de rassurer sur sa neutralité, Habito rappelle être encadrée par les exigences réglementaires en vigueur au Royaume-Uni. Pour les geeks, elle explique également quelques-uns de ses secrets de fabrication…

Chatbot Habito

Ainsi, avant de concevoir le système de qualification des demandes de crédit, les fondateurs de la startup ont analysé plusieurs centaines d'entretiens de conseil (classiques), de manière à déterminer à la fois la nature des besoins des clients mais également les éléments constitutifs d'une information claire et précise. Sur cette base, des algorithmes d'intelligence artificielle analysent les réponses aux questions soumises au fil d'une véritable conversation, jusqu'à, finalement identifier le produit « parfait ».

Le résultat ressemble un peu à ce que proposent les sociétés de courtage traditionnelles, auxquelles les britanniques ont fréquemment recours en raison de l'opacité du marché hypothécaire. Cependant, les différences sont conséquentes : une disponibilité permanente, 24 heures sur 24 et 7 jours sur 7, une réponse immédiate (en quelques minutes et non en quelques jours), et une recherche de solution à travers un panel 10 à 100 fois plus étendu que ce que peut maîtriser un spécialiste humain…

Au bout du compte, Habito offre en quelque sorte, sous les atours d'un chatbot, l'archétype de la disruption « digitale », en focalisant sa proposition de valeur sur les caractéristiques qui comptent le plus pour le consommateur d'aujourd'hui : la transparence, la disponibilité, l'instantanéité, la personnalisation. Son pari est de considérer que, à terme, elles prendront l'ascendant sur les illusions de qualité de service telle qu'elle est délivrée par un acteur historique à travers un conseiller humain.

mercredi 14 septembre 2016

Un concierge personnel dans l'app de TD

TD Bank
Un an plus tard (tout de même…), le partenariat conclu entre TD Bank et Flybits se concrétise. Grâce à la technologie de la startup, la banque vient en effet d'intégrer un assistant contextuel dans son application mobile. S'il reste encore très modeste dans sa proposition de valeur, il augure de l'ère prochaine de la « banque des moments ».

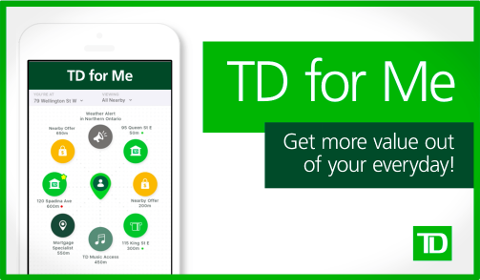
Dans cette première incarnation, le service TD et moi prend en compte (uniquement) la localisation du client et ses centres d'intérêt (définis explicitement, a priori), pour lui proposer, en temps réel, des articles à lire, des conseils pratiques, des annonces d'événements locaux, des offres promotionnelles disponibles dans son environnement immédiat… Naturellement, afin de ménager les susceptibilités (autour du respect de la vie privée), l'option doit être activée explicitement pour entrer en fonctionnement.

Il ne s'agit là que d'un début et TD Bank affirme que des fonctions et contenus supplémentaires seront ajoutés au fur et à mesure des futures mises à jour de son application. L'objectif de ce que ses promoteurs présentent comme un « concierge numérique » (qu'il n'est pas encore), est d'offrir aux clients une expérience plus intuitive et contextuelle, la banque devenant ainsi automatiquement attentive à leurs besoins et se tenant toujours prête à y répondre immédiatement, avec la meilleure solution possible.

TD for Me

L'idée d'être alerté(e) lors du passage à proximité d'un lieu où une opération spéciale se déroule ou d'être informé des conditions de fonctionnement de leur carte de paiement en arrivant dans un pays étranger peut paraître banale, faisant déjà partie de notre quotidien avec des applications mobiles de commerce, de communication… Elle reste pourtant encore largement étrangère à l'univers de la banque, ce qui souligne le décalage existant entre ce dernier et le monde « digital » dans lequel nous vivons aujourd'hui.

À l'avenir, la tendance à l'intégration de services financiers dans la vie du consommateur, par l'intermédiaire de son smartphone ou d'autres appareils connectés (voiture, habitation, réfrigérateur…), ne fera que s'amplifier. La banque – ou, plus vraisemblablement, le « fournisseur d'expérience globale » auquel s'adressera le consommateur – saura proposer le produit qui convient à chaque individu, au moment opportun dans son parcours, en totale transparence et avec une extrême facilité d'accès.

Les institutions qui, à l'instar de TD Bank, appréhendent cette évolution maintenant, même timidement, prennent de l'avance dans la création de la banque du XXIème siècle.

mardi 13 septembre 2016

Carte de crédit instantanée chez NAB

NAB
En marge de leur conflit ouvert avec Apple, la prise de conscience de la menace que représentent les géants du web pour leurs activités historiques semble inciter les banques australiennes à accélérer l'innovation autour des paiements par mobile. Dernier exemple en date, NAB proposera bientôt à ses clients de profiter de leur carte de crédit immédiatement après sa souscription, grâce à leur smartphone.

Tandis que la dématérialisation des paiements commence à se généraliser (même si les usages ne suivent pas aussi rapidement), l'idée est finalement presque triviale : dès l'acceptation de son dossier et sans devoir attendre de recevoir sa nouvelle carte, le demandeur peut « provisionner » celle-ci dans le porte-monnaie mobile de la banque et l'utiliser dans tous les commerces acceptant les transactions sans contact (uniquement pour des achats inférieurs à 100 dollars, toutefois). Il ne reste qu'à espérer que la souscription se déroule entièrement en ligne et est aussi rapide…

L'enjeu pour NAB est autant de stimuler ses ventes – en accélérant les démarches et, plus globalement, en simplifiant et en fluidifiant le parcours client – que de promouvoir sa solution de paiement par mobile, NAB Pay (disponible exclusivement pour Android, en raison des restrictions techniques imposées par Apple sur son iPhone, qui font justement l'objet du litige en cours). La stratégie ne manque pas de subtilité puisque, en attendant sa carte plastique, le consommateur aura l'occasion de se familiariser avec l'application et, potentiellement, prendra l'habitude de régler ses achats avec son téléphone.

Annonce NAB

Le principe d'une mise à disposition instantanée d'une carte n'est pas entièrement nouveau (sans s'attarder sur les établissements – tels que Metro Bank – qui dotent leurs agences d'imprimantes pour une fabrication à la demande). Depuis 2012, US Bank fournit une option de génération de carte virtuelle à ses nouveaux clients, leur permettant de réaliser des achats en ligne dès la fin de la souscription. La banque avait même expérimenté le déploiement du paiement sans contact sur smartphone (apparemment abandonné, probablement en raison de l'immaturité de la technologie à l'époque).

Aujourd'hui, les conditions se trouvent réunies pour une mise en œuvre opérationnelle, à la fois du point de vue de l'environnement technique et en termes d'acceptation (par les consommateurs et par les commerçants). Surtout, face à la pression concurrentielle des nouveaux entrants (GAFA ou startups, et qu'ils se positionnent sur le paiement sans contact ou sur d'autres technologies), il devient urgent pour les acteurs historiques d'améliorer la qualité de l'expérience client, en alignement avec les exigences de réactivité et de rapidité qui sont maintenant devenues la norme universelle.

lundi 12 septembre 2016

Facebook Messenger accepte les paiements

Facebook Messenger
On le pressentait depuis quelques mois, Facebook n'en a pas fini avec son ambition de transformer les paiements, même si ce n'est pas sous la forme attendue initialement. Une nouvelle étape est désormais franchie, avec l'introduction – d'abord à titre expérimental – de fonctions d'encaissement au cœur de l'application Messenger.

C'est à l'occasion de l'événement TechCrunch Disrupt que le responsable du service de messagerie instantanée, David Marcus, a révélé l'information. En droite ligne de sa stratégie, le réseau social s'appuie sur des partenariats avec les principaux acteurs de l'industrie – parmi lesquels figurent Stripe, PayPal, Braintree, Visa, Mastercard, American Express… – afin de permettre aux concepteurs de « chatbots » d'accepter les paiements directement dans Messenger, sans faire transiter les clients par une interface externe.

Dans la pratique, c'est une simplification drastique de l'expérience d'achat que promet Facebook. Une fois les informations de paiement enregistrées sur son profil (ce qui était déjà possible pour les échanges d'argent entre particuliers), l'utilisateur pourra payer en un clic les produits et services qu'il aura sélectionnés auprès de ses fournisseurs favoris, dans le fil de la conversation. En parallèle, des capacités supplémentaires sont offertes aux développeurs, par exemple pour faciliter la navigation dans un catalogue.

Progressivement, Messenger affirme ainsi son positionnement de véritable plate-forme de services, capable d'accueillir tous types d'applications et d'intégrer toutes les composantes nécessaires à leur fonctionnement. À la clé, les commerçants (et autres entreprises) qui s'y installent rêveront d'accéder au milliard d'utilisateurs de la messagerie, tandis que les fournisseurs des moyens de paiement seront désintermédiés, se faisant toujours plus discrets dans le parcours d'achat (et dans la chaîne de valeur).

Certes, les « chatbots » de Messenger sont encore jeunes (ils n'ont pas 6 mois d'existence) et nul ne peut prédire s'ils s'imposeront durablement ou s'il s'agit d'une mode passagère. Il faut tout de même retenir la croissance de leur population : de 11 000 en juillet, ils sont maintenant 30 000, et tout laisse penser que les nouvelles extensions (qui devraient être généralisées d'ici à la fin de l'année) vont continuer à attirer les projets… En perspective, Facebook pourrait donc réussir l'exploit de s'ériger en arbitre des paiements mobiles tout en restant à l'écart du secteur et de ses complexités.

Plate-forme Facebook Messenger

dimanche 11 septembre 2016

Watson accompagne le conseiller patrimonial

IBM Watson
La gestion de patrimoine est un domaine dans lequel la capacité à personnaliser la relation avec le client est essentielle. Il est donc logique qu'elle soit une des cibles privilégiées de la technologie Watson d'IBM. À l'occasion de la conférence Finovate d'automne, à New York, le géant informatique présentait sa nouvelle solution dédiée à ce marché.

Naturellement, ce ne sont pas là les premiers pas de la star de l'informatique cognitive dans l'univers de la gestion de patrimoine : depuis plus de 3 ans, quelques banques du monde entier (RBC au Canada, ANZ en Australie, DBS à Singapour…) ont commencé à expérimenter, puis déployer, ce type d'applications. Depuis ces débuts lointains, l'offre a tout de même évolué, jusqu'à devenir aujourd'hui une véritable plate-forme de pilotage intégrée, à destination des conseillers, livrée (presque) clés en main.

Afin de profiter des services de « Client Insight for Wealth Management », il faudra en effet d'abord connecter les sources d'information nécessaires à son fonctionnement (référentiel de clients, catalogue de produits, portefeuilles sous gestion…). Une fois cet effort réalisé, le système fournit, à travers une interface simple et intuitive, un tableau de bord de l'activité, comprenant à la fois des analyses statistiques sur la situation courante et des projections sur l'avenir, assorties de recommandations pratiques.

À partir des données disponibles et grâce à ses algorithmes d'apprentissage automatique, l'outil va ainsi être en mesure non seulement de détecter mais également de prédire les événements importants de la vie du client – départ en retraite, déménagement, risque d'attrition… – et suggérer alors à son conseiller d'agir en conséquence. Tous ces moments sont évalués, en fonction de leur criticité et de leur probabilité, de manière à établir une liste des priorités d'opportunités à explorer, d'actions à entreprendre…

IBM Client Insight for Wealth Management

La plate-forme accompagne ensuite le conseiller dans chaque interaction avec ses clients. Pour ce faire, outre les données basiques (identité, patrimoine, contexte…), un véritable profilage individuel est réalisé à partir des échanges précédents (par exemple l'analyse du ton des conversations, sur tous les canaux) ou des messages postés sur les réseaux sociaux. Les habitudes, les traits psychologiques, les sujets de prédilection… sont accessibles d'un clic, permettant de personnaliser la communication.

Armé d'une connaissance intime du client (et d'un accès à son compte), Watson va également proposer au conseiller de nouveaux produits susceptibles de répondre à ses besoins (en qualifiant leurs chances de succès) ou plus simplement, des idées pour entretenir la relation, notamment sur des actualités relatives à ses thèmes d'intérêt personnel ou directement en rapport avec sa situation financière. Même le choix du canal de dialogue est guidé, en fonction des conversations passées.

Sur le papier, la solution d'IBM constitue une concrétisation brillante du concept de « banque des moments de vie », capable de prédire les besoins des consommateurs et d'y apporter une réponse optimale en temps utile. Cependant, il reste évidemment à s'interroger sur l'éthique de l'approche : le profilage psychologique automatisé, surtout quand il est mis entre les mains d'un intermédiaire, pourra légitimement inquiéter les clients. Mais seront-ils seulement informés de l'existence de ces fonctions ?

samedi 10 septembre 2016

Paiement sans contact et expérience client…

Paiement sans contact
Depuis son origine, au début du siècle, le paiement sans contact a toujours suscité des inquiétudes en matière de sécurité. La découverte récente, au Royaume-Uni, d'une nouvelle forme de fraude l'affectant n'est donc qu'un épisode de plus dans cette longue saga. Elle souligne cependant le véritable défaut du système, et il n'est pas technique…

C'est une enquête menée par le site d'informations pour les consommateurs MoneySavingExpert.com qui donne l'alerte, citant le cas d'un carte volée, déclarée comme telle et annulée par la banque émettrice (Halifax), en novembre 2015, sur laquelle des transactions étaient pourtant encore enregistrées 8 mois plus tard. Une telle anomalie est rendue possible par la capacité des commerçants à exécuter des opérations sans contact hors réseau et, par conséquent, sans contrôle d'une éventuelle désactivation.

Plus grave encore, lorsque le paiement est finalement transmis à la banque, celle-ci ne prend pas toujours la peine de vérifier si la carte utilisée est en opposition ! Selon les auteurs de l'étude, sur une quinzaine d'établissements britanniques évalués, plus de la moitié d'entre eux procèdent ainsi au règlement sans la moindre hésitation. Bien sûr, en vertu des règles en vigueur, si le titulaire conteste une transaction sans contact, celle-ci lui est immédiatement remboursée. Encore faut-il l'avoir repérée…

De son côté, l'association représentative de l'industrie (la « UK Cards Association ») ne voit rien d'anormal à cette approche. Tout en affirmant (sans fournir de chiffres) que les cas sont rares, elle admet qu'ils peuvent effectivement se produire. Et, pour y remédier, elle n'a qu'une préconisation : les consommateurs doivent surveiller leurs relevés de compte et signaler toute opération suspecte à leur banque. Pour le reste, ils peuvent se reposer sur leurs deux oreilles puisque le remboursement est garanti en cas de fraude !

À l'ère de l'obsession du client dans tous les secteurs d'activité, y compris dans les nouveaux modèles de l'industrie financière, une telle attitude tient du mépris pur et simple. Reporter la charge de la détection des incidents sur les utilisateurs est déjà, en soi, une mauvaise pratique. Quand il s'agit, de surcroît, de problèmes générés par des modes de fonctionnement archaïques d'entreprises aux systèmes préhistoriques, dont la résolution semble triviale (il ne doit pas être si difficile de vérifier la validité d'un compte avant d'enregistrer un mouvement ?), le procédé est intolérable.

Depuis longtemps, les acteurs du paiement sans contact se plaignent d'être victimes de dénigrement, en particulier sur la sécurité. Malheureusement, leur incompréhension manifeste des attentes des consommateurs et leur totale incapacité à non seulement répondre mais aussi anticiper leurs inquiétudes est une des principales raisons de cette mauvaise perception. Quand ils auront enfin compris qu'ils ne peuvent se contenter d'une garantie de remboursement pour rassurer et que la transparence et la simplicité de l'expérience client sont primordiales, les obstacles commenceront à disparaître…

Sécurité des cartes bancaires