Free cookie consent management tool by TermsFeed
C'est pas mon idée !

samedi 21 juillet 2012

A quoi servent les "agences du futur" ?

La revue en ligne "TheFinancialBrand.com" dresse un intéressant panorama des "agences du futur" qu'ont ouvertes successivement les grandes banques d'Afrique du Sud ces derniers mois. Chacune a ses caractéristiques propres mais toutes conduisent à une question universelle pour ce genre d'initiative : à quoi servent-elles ?

Standard Bank
Premier exemple, la Standard Bank a ouvert une agence [lien YouTube], présentée comme pensée spécialement pour les étudiants, à proximité d'une grande université.

En quoi est-elle particulièrement adaptée à sa cible ? Les visiteurs ont à leur disposition des tablettes et des PCs sur lesquels ils peuvent non seulement consulter leurs comptes et les informations fournies par la banque mais aussi accéder aux principaux sites de médias sociaux (Facebook, Twitter, YouTube...).

"Student Branch" de Standard Bank

Outre son utilisation pour patienter en attendant un rendez-vous, l'objectif de cette installation est d'inciter les clients à adopter les services en ligne pour se renseigner sur les offres et réaliser leurs opérations simple. Si nécessaire, ils peuvent ensuite s'adresser à un conseiller pour effectuer les transactions plus complexes, comme c'est le cas par exemple s'ils souhaitent souscrire un prêt étudiant.

ABSA
Deuxième exemple, le "Test Lab Branch" d'ABSA (baptisé "l'agence de demain, aujourd'hui") se rapproche plus du "laboratoire" où la banque veut tester des nouveautés, que celles-ci portent sur les technologies ou sur les processus.

On y retrouve toutes les composantes habituelles de ce type d'espace : écrans tactiles interactifs, zone de libre service ouverte 24 heures sur 24, visioconférence... Originalité dans ce paysage autrement sans surprise : les "guichets" sont équipés de tables tactiles (les ex-"Surface" de Microsoft) sur lesquelles les conseillers réalisent apparemment toutes les opérations.

Table Surface dans l'agence ABSA

Ce choix peut surprendre quand le responsable de la banque de détail affirme qu'il ne s'agit pas d'"épater" les clients mais, au contraire, de leur offrir des services pertinents. Il est en effet difficile d'imaginer sa généralisation dans le millier d'agences d'ABSA...

FNB
Dernière de cette série, l'agence dotFNB de la banque FNB, pousse la logique du libre service à l'extrême, sans néanmoins avoir vocation à remplacer les implantations plus traditionnelles. Ici, tout est donc conçu pour que le visiteur utilise au maximum les services en ligne, même si des conseillers semblent encore assurer une présence physique (contrairement à Novo).

La plus grande partie de la surface disponible est occupée par des GABs aux fonctions avancées et des tables sur lesquelles sont disposés des PCs et autres appareils mobiles. Quelques bureaux fermés sont tout de même réservés pour des visioconférences avec des spécialistes, en cas de besoin.

Communiqué FNB

Tous les produits et services de la banque sont en vente dans cet espace, aux clients et aux prospects, sur le mode du libre service. FNB a pour l'occasion créé une application ludique (mais assez inutile, à mon avis) de réalité augmentée : l'utilisateur pointe la caméra de son téléphone mobile sur la boîte du produit de son choix et il obtient ainsi toutes les informations correspondantes.

Ces 3 "agences du futur" sont loin de chez nous, en Afrique du Sud, mais ne nous y trompons pas : le modèle qu'elles esquissent est le même partout dans le monde. Et ce qu'elles démontrent est un manque flagrant d'imagination, voire le symptôme d'une schizophrénie avancée.

Ainsi, si l'objectif majeur des banques de réseau est de réinventer le rôle de l'agence dans un monde où Internet régit une majorité d'interactions, quelle est la logique d'un espace physique dans lequel le client est incité à utiliser (seul) les outils en ligne pour conduire ses opérations financières ? Croient-elles vraiment que les consommateurs vont se rendre dans une agence pour réaliser les transactions qui sont à leur portée dans le confort de leur résidence, à toute heure du jour et de la nuit ?

Ou bien tentent-elles ainsi de convaincre les "résistants" que l'avenir de la banque est sur Internet et avouent-elles indirectement que l'agence n'aura plus de raison d'être dans un proche avenir ? Dans ce cas elles seraient donc en train d'investir dans l'aménagement d'espaces ayant vocation à disparaître à terme ?

Une "vraie" agence du futur devrait tout au contraire se focaliser (presque) exclusivement sur les interactions humaines qui resteront indispensables dans la vie financière des consommateurs. Un ou deux appareils pourront suffire pour les besoins d'assistance mais l'essentiel des technologies mises en œuvre devrait d'abord être employé à répondre aux attentes de ceux qui se déplacent pour rechercher des produits et services à forte valeur ajoutée.

Si, à l'inverse, la cible est de convertir les clients à l'utilisation des canaux de libre service, il vaudrait mieux, pour ce faire, oublier l'agence et porter prioritairement l'attention sur ces médias eux-mêmes, en améliorant, par exemple, la facilité d'accès à la banque en ligne et mobile, qui laisse encore souvent à désirer.

Information détectée grâce à Chappuis Halder & Cie, merci !

vendredi 20 juillet 2012

L'étonnant sondage de Citi sur Facebook

Citi
La question doit démanger bon nombre d'institutions financières et certaines se lancent même directement pour obtenir des réponses. De son côté, Citi a choisi de la poser sur son mur : "si vous pouviez gérer vos comptes sur Facebook, le feriez-vous ?". La démarche est naturelle et ne doit pas surprendre. En revanche, les réponses obtenues sont, elles, très étonnantes !

Sur les 140 et quelques commentaires postés à l'heure où j'écris ces lignes, 25 seulement sont plus ou moins positifs, alors que plus de 80%, donc, expriment un refus, généralement catégorique. Et, parmi ces derniers, tous ceux qui prennent la peine d'expliquer leur position (avec un minimum de sérieux) n'ont qu'un argument à faire valoir pour se justifier : les risques de sécurité.

Ce mini-sondage ne doit certainement pas laisser croire à un rejet massif, ne serait-ce que parce que ceux qui s'expriment ne sont pas représentatifs de la majorité des utilisateurs de Facebook (ni même des 300 000 "fans" de Citi). Il serait de plus (et surtout) malhonnête d'ignorer les quelques centaines de participants silencieux qui ont octroyé un "Like" sans plus de précision.


Cette expérience est tout de même très instructive. Tout d'abord, et cela doit être rassurant pour les banques, la sécurité paraît représenter une préoccupation importante pour les consommateurs, qu'elle soit spontanée ou déclenchée par les autres avis publiés, et même si elle n'est pas universellement partagée (comme le prouvent, dans un autre domaine, ceux qui publient la photo de leur carte de paiement sur Twitter).

Mais le plus important est que les inquiétudes soulevées par les internautes sont, pour beaucoup, le fruit d'une mauvaise compréhension de ce que pourrait être la banque sur Facebook (par exemple, certains imaginent un accès direct aux transactions sans authentification spécifique, autre que celle du réseau social). Les enseignements à en tirer sont multiples et sont relativement différents de ce que pourrait laisser croire une lecture un peu trop rapide de l'initiative de Citi :
  • Globalement, l'idée de gérer ses comptes sur Facebook rencontre bien un écho, majoritairement favorable, chez les internautes (tous ceux qui ne se posent pas de question particulière).
  • Tout doit être mis en œuvre pour sécuriser la solution et rassurer les utilisateurs (comme le fait d'ailleurs CommBank avec son futur Kaching sur Facebook, incluant à la fois authentification à double facteur et garantie "absolue" contre la fraude).
  • Il resterait à préciser ce que doit et peut permettre ou non la banque sur Facebook. Pour ne prendre que 2 extrêmes, un simple accès aux soldes des comptes et à quelques transactions simples ne semble pas susciter de craintes majeures, mais l'idée de partager des informations sur ses finances avec ses "amis" n'est apparement pas acceptable par la majorité, actuellement.
  • Les perceptions varient largement entre les consommateurs et il est essentiel de leur donner le choix, de manière très explicite et très claire, du niveau d'intégration de leurs finances personnelles dans Facebook.

Dernier exemple en date de services bancaires installés dans le réseau social, FNB (en Afrique du Sud) fait le choix d'une palette de fonctions extrêmement limitée (consultation des soldes et quelques options d'achat de services de téléphonie mobile prépayés). L'initiative est toute récente mais il est évident que les clients de la banque accueillent très positivement cette nouveauté bien que, là encore, les questions sur la sécurité soient très présentes.

Alors, les banques doivent-elles amener leurs services sur Facebook ? Visiblement, la demande n'est pas massive mais elle attire un nombre non négligeable de clients. Et les premiers établissements qui se lancent bénéficient en tous cas de belles retombées, en termes d'image, qui sont probablement suffisantes à justifier les efforts.

Il reste que la sécurité est un enjeu important de ces initiatives, autant en matière d'éducation des utilisateurs que de réduction des risques (celui de fausses applications bancaires, par exemple pourrait rapidement devenir problématique, y compris pour les institutions qui n'ont pas de présence sur le réseau social). Mais, après tout, ne sont-ce pas là des sujets constants dans les banques ?

mercredi 18 juillet 2012

CommBank développe une solution de point de vente

PI
Depuis quelques mois, la Commonwealth Bank of Australia (CommBank) est régulièrement à la pointe des innovations en tout genre, parmi lesquelles on retiendra son porte-monnaie mobile Kaching, son site de co-innovation IdeaBank ou encore, plus en profondeur, la refonte complète de ses systèmes informatiques.

Mais sa dernière annonce en date inaugure une nouvelle direction, puisque la banque s'attaque maintenant à un marché qui ne fait pas partie de son cœur de métier : le terminal de point de vente. Et les moyens qu'elle y met sont à la hauteur de ses ambitions...

Passons rapidement sur "Leo", qui n'est en fait (apparemment) que la solution iSMP d'Ingenico mise aux couleurs de la banque. Elle permet de transformer un iPod ou un iPhone en TPE (terminal de paiement) via une "coque", assez imposante, qui inclut un lecteur de carte à puce et un clavier pour la saisie du code PIN. Rien ici, donc, de très nouveau ni de très excitant.

En revanche, la combinaison "Pi" et "Albert", que CommBank a conçue en propre (avec quelques partenaires), est beaucoup plus intéressante. Premier des deux composants, "Pi" est un environnement logiciel complet destiné à devenir le socle d'une nouvelle génération de solutions de gestion de point de vente. Basé sur le système Android de Google, il se veut également ouvert aux développeurs tiers (sous contrôle, pour préserver la sécurité des transactions).

Ceux-ci auront ainsi la possibilité de distribuer leurs applications sur un véritable "AppStore", offrant aux commerçants des services à valeur ajoutée, à usage "universel" ou spécifiques à certains métiers. CommBank proposera elle-même quelques-unes de ces applications, dont un des exemples cités est un petit outil de partage d'addition, pour les restaurants.


"Albert" est la matérialisation concrète pour les marchands de cette proposition : il s'agit d'une tablette, équipée d'un lecteur de carte (pour les paiements), disposant de capacités d'impression (pour les reçus) et, naturellement, motorisée par "Pi". Dans la vision de CommBank, "Albert" et "Pi" permettront aux commerçants, petits et grands, de gérer leurs ventes mais aussi leurs programmes de fidélité, de garder un œil sur leurs stocks, d'enregistrer les préférences de leurs clients et toutes autres sortes de fonctions qui restent à imaginer...

Albert

L'objectif affiché avec cette initiative, dont la disponibilité effective n'est pas prévue avant 2013, est de répondre aux attentes frustrées des consommateurs. Il existerait en effet un énorme décalage entre la perception de l'expérience d'achat par les commerçants et la réalité vécue par leurs clients, par exemple sur les queues pour payer (un problème pour 83% des acheteurs, reconnu par seulement 22% des marchands interrogés). D'une certaine manière, CommBank considère donc que les fournisseurs spécialisés ne sont plus en phase avec les besoins de leurs clients...

Cependant, dans le contexte actuel, il est difficile de ne pas tenter une autre lecture de cette irruption d'une banque dans un marché qui lui est finalement étranger. Tout d'abord, un rapprochement est inévitable avec l'effervescence actuelle autour des TPE mobiles et, plus particulièrement, du modèle de Square.

Dans un pays (l'Australie) où les systèmes de ce type sont encore assez discrets, "Pi" et "Albert" (avec "Léo" en solution de secours sur iPhone) peuvent faire figure de manœuvre préemptive avant l'arrivée d'une startup qui risquerait de capter la clientèle fétiche de ces solutions. En l'occurrence, les choix réalisés laisseraient néanmoins plutôt entrevoir une préférence pour la cible des grands distributeurs souhaitant déporter le point de vente dans les rayons de leurs boutiques (la fin des caisses classiques ?), plutôt que pour les "micro-commerces" que cible Square en priorité. On en saura plus sur ce point lorsque le modèle économique retenu sera précisé...

En prenant un peu plus de recul, il faut également penser à Kaching, le porte-monnaie mobile de CommBank : la constitution d'un écosystème intégré, de la poche du consommateur au terminal de point de vente, peut constituer une opportunité extraordinaire de développement de nouveaux services dans le futur. Rien ne confirme aujourd'hui cette hypothèse mais toutes les briques proposées sauront parfaitement s'imbriquer les unes dans les autres le moment venu, par exemple pour la gestion de coupons de réduction ou de cartes de fidélité, que la banque pourrait alors contrôler de bout en bout.

Face à une majorité de banques (y compris en France) qui s'enferrent dans des expérimentations de paiement sans contact sur mobile, CommBank propose une approche radicalement différente, qui pourrait, au moins, éveiller les curiosités. Elle propose en effet une démarche totalement agnostique des technologies de paiement (dans ses solutions, elle embarque à la fois les cartes, le NFC, les échanges par Internet), laissant le "marché" faire le tri, et, surtout, elle identifie et cherche à résoudre les vraies douleurs de tous les acteurs de la chaîne, consommateurs et commerçants.

S'il n'y a qu'une leçon à tirer de la stratégie de CommBank, celle-ci pourrait figurer en bonne place !

mardi 17 juillet 2012

Esurance : 10% de réduction pour un "like"

Esurance
Ce n'est pas une surprise : les entreprises sont prêtes à (presque) tout pour conquérir des "amis" sur Facebook. Cependant, quand la compagnie d'assurance directe américaine Esurance propose 10% de réduction sur leurs primes aux internautes pour un "like" pendant la procédure de souscription, on peut se demander si le jeu en vaut vraiment la chandelle...

La promotion n'est ouverte qu'aux nouveaux assurés (pour leur automobile), résidents au Texas ou en Arizona (officiellement, en raison du nombre élevé d'inscrits Facebook dans ces états), mais elle ne présente aucune autre clause limitative. Quelles peuvent donc être les motivations de la compagnie pour offrir une telle aubaine ?

La première possibilité, suggérée par un article d'Insurance & Technology, serait une opération classique de marketing, destinée à impulser les ventes grâce à une simple réduction de tarif, particulièrement alléchante. Dans ce cas, le "like" Facebook ne serait qu'un prétexte, sans véritable enjeu. Et donc de peu d'intérêt pour nous... Préférons donc nous attarder sur d'autres hypothèses qui justifieraient de "payer" pour capter de nouveaux "amis" sur la page d'Esurance.

Une des principales difficultés des compagnies d'assurance étant d'établir une relation régulière avec leurs clientèle, la technique adoptée pourrait-elle viser à établir combler ce déficit ? Malheureusement, un simple clic sur un bouton "Like" ne paraît pas être un acte d'engagement dans la durée et, à défaut d'incitation supplémentaire, il est douteux que cet objectif puisse être atteint. A tout le moins, il ne constitue probablement pas la cible unique.

Reste donc le plus évident (également évoqué par I&T) : un "Like" est un acte social, potentiellement visible de tous les amis et contacts de l'utilisateur qui l'exécute. Associé à l'information de la réduction consentie par la compagnie, il s'agirait donc finalement d'une tentative de distribution virale de la campagne (une autre technique marketing classique, en somme).

S'il faut en croire le nombre de "Likes" recueillis par Esurance (et sa croissance récente), l'opération semble rencontrer le succès, ce qui tendrait à confirmer l'efficacité de la tactique employée (ce qui n'est pas réellement une surprise, vue la promotion accordée). Peut-être l'établissement d'un premier lien laisse-t-il tout de même espérer ensuite à la compagnie de pouvoir prolonger cet embryon de relation dans le futur, par l'intermédiaire d'autres actions.

Il ne faut pas perdre de vue qu'Esurance a déjà à son actif une approche non conventionnelle du réseau social. En juin 2011, elle présentait son application RepairView pour Facebook, permettant à ses assurés de suivre en photos l'avancement des réparations de leur véhicule après un sinistre (qui ne représente pourtant pas une occasion idéale de contact commercial !) et de partager l'expérience avec leurs amis. Finalement, tous ces petits pas ne constitueraient-ils pas les différentes briques d'une stratégie globale ?

Pour les compagnies d'assurance comme pour toutes les entreprises, les moyens d'exploiter le potentiel des réseaux sociaux sont encore mystérieux et rien ne vaut l'expérimentation pour en comprendre les mécanismes. En définitive, c'est certainement ce que réalise Esurance, en ciblant successivement les différentes phases de la relation client, pour tenter de couvrir au mieux le terrain.

lundi 16 juillet 2012

Prix de l'innovation BNP Paribas 2012

Innovation BNP Paribas
Comme chaque année, BNP Paribas partage publiquement les résultats de ses prix de l'innovation, récompensant les initiatives de ses collaborateurs dans tous les métiers et toutes les régions du monde. Pour cette édition 2012, 19 lauréats ont été désignés, parmi 119 dossiers sélectionnés, provenant de 17 pays. Je vous propose mes 4 préférés, les plus "technologiques" !

Au-delà de la "démonstration" que constitue le concept du "2 Opéra", BNP Paribas développe aussi de nouveaux modèles d'agence pour le commun des mortels. Avec le projet ALICE, récompensé dans la catégorie "Open Innovation" (on aimerait en savoir plus sur son aspect "ouvert"...), la banque repense donc l'agence "ordinaire" pour "incarner un nouveau mode de relation" avec ses clients. L'agencement et le mobilier se veulent plus accueillants, avec, en particulier, des bureaux reconfigurables permettant un échange avec le conseiller en face à face ou côte à côte.

Côté technologies, une "table d'hôte" met à disposition des visiteurs, pendant leur attente, une borne tactile et un iPad leur permettant de se documenter sur les offres BNP Paribas ou de consulter leurs comptes. Enfin, suivant une tendance qui se généralise progressivement dans le monde entier, un accès à des experts délocalisés, par visioconférence, est proposé aux personnes sollicitant une information sur des produits et services spécifiques ou particulièrement complexes.

Autre initiative du même genre, distinguée dans la catégorie "Ré-utilisation" (mais pourquoi donc écrire "re-use" ?) car directement inspirée par le "2 Opéra", l'agence concept de la filiale luxembourgeois BGL BNP Paribas semble nettement plus chaleureuse que son modèle. Inaugurée en décembre dernier, elle occupe un espace moins vaste et mise sur les matériaux naturels (dont beaucoup de bois) et un éclairage à LED pour créer un environnement plus intime. Les technologies y trouvent aussi leur place avec, par exemple, les "colonnes du savoir" : des écrans tactiles (verticaux) intégrés dans le décor et proposant un contenu "à la fois informatif et attractif".

Colonnes du Savoir - BGL BNP Paribas

Habituée du palmarès des prix de l'innovation, la TEB, filiale turque de BNP Paribas, y figure encore une fois, avec sa solution "Pratik Kredi", récompensée dans la catégorie "Optimisation des processus". Pour le client, le service offert est déjà innovant, puisqu'il permet de réaliser une demande de prêt personnel à distance, sur le web et, surtout, par SMS, en fournissant simplement son numéro de carte d'identité. Plus important, la réponse est immédiate et l'opération peut être finalisée en agence en une demi-journée (contre 2 jours auparavant), grâce à la mise en place de nouveaux outils (non précisés, hélas).

Enfin, la catégorie "Satisfaction client" recèle une idée originale pour les pays émergents, dans lesquels les services financiers sont souvent peu accessibles en raison de la faible densité d'implantation des banques dans les zones rurales. Pour compenser la rareté de ses GABs, BICIG Cash, mis en place par la filiale gabonaise de BNP Paribas, propose aux porteurs de cartes de retirer des espèces dans tous les commerces équipés d'un TPE (terminal de paiement).

Cette stratégie d'extension d'une "sorte" de présence bancaire dans des lieux généralement peu couverts par les agences traditionnelles rappelle directement celle des opérateurs de télécommunication qui misent, avec leurs initiatives de paiement mobile, sur la capillarité de leurs réseaux de distribution dans ces régions. Les défis à surmonter pour attirer les clients seront d'ailleurs les mêmes : le maillage de commerces acceptant la distribution d'espèces devra être suffisamment dense, tout en offrant à chaque marchand impliqué des bénéfices perceptibles.

Cette approche de la BICIG est tout de même surprenante, alors que BNP Paribas est aussi partenaire d'Orange Money au Gabon, avec qui sa filiale locale entre donc (au moins partiellement) en concurrence...

Globalement, ces prix de l'innovation ne révèlent pas de transformation majeure mais les idées récompensées méritent largement d'être mise ainsi sous les feux de la rampe. Celles de la TEB et de BICIG sont certainement les plus originales, dans leurs environnements respectifs, mais les 2 nouveaux modèles d'agences, en France et au Luxembourg, ont aussi l'énorme vertu d'être ancrés dans la réalité quotidienne de la banque et de pouvoir esquisser une tendance qui a vocation à être généralisée (ce qui n'était pas le cas du "2 Opéra").

dimanche 15 juillet 2012

Brèves : paiement et mobile, toujours...

Le mois écoulé a été riche d'actualités dans le domaine des paiements sur mobile, avec les annonces plus ou moins prometteuses d'Apple, Microsoft et Google mais aussi les dernières nouveautés de Square et de son concurrent européen iZettle, ainsi que les initiatives de banques, de Kaching au porte-monnaie virtuel S-money de BPCE... Mais ce ne sont là que les plus visibles. Revenons donc sur quelques innovations plus discrètes mais parfois plus disruptives.


mPowa
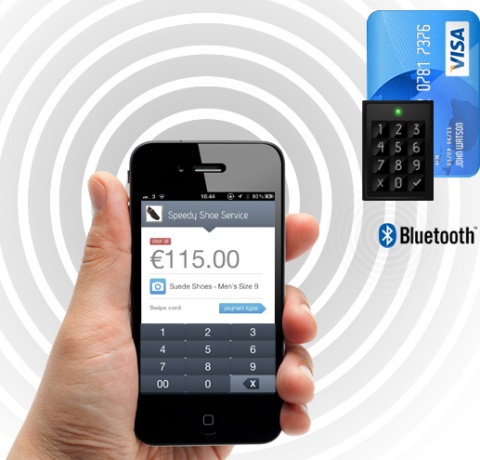
Commençons par le sujet le plus en vogue actuellement, depuis le lancement et le succès retentissant de Square : le terminal de paiement sur mobile. Un des entrants les plus récents est mPowa, lancé au Royaume-Uni et présenté comme disponible pour le monde entier. Sa particularité est d'être la première solution du genre à accepter les cartes à puces et l'authentification du porteur par saisie du code PIN.

Afin de rester conforme aux règles de sécurité en vigueur le dispositif proposé par mPowa intègre à la fois le lecteur de carte et le clavier, permettant au client de valider les transactions avec son code. Pour un meilleur confort d'utilisation, la connexion sécurisée de l'appareil au smartphone du commerçant s'appuie sur une interface Bluetooth, largement répandue aujourd'hui.

mPowa

Naturellement, il existe déjà plusieurs produits approchants, notamment chez les fabricants traditionnels de terminaux de paiement, mais ceux-ci étaient jusqu'à maintenant hors de prix. Or, un des facteurs de succès de l'offre Square, bien compris par mPowa, est la gratuité de la mise en place. Son modèle économique repose donc exclusivement sur les commissions prélevées sur les paiements, sans frais d'installation ou d'abonnement

Malheureusement, le niveau de ces commissions (0,25% pour la seule utilisation du terminal, hors gestion des paiements) est plutôt élevé et risque de dissuader les marchands qui prêtent attention à ces conditions. Il faut peut-être voir là l'effet direct du choix de "subventionner" l'équipement nécessaire, certainement plus onéreux que le petit lecteur de piste magnétique de Square...


Swiff
Swipe & Pay est un autre cas, un peu étrange, dans le même secteur. Il s'agit apparemment d'une émanation du Singapourien Swiff dédiée au marché français. Pourtant, rien dans l'offre ne semble avoir été adapté au contexte national, avec un lecteur de piste magnétique, difficilement acceptable en Europe, et un site web sommaire dont la procédure d'inscription est factice...

Notons que dans ces deux cas (mPowa et Swipe & Pay), les fournisseurs sont focalisés sur le terminal de paiement lui-même : le premier ne propose qu'en option de prendre en charge l'acquisition et le second laisse tout le traitement des paiements à la banque du commerçant.

Un avantage notable de ce choix est de pouvoir offrir un service en marque blanche aux institutions financières (explicitement, dans le cas de mPowa). En revanche, il limite la facilité d'adoption pour les utilisateurs (qui doivent négocier un contrat avec leur banque) et risque de handicaper le développement futur de services à valeur ajoutée. En ce sens, il est donc difficile de considérer ces deux solutions comme réellement concurrentes de Square.


Wallaby Financial
Dans un tout autre registre, Walla.by peut paraître rétrograde avec sa carte en plastique, très "20ème siècle". Il ne s'en agit pas moins d'une combinaison redoutablement efficace d'une technologie éprouvée (la dite carte) avec une application mobile, qui rend l'ensemble extrêmement versatile.

Le principe en est simple : lors de son inscription, l'utilisateur crée un porte-monnaie virtuel, matérialisé par la carte Walla.by, auquel il associe toutes ses cartes de crédit. Deuxième étape, grâce à l'application mobile qui lui est fournie, il va pouvoir définir quelle carte utiliser pour chaque type de dépenses qu'il réalise. A partir de ce moment, chaque fois qu'il règle un achat avec sa nouvelle carte, la transaction est imputée sur le compte correspondant à sa préférence.

Wallaby Card

Walla.by rappelle la carte programmable de Geode, sans les complications "matérielles" de cette dernière. Elle vise donc à simplifier la vie des consommateurs, en rassemblant tous leurs moyens de paiement dans un instrument unique mais universellement accepté. Dans une certaine mesure, elle apporte aussi une sécurité supplémentaire, puisque les cartes "réelles" de l'utilisateur peuvent être conservées dans un endroit sûr et la carte virtuelle peut être "programmée" à la demande.

L'approche est aussi beaucoup plus rationnelle que les tentatives précédentes de cartes à piste "dynamique", ouvrant bien plus de possibilités, y compris, peut-être, une adaptation aux cartes à puces de rigueur dans nos régions. Et même si les français possèdent moins de cartes de crédit que leurs homologues américains, le système pourrait aussi être utile avec des programmes de fidélité, des coupons de réduction...


Festival de l'Ile de Wight
Poursuivons avec une information qui tient de l'anecdote mais illustre néanmoins les idées intéressantes que peut stimuler la technologie NFC, en dehors du monde du mobile : MasterCard a testé un bracelet de paiement sans contact auto-rechargeable à l'occasion du festival de l'ile de Wight (au Royaume-Uni).

Plusieurs milliers de festivaliers ont reçu le bracelet avant l'événement, leur donnant accès au site et leur permettant de créer et alimenter un compte pré-payé. Pour la première fois dans ce genre de systèmes (qui devient courant), ils ont également pu opter pour un rechargement automatique de leur compte, intervenant à chaque fois que le solde atteint un seuil pré-déterminé.

Voilà un cas d'utilisation où le téléphone pourrait être utilisé mais où, finalement, un accessoire basique suffit amplement à remplir la fonction attendue.


Shopkick
Autre actualité en provenance de MasterCard (mais qui, en réalité, concerne aussi Visa), celle-ci prend la forme d'un partenariat avec ShopKick, qui n'est pas sans rappeler certaines expérimentations d'American Express (par exemple avec FourSquare). Avec cet accord, les utilisateurs de ShopKick pourront bénéficier de promotions additionnelles simplement en payant avec leur carte.

Pour mémoire, ShopKick a inventé un dispositif (sonore mais inaudible) à installer dans les boutiques, qui permet de localiser avec précision (contrairement à FourSquare) les smartphones situés à proximité. Avec sa technologie, la société propose aux commerçants de déployer des programmes marketing auprès de leurs visiteurs. Désormais, en associant leur carte de paiement à leur compte ShopKick, les porteurs recevront des offres supplémentaires pour chaque achat qualifié réalisé avec cette carte.

Les offres liées à la carte ("CLO" ou Card-Linked Offers) sont décidément en plein essor. Quoi de plus logique en effet, pour remplacer les traditionnelles cartes de fidélité en plastique, les bons de réduction en papier et autre systèmes archaïques, que d'associer un numéro de carte à un compte client et appliquer automatiquement, au paiement, les offres disponibles ? C'est à se demander si les initiatives à la "PassBook" d'Apple ont réellement un avenir dans ce domaine...


Orange Money
Pour conclure cette série, je m'interroge sur l'annonce vantant les 4 millions de clients conquis, dans les 10 pays où il est déployé depuis 2008, par le porte-monnaie mobile (essentiellement) africain Orange Money.

D'un côté, la comparaison avec les 17 millions d'utilisateurs de M-Pesa pour le seul Kenya donne à penser que les résultats ne sont pas mirobolants. Et le fait que, parmi les clients de l'opérateur dans les pays concernés, 14% seulement aient adopté la solution ne fait que confirmer cette impression. Mais d'un autre côté, il est précisé que le volume des transactions atteindrait 1 milliards de francs CFA (environ 1,5 millions d'euros) en Côte d'Ivoire, ce qui me semble tout de même respectable.

Quoi qu'il en soit, ce niveau d'activité laisse difficilement imaginer qu'Orange Money soit très rentable pour ses deux créateurs (Orange et BNP Paribas). Le succès de M-Pesa a pu faire croire que le paiement mobile serait un eldorado en Afrique mais la réalité est tout autre : l'alchimie d'un service populaire est subtile et l'adoption massive n'est pas automatique.

samedi 14 juillet 2012

Mercantile Bank ose une communication décalée

Merc Mob
Malgré la tendance à une certaine décontraction, la communication des banques reste globalement très traditionnelle. A l'inverse, pour trouver un écho auprès des jeunes générations, la Mercantile Bank of Michigan joue un décalage assez marqué, qui se retrouve dans plusieurs initiatives, au ton léger et à l'approche ludique.

Pour commencer par le moins "spectaculaire", la jeune institution propose une série de vidéos mettant en scène Winston, une marionnette qui, selon les circonstances, fait la promotion des produits et services de la banque, promeut les événements qu'elle sponsorise ou présente ses employés engagés dans des actions charitables. Sans être la plus originale, cette idée retient un positionnement assez particulier, à mi-chemin entre pur divertissement et publicité classique, avec un soupçon de pédagogie "accessible".

Plus surprenants sont les kiosques de libre service installés dans certaines de ses agences. En effet, ceux-ci ne se contentent pas, comme de "vulgaires" GABs, de réaliser toutes sortes de transactions financières. Ils font aussi office de "photomaton", permettant aux clients de se prendre en photo dans un cadre virtuel, dont la mise en scène est régulièrement renouvelée mais toujours facétieuse. 21ème siècle oblige, il est aussi possible de publier immédiatement la photo sur son mur Facebook et/ou celui de la Mercantile Bank.

Photo de la Mercantile Bank

Dernier exemple cité par Mary Wisniewski dans son billet, la banque organise environ une fois par mois une "Merc Mob". De quoi s'agit-il ? Comme bon nombre de ses concurrentes à travers le monde, la Mercantile affirme sa fibre communautaire et sa volonté de favoriser le développement du tissu économique local, partout où elle est implantée. Alors, au lieu de se contenter de discours, ses employés sont invités à venir déjeuner, en masse, dans un restaurant et à une date fixés, pour engager les conversations et partager un moment avec les habitants du cru (et dépenser leur argent !).

En annonçant l'événement sur son mur Facebook, la banque invite tous ses "amis" à participer. Pour chaque édition à ce jour, 20 à 50 personnes ont joué le jeu (sur un total de 250 employés, dans ses 7 agences), issues de tous les métiers. Le succès aidant, l'initiative va se prolonger au moins jusqu'à la fin de l'année et son application à d'autres commerces (ou entreprises) que les restaurants est déjà à l'étude.

Si les 2 premières idées sont dignes d'intérêt par leur manière de démontrer qu'il n'est pas indispensable de rester 100% sérieux pour parler de banque, la dernière m'interpelle plus particulièrement. Car (presque) toutes les banques prétendent soutenir les PME mais, dans le meilleur des cas, il ne sera question que de financement, alors que de multiples autres formes d'appui pourraient être mises en œuvre...

vendredi 13 juillet 2012

Yodlee aide les banques à vendre leurs produits

Yodlee
Les solutions de gestion de finance personnelles (PFM) commencent à intégrer des offres marketing ciblées (en fonction des dépenses identifiées sur les comptes des utilisateurs), à l'image de la nouvelle version de Fortuneo Budget. Yodlee franchit maintenant une nouvelle étape, en proposant aux banques d'exploiter les informations gérées pour mieux promouvoir leurs propres produits et services.

Sa nouvelle application, baptisée CrossSell, est directement complémentaire de l'offre "traditionnelle" d'agrégation de comptes de Yodlee. En effet, c'est en analysant les données collectées par cette dernière (auprès de multiples institutions financières) que les banques clientes vont pouvoir identifier de nouvelles opportunités de vente et conduire une démarche de proposition commerciale personnalisée, en ligne, pendant ou à la fin de la session de l'internaute.

Par exemple, l'outil pourrait être configuré pour repérer tous les clients possédant une carte de crédit dans un autre établissement, sur laquelle le taux appliqué est supérieur à 19% et ayant payé plus de 75 USD de frais. Il leur serait alors soumis un mini-questionnaire (de moins de 30 secondes), en fin de visite, qui pourrait commencer par une question du type "nous pensons pouvoir réduire vos frais de carte, êtes-vous intéressé ?" et déroulerait ensuite un processus de vente (ou une mise en contact avec un conseiller).

Capture d'écran Yodlee CrossSell

Avec CrossSell, Yodlee traite deux questions auxquelles les banques ont souvent des difficultés à répondre : comment exploiter les données dont elles disposent pour optimiser leurs ventes et comment se positionner en "leader" chez leurs clients multi-bancarisés ? A la première, la société apporte son outillage et son expertise de l'analyse de données pour aider les responsables marketing à mettre en œuvre la stratégie et les objectifs qu'ils se seront fixés.

A la seconde, la plate-forme de PFM multi-établissements fournit une réponse sans pareille, en offrant un accès (indirect) aux "relations" des clients avec les différentes institutions auprès desquelles ils conduisent leurs opérations. Tout en respectant la confidentialité des données gérées, CrossSell permet ainsi à la banque de "contrôler" ses concurrentes, moyennant des offres correctement ciblées. Le seul risque du système, qu'il faudra tout de même veiller à maîtriser, est de heurter la sensibilité des internautes vis-à-vis de l'utilisation qui est faite de leurs données (très) personnelles.

Cette nouvelle solution de Yodlee est une parfaite illustration de la valeur que peut apporter l'agrégation de comptes à une banque. Initialement, l'objectif pouvait être de "retenir" les clients sur ses services en ligne grâce à l'exhaustivité de l'information délivrée ("toute ma situation financière est accessible sur un seul site"). Dorénavant, il devient aussi possible de profiter des données disponibles sur les établissements concurrents pour développer les ventes... Pourquoi donc les banques françaises sont-elles encore si peu nombreuses à percevoir leur intérêt à développer ces modèles ?

jeudi 12 juillet 2012

Sécurité des cartes de paiement : un rapport criticable

Observatoire de la Sécurité des Cartes de Paiement
L'Observatoire de la sécurité des cartes de paiement vient de rendre son rapport [PDF] pour l'année 2011, marquée par une hausse sensible de la fraude, en particulier sur Internet. Face à cette situation préoccupante, quelques recommandations sont émises : sont-elles réellement adaptées ? Par ailleurs, la partie prospective du document consacrée à l'utilisation du mobile comme terminal de paiement mérite également une petite analyse.

Sur le plan de la fraude sur Internet, l'Observatoire prend acte des mauvais chiffres enregistrés l'année passée et brandit 3D-Secure en arme universelle pour la maîtriser, comme il l'avait déjà fait en 2010. Celle-ci fait conséquemment l'objet d'une étude détaillée, révélant notamment que près d'un quart des transactions sont désormais protégées par ce système, qui est par ailleurs adopté par environ la moitié des e-commerçants hexagonaux et activé (donc utilisable) par 85% des consommateurs.

Étonnamment, les rédacteurs du rapport adressent un satisfecit général à 3D-Secure alors qu'ils concèdent dans le même temps que 40% des internautes trouvent complexe l'utilisation des dispositifs à base de SMS (les plus répandus), qu'1 sur 3 éprouve des difficultés d'accès, 10% estimant même bloquants les problèmes rencontrés.

Pire encore, ils admettent que 20% des transactions 3D-Secure échouent, en considérant que ce taux n'est pas très grave car, dans de nombreux cas, le deuxième essai est couronné de succès (surtout, peut-on supposer, sur les sites traitant les volumes les plus importants, tels que ceux d'Air France et Voyages-SNCF, où le client est plus ou moins captif) ! Les commerçants apprécieront...

Mais outre ces difficultés "techniques", la promotion quasi-exclusive de 3D-Secure pour sécuriser le commerce en ligne peut s'avérer dangereuse. Car si la technologie prémunit les marchands contre l'usurpation de données de paiement, elle est relativement impuissante à protéger le porteur, qui en subit pourtant directement tous les désagréments. En effet, lorsqu'une carte bancaire est "piratée", elle est très facilement utilisable sur des sites n'implémentant pas d'authentification forte. Parmi ces derniers, le m-commerce figure d'ailleurs en bonne position puisque, comme le souligne l'Observatoire, les mécanismes à double secret actuels ne sont pas adaptés à un usage sur téléphone.

Il ne s'agit pas ici de décrier 3D-Secure, qui a tout de même son utilité en l'absence de solution idéale et universelle. Mais il faudrait prendre soin de ne pas en faire, dans l'esprit du public, la solution à tous les maux. Car lorsque l'internaute qui ne visite que des sites protégés verra malgré tout sa carte utilisée frauduleusement, sa réaction sera probablement virulente. A l'opposé, tout devrait être fait pour stimuler le développement de nouvelles solutions réellement efficaces et simples à utiliser, en considérant que les systèmes actuels ne sont que des pis-allers temporaires.

Paiement Square

Quant à la "veille technologique" évoquée dans ce même rapport, dont plus particulièrement le volet abordant les TPE ("terminaux de paiement électronique") sur mobile, son contenu est tout autant contestable. A commencer par l'assertion, répétée à plusieurs reprises, établissant que les smartphones actuels ne disposent pas d'élément de sécurité. Information erronée, si elle fait bien référence à la présence d'une puce cryptographique, au moins pour l'iPhone, depuis la version 3GS et, plus récemment, pour la plupart des appareils Android équipés d'une interface NFC.

D'une manière générale, les solutions de type "Square" (utilisant un petit lecteur de carte à connecter sur le téléphone) sont rejetées sans appel, sous prétexte de lacunes de sécurité, supposées les rendre incompatibles avec la réglementation (et autres contraintes apparentées) en vigueur en Europe. Là encore, le doute est permis quant à l'analyse proposée : les smartphones sont certes ouverts aux logiciels tiers, potentiellement sources de risques pour la sécurité, mais les exigences avancées par les auteurs, de signature des applications, de ségrégation du paiement vis-à-vis des autres fonctions... ne leurs sont pas inaccessibles pour autant.

Cependant, ce qui choque le plus dans le rapport est la manière de présenter l'alternative. Ainsi, une fois écartées les solutions exploitant un accessoire pour lire les informations de la carte, il ne resterait aux commerçants intéressés que l'option de la saisie manuelle des données (numéro de carte, expiration et code CV2) sur un site ou une application mobile (comme sur une boutique en ligne), qui ressort finalement de la comparaison comme étant la seule à respecter les exigences de conformité en vigueur. Voilà une bien étrange manière de défendre la sécurité des paiements, alors que ce mode d'acceptation ouvre une porte béante à la fraude (d'autant plus qu'aucun mécanisme d'authentification à 2 facteurs n'y est adapté) !

Le risque est certainement classique dans ce genre d'exercice, conduit par une autorité telle que la Banque de France, mais ce rapport sur la sécurité des cartes de paiement me semble, une nouvelle fois, totalement contre-productif. En restant cantonné sur des idées anciennes, sans jamais remettre en question le statu quo qui prévaut depuis plusieurs années, non seulement l'innovation se trouve étouffée (à l'opposé des objectifs fixés dans certaines hautes sphères gouvernementales) mais, plus grave encore, la sécurité des moyens de paiement ne progressera pas et la fraude continuera à croître.

Pour ne pas voir la situation actuelle continuer à se dégrader, il serait pourtant indispensable, d'une part, de promouvoir le développement de nouvelles réponses sécuritaires aux menaces qui évoluent sans cesse et, d'autre part, de prendre en compte efficacement les innovations qui émergent partout dans le monde et qui ne peuvent être ignorées qu'au risque de placer la France à la traîne du reste du monde, au lieu de les écarter arbitrairement parce qu'elles soulèvent des questions inédites de sécurité auxquelles il est plus simple de ne pas chercher de solution.

mercredi 11 juillet 2012

Tester l'assurance basée sur l'usage c'est l'adopter

Progressive
La compagnie américaine Progressive a lancé à grande échelle "Snapshot", sa solution d'assurance automobile basée sur l'usage ("UBI" – Usage-Based Insurance), il y a 18 mois et les résultats obtenus sont tellement concluants qu'elle propose désormais aux conducteurs un test sans engagement, leur permettant d'évaluer les économies qu'ils pourront réaliser avant de souscrire leur nouveau contrat.

Après 8 milliards de kilomètres de conduite analysés, Progressive est totalement convaincue de la valeur de son système d'analyse des comportements au volant. Selon ses études, les mesures ainsi effectuées fournissent les meilleurs critères pour évaluer le risque d'un assuré, avec une pertinence au moins deux fois plus élevée que tout autre facteur (par exemple démographique). Et comme la compagnie a aussi pu déterminer que le "coût" des assurés à risque élevé est 2,5 fois celui des assurés les moins risqués, il est possible d'envisager une modulation des primes beaucoup plus importante que ce qui existe actuellement.

Néanmoins, malgré ses qualités indiscutables, le principe de l'UBI reste un peu "suspect" pour beaucoup de consommateurs, qui craignent que leur compagnie ne les espionne à leur insu. Pour lever cette inquiétude ou, à tout le moins, la combattre, Progressive invite ses prospects à essayer gratuitement son dispositif pendant 30 jours, après quoi un devis leur est soumis, personnalisé selon les habitudes de conduite observées pendant cette période et généralement très avantageux, financièrement parlant.

En pratique, il suffit aux personnes intéressées de s'inscrire sur le site de la compagnie, qui leur envoie un petit appareil à connecter sur la prise de maintenance de leur véhicule. Cet accessoire enregistre en permanence les caractéristiques de leur mode de conduite (uniquement le kilométrage, les horaires et la "rudesse" des freinages), qui sont ensuite exploitées pour déterminer le profil de risque de l'automobiliste. Celui-ci permet de proposer un tarif adapté, applicable immédiatement en cas de souscription. Dans 70% des cas, les demandeurs se classent parmi les bons conducteurs et bénéficient alors d'une réduction qui peut atteindre 30% du montant nominal de leur prime.


En complément, les utilisateurs du dispositif ont accès à un espace privé en ligne, dans lequel il peuvent non seulement voir l'offre commerciale qui leur est réservée mais également toutes les informations collectées sur leur conduite, avec des conseils pratiques pour corriger leurs éventuelles mauvaises habitudes. Et, cerise sur le gâteau, ils ont la possibilité de partager directement leurs "exploits" avec leurs amis et relations sur Facebook.

L'UBI est une solution idéale pour maîtriser les risques de l'assurance automobile et justifie largement que Progressive déploie des moyens importants pour l'imposer. La compagnie cherche d'abord à rassurer ses clients, par exemple en insistant sur le fait qu'elle ne mesure pas la vitesse des véhicules et ne les géolocalise pas. Puis, elle joue sur la corde la plus sensible du consommateur, en démontrant concrètement les économies réalisables avec l'adoption de "Snapshot". La technique est redoutablement efficace !