Free cookie consent management tool by TermsFeed
C'est pas mon idée !

mercredi 31 juillet 2013

BBVA Compass courtise les micro-entreprises

BBVA Compass
Si les PME semblent largement négligées par les banques (par exemple en termes d'applications mobiles), que dire alors des micro-entreprises, qui ne se voient généralement offrir que des services totalement inadaptés à leur situation, quand elles ne sont pas purement et simplement rejetées par les grandes enseignes ?

Constatant que, aux États-Unis, ces TPE ("très petites entreprises", identifiées ici par un chiffre d'affaires annuel inférieur à 500 000 dollars) représentent 95% du marché des PME, c'est-à-dire 28 millions de sociétés, BBVA Compass a entrepris de créer une offre qui leur est entièrement dédiée. Bien entendu, ces entreprises ont un faible taux d'activité bancaire, mais leur nombre en fait malgré tout un segment désirable, dans un contexte difficile pour l'acquisition de nouveaux clients.

Afin de mieux les attirer, la filiale du groupe espagnol ne se contente pas d'un réhabillage de ses services existants. Une réflexion a été menée autour des habitudes des responsables de TPE pour déterminer leurs besoins en matière de banque. Les observations ne font que confirmer les tendances pressenties – manque de temps pour gérer la trésorerie de l'entreprise, exigence d'accès partout et tout le temps, familiarité avec les outils numériques, utilisation fréquente des moyens de paiement personnels dans le cadre professionnel... Tout est donc dans l'art de prendre en compte ces contraintes et ces attentes.

En l'occurrence, BBVA Compass a conçu une solution complète qui semble déjà, selon une enquête interne, séduire sa future cible. Elle comprend un compte courant, des services en ligne et mobiles (dont le dépôt de chèques à distance) et un "pack" permettant l'encaissement sur mobile des paiements par carte. Pour le lancement, une tablette équipée sera même offerte aux nouveaux clients qualifiés. Un effort particulier est également fait sur la tarification : les services de base sont gratuits (pour un volume d'activité typique d'une TPE) et un forfait (raisonnable) est facturé pour les services marchands.

BBVA Compass Mobility Pack

On le comprend, cette offre est tout à fait basique et n'intègre absolument rien d'extraordinaire. Or, il s'agit justement de ce qu'attendent les professionnels qu'elle cherche à conquérir : des produits simples et bon marché, qui leur permettent de gérer sans complication les quelques transactions qu'ils réalisent chaque mois. Alors, comment se fait-il que les banques ne soient pas plus nombreuses à suivre cet exemple ? Les micro-entreprises seraient-elles si peu rentables ou bien l'opportunité qu'elles représentent serait-elle plutôt grossièrement sous-estimée ?

mardi 30 juillet 2013

Société Générale lance L'Appli Pro

L'Appli Pro (Société Générale)
L'AppStore d'Apple fêtait son cinquième anniversaire le 10 juillet dernier, marquant ainsi les incroyables progrès d'une fulgurante révolution mobile qui a, entre autres, conduit toutes les banques à créer leur application pour iPhone. Hélas, la nouveauté ne concerne souvent que les particuliers, tandis que les professionnels sont en général oubliés.

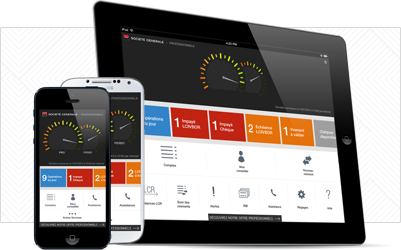
Dans ce contexte, le lancement [PDF] par Société Générale de "L'Appli Pro" pour smartphones et tablettes, justement destinée à combler ce vide, est une excellente nouvelle. Grâce à celle-ci, les responsables et trésoriers des entreprises (plutôt les PME, a priori) et associations clientes de la banque rouge et noire vont donc enfin pouvoir suivre leurs comptes et leurs opérations en tout lieu et à tout moment, comme ils en ont déjà l'habitude en tant que consommateurs.

A ce stade, "L'Appli Pro" est encore incomplète puisqu'elle ne permet que la consultation, les options de virement ou de validation d'opérations (LCR et BOR) n'étant prévues que pour une version ultérieure. Néanmoins ces prémices sont prometteuses, en démontrant une réflexion approfondie sur les besoins des professionnels. Par exemple, de multiples notifications permettront à l'utilisateur de rester en permanence au fait des événements importants pour sa trésorerie : opérations en cours de traitement, retour d'impayés, virements reçus...

L'Appli Pro (Société Générale)

La consultation des comptes paraît elle-même complète, et en phase avec les "standards" des entreprises. Elle intègre notamment un solde prévisionnel, la consultation des opérations futures..., mais offre également quelques vues statistiques (inspirées de la gestion de budget "grand public" et adaptées au contexte pro) ou encore un moteur de recherche des écritures. Petit plus pour le responsable aussi client de Société Générale à titre individuel, il aura accès à ses comptes personnels et professionnels depuis la même application.

Les fonctions incluses dans cette application peuvent paraître modestes mais elles constituent déjà une avancée incontestable pour les utilisateurs – qui pourront, de plus, en profiter sans abonnement ni frais supplémentaire. Car, à y regarder de près, leurs attentes essentielles sont finalement simples à traiter : rester informé de la situation financière de l'entreprise et pouvoir réaliser quelques opérations courantes. Maintenant que la route est tracée, espérons que les autres établissements vont suivre l'exemple de Société Générale...

Enfin, il est impossible de conclure ce billet sans faire mention de l'approche originale adoptée par la banque dans sa finalisation de "L'Appli Pro". Avant sa publication officielle hier, l'application a en effet été distribuée, depuis début juin, à quelques clients, testeurs volontaires, qui ont ainsi eu l'occasion non seulement de signaler les éventuels problèmes qu'ils rencontraient mais aussi de donner leur avis et de suggérer les évolutions et ajouts qu'ils jugeaient utiles. Une démarche classique dans l'univers technologique mais encore tellement rare dans les institutions financières !

lundi 29 juillet 2013

In The Chat repère les clients qui vont vous quitter

In The Chat
Pour les grandes entreprises, la présence sur les médias sociaux est aujourd'hui devenue stratégique. Fini l'artisanat, des solutions plus ou moins élaborées les aident à gérer, dans les meilleures conditions, à la fois l'écoute des conversations qui les concernent et leurs propres interventions. In The Chat, nouvel entrant dans ce domaine, propose d'aborder la question un peu différemment.

Fondamentalement, les principes retenus sont classiques : une exploration systématique d'une multitude de sources d'information – Facebook, Twitter, Google+, blogs, forums... – permet d'isoler les messages "intéressants" (parce qu'ils citent la marque ou les produits de l'entreprise) et d'en analyser le contenu. Petite particularité avec In The Chat, ce sont des personnes (et non uniquement des machines) qui prennent en charge la catégorisation, lorsqu'une nouveauté apparaît dans les termes employés par les internautes.

La véritable originalité de l'offre de la startup tient cependant à l'objectif recherché. En effet, au-delà d'une simple mesure du "sentiment" du grand public, il s'agit ici d'identifier les clients exprimant des velléités de changer de fournisseur, généralement à la suite d'une insatisfaction, qu'il incombera alors au représentant de l'entreprise de résoudre. Inversement, en surveillant la concurrence, la même technique peut aussi être employée pour tenter d'attirer les consommateurs souhaitant changer d'établissement ou, même, déjà disposés à rejoindre la marque.

Ecran In The Chat

Selon le cas, le bénéfice attendu est donc de réduire les taux de défection et/ou de développer l'acquisition de nouveaux clients. Or, l'avantage d'une telle proposition de valeur est qu'elle est relativement aisée à mesurer, objectivement. Ainsi, en adoptant simplement un point de vue "ciblé", In The Chat offre aux entreprises une approche qu'il leur est (enfin !) possible de justifier économiquement. Ceux qui ne jurent que par le ROI (*) des médias sociaux pourront se réjouir...

(*) ROI : "Return on Investment" (retour sur investissement), mesurant le montant d'argent gagné ou perdu par rapport à la somme initialement investie (source : Wikipedia).

dimanche 28 juillet 2013

Brèves : Société Générale, ING, AmEx...

Cela deviendrait presque un rituel du dimanche, voici une nouvelle série de brèves, au hasard desquelles nous aborderons l'actualité récente de Société Générale, ING (Belgique), American Express, Diebold (et ses automates) et une question de fond sur les jeunes et la banque en ligne...


Société Générale
Commençons donc par Société Générale, dont la toute dernière version de son application mobile, "L'Appli", intègre désormais une fonction de paiement "P2P" (de pair à pair) dont le fonctionnement est légèrement différent de ce à quoi nous avaient habitué les banques jusqu'à maintenant.

Qualifiée de "paiement par SMS", la nouvelle option propose au client d'envoyer de l'argent à un proche en 3 étapes simples : après avoir choisi le bénéficiaire parmi ses contacts (ou saisi directement son numéro de mobile) et entré le montant à envoyer, le destinataire reçoit un SMS l'invitant à saisir son RIB. Une fois cette action réalisée, l'émetteur n'a plus qu'à valider la transaction pour finaliser le virement.

Envoi d'argent avec L'Appli

Comme d'habitude, il n'y a rien de magique dans cette fonction, il ne s'agit en réalité que de rendre plus accessible le virement bancaire classique. Et cette facilitation est d'autant plus importante que, dans la plupart des banques, les transferts requièrent dorénavant l'enregistrement préalable du RIB des destinataires autorisés, procédure frustrante et parfois longue...

La particularité de l'implémentation de Société Générale est de demander une confirmation de l'envoi d'argent, ce qui permet (apparemment) au payeur de contrôler qu'il n'a pas commis d'erreur, le destinataire étant également invité à donner son nom en même temps que son RIB.


Quelles que soient les modalités de mise en œuvre, il devient de plus en plus évident que les paiements rapides entre amis sont en train de devenir une fonction incontournable des applications mobiles des banques. Il était certainement temps que ces dernières trouvent un substitut au chèque, qui est une plaie autant pour elles que pour les consommateurs !


ING
Intéressant signe des temps, selon l'EFMA, ING Belgique a annoncé la fermeture de ses services par téléphone. Après avoir déclenché dans les années 90 la création des premières banques 100% à distance, ce canal ne serait en effet plus utilisé que par 1% des clients, définitivement supplanté par le web et le mobile...

Les derniers adeptes du téléphone, personnes âgées et malentendantes, notamment, ne seront pas totalement abandonnés : la banque prévoit de leur proposer des moyens d'accès adaptés à leurs besoins. Idéalement, la logique économique qui fait que les coûts du service ne sont plus justifiés pour aussi peu d'utilisateurs peut aussi permettre de trouver des solutions créatives pour ce faire...

Et si ce qui arrive aujourd'hui au téléphone se produi(sai)t demain pour les agences, combien de temps faudrait-il aux banques pour qu'elles prennent des mesures aussi drastiques ?


American Express
En février dernier, American Express lançait un service de "bonnes affaires" pour "pimenter" son porte-monnaie électronique Serve. Similaire au modèle de la startup Groupon, il proposait aux consommateurs de recevoir des coupons de réductions et autres offres promotionnelles en fonction de leurs centres d'intérêts.

Six mois plus tard, la fin du dispositif est annoncée officiellement. Aucun détail n'est donné sur les motifs de cette fermeture mais il est probable que le succès n'a pas été au rendez-vous. Voilà, en tous cas, une belle démonstration de la capacité d'AmEx à reconnaître ses échecs et y mettre un terme sans tergiverser. La leçon mériterait d'être apprise par d'autres...


Diebold
Passons à un article de BBC News qui évoque les nouvelles tendances dans le domaine des GAB ("Guichets Automatiques de Banque"), parmi lesquelles on retrouve celles que je partage régulièrement dans ces colonnes (retrait sans carte, visioconférence, personnalisation...).

Mais il en est une, émanant du constructeur Diebold, qui m'avait échappé jusqu'à présent. De plus en plus, les automates bancaires adoptent les "standards" des tablettes, tellement en vogue auprès du grand public. Or, outre la familiarité grandissante des utilisateurs avec les interfaces tactiles, ces nouvelles générations d'appareils ouvrent également la voie à d'autres fonctions.

C'est dans le domaine de la sécurité que l'exemple proposé est le plus intéressant : le distributeur, équipé d'une caméra, détecte et émet une alerte si un intrus essaie de regarder par dessus l'épaule de l'utilisateur et peut interrompre une transaction s'il perçoit un changement de visage pendant son déroulement. En diffusant à l'écran la vidéo capturée, il offre également au client une sorte de rétroviseur qui lui permet de surveiller ce qui se passe dans son dos.


Ouvrir un compte

Terminons enfin avec une intéressante question posée par Rob Rubin dans "The Financial Brand" : pourquoi les jeunes ouvrent-ils leur premier compte en agence et pas sur internet ? La réponse, pour l'auteur, serait que l'achat en ligne est réservé à des produits et services familiers, totalement compris et maîtrisés. A l'inverse, un compte bancaire est perçu comme complexe et requiert donc un véritable conseil, auprès d'un professionnel.

Le fond du raisonnement est logique mais soulève une autre interrogation : une offre bancaire de base (disons compte courant, livret d'épargne et carte de paiement) est-elle vraiment si difficile à comprendre ? Ne serait-ce pas plutôt la manière de la présenter qui la rend tellement ardue à appréhender ? Quand la bien nommée Simple parie (aux États-Unis) sur la simplicité, n'est-ce pas justement le premier pas qu'attendent les consommateurs – jeunes ou pas – pour reprendre le contrôle de leurs finances ?

samedi 27 juillet 2013

Quand le scoring va trop loin...

LendProtect
Les agences de scoring, qui permettent aux institutions financières d'obtenir une estimation du risque de défaut d'un emprunteur potentiel, sont naturellement à la recherche de toutes les données disponibles sur les consommateurs, afin de déterminer leur profil avec le plus de précision possible. Or, il arrive parfois que les méthodes employées soient un peu excessives...

Prenons ainsi l'exemple de LendProtect, une importante agence britannique spécialisée dans l'évaluation des populations sous-bancarisées. Elle vient d'annoncer le lancement d'un nouveau service, BankLogic, qui va permettre à ses clients, en majorité des sociétés de crédit "alternatif" à courte échéance, de consulter en toute liberté les comptes des personnes qui les sollicitent. Cette exclusivité est rendue possible par un partenariat avec le leader mondial de l'agrégation de comptes, Yodlee.

En pratique, l'emprunteur va donc se voir demander de fournir ses codes d'accès aux services en ligne de sa (ou ses) banque(s). Armée de ces précieux sésames, LendProtect va pouvoir capturer automatiquement les informations d'identité du détenteur, le solde de son (ou ses) compte(s) et les transactions réalisées au cours des 3 derniers mois. Autant de données qui seront évidemment extrêmement utiles aux prêteurs pour leur prise de décision.

En apparence, il ne s'agit finalement que de reproduire une pratique courante, consistant à demander les 3 derniers relevés de compte pour évaluer la situation financière d'une personne. Grâce aux outils de Yodlee, l'opération devient simplement plus efficace et plus rapide : les données sont disponibles immédiatement, sous une forme électronique et homogène, facile à analyser. Cerise sur le gâteau, toute falsification des documents bancaires devient impossible.

L'objectif affiché est parfaitement légitime et l'offre BankLogic semble être avantageuse pour tous. Malheureusement, elle souffre d'un grave défaut : la fourniture par l'emprunteur de ses codes d'accès de banque en ligne. Un très dangereux précédent est établi ici, d'autant plus insidieux qu'il intervient alors que le client est en position de faiblesse (les emprunts à court terme pour les consommateurs sous-bancarisés sont souvent contractés dans des situations d'urgence).

Sans même parler des risques de sécurité liés à la diffusion des clés électroniques des comptes bancaires, une fois cette barrière franchie, il n'y a plus aucune limite opposable aux demandes du même acabit formulées par n'importe qui. Et les abus en tout genre pourront alors proliférer.

Il est assez étonnant, et très inquiétant, que Yodlee, actuellement partenaire de plus 600 entreprises, dont 7 des 10 plus grandes institutions financières américaines, notamment dans des solutions de PFM ("gestion de finances personnelles"), s'associe à un tel service... Quoi qu'il en soit, les banques devraient, pour leur part, mettre rapidement le holà à ces pratiques abusives.

vendredi 26 juillet 2013

Westpac lance un concours d'apps mobiles

Westpac App Challenge
Avec plusieurs réalisations originales à son actif – dont la plus récente approuve les prêts immobiliers en (quasi) temps réel – et quelques nouveaux projets qui devraient voir le jour à court terme, la filiale néo-zélandaise de Westpac est déjà particulièrement active sur le front des applications mobiles.

Il n'est cependant pas question pour elle de se reposer sur ses lauriers. Aussi vient-elle de lancer un concours sur ce thème, le "Westpac App Challenge", appelant tous les développeurs et designers du pays à proposer leurs idées et concepts (aussi aboutis que possibles), pour continuer à enrichir son catalogue. Le principe de cette compétition n'est certes pas tout à fait nouveau mais quelques "détails" de l'organisation de celle-ci méritent tout de même de s'y attarder.

Tout d'abord, les moyens mis en œuvre démontrent que l'initiative n'est pas seulement une opération de communication mais qu'elle vise des résultats concrets. Ce ne sont pas tant les récompenses (qui pourront atteindre 70 000 dollars au total, à raison, notamment, de 10 000 dollars pour chaque finaliste) que la démarche de présentation du défi à travers le pays, auprès d'incubateurs, écoles et autres organismes, ou encore les engagements fermes de la banque qui permettent de l'affirmer.

Ainsi, il est prévu que 5, au moins, des dossiers soumis seront sélectionnés pour une présentation de 15 minutes à un panel de juges (interne) et que 2 d'entre eux, toujours au minimum, seront retenus pour un développement effectif, auquel leurs créateurs pourront (naturellement) participer. Une enveloppe spéciale de 50 000 dollars a même été réservée à cet effet (ce qui représente une somme plutôt modeste mais ayant au moins le mérite d'exister).

Westpac App Challenge

Le modèle de partage de la propriété intellectuelle, typiquement problématique dans ce genre d'exercice, est lui-même empreint d'une certaine créativité : le développeur, qui retient tous les droits sur son idée, cédera une licence d'exploitation à Westpac, en Australie et en Nouvelle-Zélande, mais il conserve l'entière liberté de déploiement dans le reste du monde. Cela permet à la banque de faire miroiter aux participants une opportunité de tester à moindre frais leur concept sur le marché local avant de l'étendre globalement.

La motivation de Westpac derrière cette opération est classique : les développeurs et designers néo-zélandais sont aussi des clients de banques, ce qui leur procure une double capacité d'imaginer et concevoir des solutions résolvant de "vrais" problèmes. Mais, outre son objectif d'enrichir son offre d'applications mobiles, la banque cherche également à détecter et attirer les talents dont elle sait qu'ils deviennent critiques pour son avenir. Le concours a donc explicitement une dimension "ressources humaines" importante.

En synthèse, ce qui rend le "Westpac App Challenge" unique est l'attachement de ses organisateurs à exposer clairement les règles du jeu aux participants, en particulier en établissant sans aucune ambiguïté les bénéfices qu'en retirera chacune des parties prenantes. Dans la mesure où ceux-ci sont suffisamment attractifs et sans contraintes excessives pour les développeurs, le succès devrait être au rendez-vous...

jeudi 25 juillet 2013

Fidelity FutureTimeline : une application Facebook exemplaire

Fidelity
Entre communication institutionnelle inadaptée et tentatives plus ou moins adroites de multiplier leurs nombres de "fans", et jusqu'aux modules de gestion des comptes, les banques sont constamment à l'affût de nouvelles idées pour profiter intelligemment de la popularité de Facebook parmi leur clientèle.

L'application FutureTimeline de Fidelity, leader américain de la gestion d'investissement, tente une approche originale de la question depuis la fin de l'année dernière. Offerte gratuitement à tous les utilisateurs du réseau social (et pas uniquement ses clients), elle invite ces derniers, dans une sorte de détournement du concept de "timeline" de Facebook, à préparer leurs projets d'avenir, petits et grands, avec le soutien de leurs amis et proches.

A partir de quelques suggestions que l'application détermine en fonction de son profil, l'internaute va ainsi créer en quelques clics ses propres objectifs, avec nom, description, photo... A chacun d'eux sont associés une échéance, qui permet de le positionner sur la "timeline" future, et le montant à économiser chaque mois pour l'atteindre. Enfin, puisque cela se passe sur Facebook, l'ensemble des projets ou chacun individuellement peut être partagé avec les autres membres du réseau social.

Fidelity FutureTimeline

Pour entretenir l'intérêt sur la durée, il est évidemment possible de suivre les progrès réalisés (bien que cela suppose a priori que l'utilisateur saisisse lui-même les montants qu'il met de côté) et des messages de rappel seront envoyés régulièrement. Parmi les autres options disponibles, citons encore la prise en charge des objectifs collectifs, partagés par plusieurs membres de Facebook, ou l'envoi de conseils personnalisés, qu'ils soient proposés par d'autres internautes ou par Fidelity.

Comme dans toutes les initiatives récentes ayant trait à l'épargne, le principe de la FutureTimeline est d'inciter les consommateurs à exposer leurs objectifs personnels afin d'accroître leur motivation à les atteindre, autant par le simple fait de les rendre publics que par les encouragements – voire les contributions – que peut leur apporter leur entourage. Son déploiement sur Facebook, favorisant les dialogues et les échanges sur les projets listés, est indubitablement une formidable idée pour prolonger cette logique.

En conclusion, l'utilisation que fait Fidelity du réseau social est particulièrement judicieuse, à la fois par son inscription dans une dynamique réellement sociale, son intégration dans l'"univers" Facebook, ainsi que par sa portée, même indirecte, dans le métier de l'entreprise (car qui dit épargne pense investissement). En revanche, il reste tout de même surprenant que l'application n'offre aucune possibilité aux clients d'exécuter des transactions directement depuis l'application et se contente donc de sa seule vocation pédagogique.

mercredi 24 juillet 2013

Le cloud d'UniCredit bientôt ouvert au public ?

UniCredit
A la première lecture, l'annonce par IBM d'un accord pour la reprise des infrastructures informatiques de la banque italienne UniCredit n'attire pas nécessairement l'attention. Pourtant, une discrète mention dans le communiqué de presse suggère que l'opération n'est peut-être pas aussi classique qu'on pourrait le croire...

Pour le côté relativement "banal", le partenariat, conclu pour 10 ans et représentant un contrat de plusieurs milliards de dollars, consiste en la création d'une joint-venture qui prendra en charge les infrastructures de la banque de détail d'UniCredit en Europe. La promesse, tout aussi habituelle, est une meilleure efficacité, une flexibilité accrue et un accès plus rapide à l'innovation technologique, au service des métiers et de leurs exigences de plus en plus sophistiquées.

Un axe important de la stratégie d'IBM pour atteindre ces objectifs est, toujours sans grande surprise (car à la mode par les temps qui courent), une transition des centres de production informatique de la banque vers un modèle de "cloud computing", offrant des services (standardisés) à la demande, facturés en fonction de leur usage effectif. Cette évolution sera donc inscrite très rapidement dans le projet de la joint-venture.

UniCredit

Dans la théorie, le prolongement logique (d'un point de vue économique) de cette approche pourrait être d'ouvrir le "nuage" ainsi créé à d'autres clients et d'en faire une offre publique. Or, justement, la perspective de commercialiser et distribuer des services d'infrastructure informatique à des entreprises et organisations tierces est d'ores et déjà inscrite dans le programme des deux partenaires ! Voilà certainement un excellent moyen de rendre les centres de production plus rentables !

A ce stade, il est impossible de savoir si l'idée sera réellement implémentée ou non, tant les difficultés prévisibles sont immenses, en particulier pour convaincre les utilisateurs de partager "leurs" ressources... Elle n'en est pas moins extrêmement sensée : par leur métier, les banques ont acquis une expertise indiscutable dans la gestion de la production informatique et elles disposent d'une immense capacité de traitement, jamais utilisée à 100%. A eux seuls, ces deux arguments justifient aisément un concept de cloud d'entreprise ouvert au monde extérieur.

Le principe en est dans l'air depuis quelques années, sans avoir été concrétisé jusqu'à maintenant. Cependant, en ajoutant à l'équation un partenaire tel qu'IBM, la démarche pourrait prendre corps plus rapidement. Le géant informatique apporte en effet une compétence dans la distribution commerciale des ressources en cloud qui fait naturellement défaut à la banque. Si, de plus, il envisage un jour de fédérer (virtuellement) l'ensemble des infrastructures qu'il gère (ou co-gère) à travers le monde, le projet commencerait à prendre une dimension intéressante...

mardi 23 juillet 2013

RBC joue solo dans le paiement mobile

RBC
Il y a quelques semaines, le fournisseur de solutions de sécurité BellID présentait son "élément de sécurité" dans le cloud, afin de libérer le paiement sans contact sur mobile des tracas de l'accès à la carte SIM. Et voilà qu'une banque, RBC ("Banque Royale du Canada"), s'apprête maintenant à déployer une technologie similaire.

Rappelons que le fameux "élément de sécurité" ("secure element") est le composant du porte-monnaie sans contact (NFC) destiné à stocker les informations sensibles de paiement. Dans les implémentations actuelles, ce rôle est rempli par la carte SIM du téléphone, celle-ci disposant d'une puce protégée équivalente à celle qui équipe nos cartes bancaires. Malheureusement, elle est sous le contrôle des opérateurs de télécommunications, ce qui rend complexe l'écosystème du paiement mobile...

C'est la raison pour laquelle RBC propose une nouvelle approche : fini l'élément de sécurité intégré dans l'appareil, les données à protéger sont stockées sur ses serveurs et le téléphone y accède par internet (via un protocole sécurisé) lors de chaque transaction. Naturellement, la limite de ce système est son exigence d'une connexion réseau pour réaliser un paiement, mais la banque assure qu'il existera un mode (certainement dégradé) permettant aussi un fonctionnement hors ligne...

En contrepartie de ce défaut et outre l'indépendance vis-à-vis des opérateurs, RBC identifie plusieurs avantages essentiels dans sa technologie, qui soulignent autant de critiques supplémentaires vis-à-vis des solutions à base de carte SIM :
  • La gestion des informations de paiement est simplifiée, puisqu'elles sont directement accessibles par la banque, au sein de ses propres infrastructures. Nul besoin donc de passer par un intermédiaire (le "tiers de confiance" dans les schémas classiques) à chaque modification.
  • L'architecture est "ouverte" et permet (théoriquement) d'intégrer d'autres porte-monnaie mobiles. Sans plus de précision à ce stade, l'avenir devra encore confirmer cette affirmation...
  • Le système n'est pas limité à la technologie sans contact et il pourrait aussi, par exemple, prendre en charge les paiements par QR code.
  • Forte de sa maîtrise absolue des données sensibles, la banque garantit la sécurité du dispositif. Cet argument est un camouflet lancé aux opérateurs vantant l'inviolabilité de leur carte SIM (qui vient d'ailleurs d'être écornée), mais il rappelle surtout que les institutions financières n'apprécient pas de ne pas en avoir le contrôle direct...

Après des années d'hésitations et de tergiversations, il devient de plus en plus clair pour les banques qu'elles ne parviendront pas à un accord avec les opérateurs de téléphonie pour l'utilisation de la carte SIM dans des conditions satisfaisantes pour tous. Il faut donc s'attendre à une généralisation d'initiatives, comme celle de RBC, à travers lesquelles elles reprendront leur autonomie... Ce n'est qu'à ce prix que le paiement sans contact sur mobile aura une chance de s'imposer (peut-être) un jour.

RBC

lundi 22 juillet 2013

Yodlee cible la gestion de patrimoine

Yodlee
Tandis que certaines institutions financières adoptent des technologies de pointe pour améliorer la qualité de leurs recommandations d'investissement, une étude du cabinet d'analystes CEB TowerGroup estime que 9 conseillers en patrimoine sur 10 sont handicapés avant tout par une absence de vue globale sur la situation de leurs clients.

Il faut d'ailleurs noter que ce défaut est autant dû aux multiples intermédiaires auxquels a souvent recours un particulier qu'au cloisonnement des systèmes d'information des banques, qui interdit dans de nombreux cas de disposer d'informations exhaustives. Partant de ce constat, Yodlee, leader incontesté de l'agrégation de comptes aux États-Unis, a choisi d'étendre son champ d'action, jusque-là focalisé sur les comptes courants et de cartes, pour développer une nouvelle offre centrée sur la gestion de patrimoine.

Ainsi, WealthCenter – c'est son nom – présentera aux investisseurs individuels un panorama complet de leurs actifs grâce à des tableaux de bord simples à comprendre et faciles à manipuler, intégrant les données issues des différents établissements dans lesquels il détiennent un portefeuille. De plus, le produit devrait s'enrichir au fil du temps, puisqu'il prend en charge les "FinApps" de Yodlee (modules complémentaires développés par des tiers).

Yodlee WealthCenter

Suivant son habitude, la société propose sa plate-forme en marque blanche aux institutions financières, qui la mettront à disposition de leurs propres clients, par exemple au sein de leurs portails de banque en ligne. Près de 3/4 des investisseurs particuliers gérant eux-mêmes leur portefeuille (aux États-Unis), ils constituent naturellement la cible principale de la solution, qui leur procurera un point d'entrée unique vers l'ensemble de leur patrimoine.

Cependant, les concepteurs de WealthCenter envisagent également une utilisation "collaborative" de ses tableaux de bord : si le client autorise son conseiller – selon des modalités qui restent à définir – à consulter l'ensemble de sa situation, le diagnostic et les recommandations de ce dernier seront beaucoup plus pertinents et pourront être mieux personnalisés.

Pour les banques qui l'adopteront, WealthCenter offre donc un double avantage : d'une part la fidélisation d'un segment de clientèle à fort potentiel, grâce à la mise à disposition d'un service utile et relativement peu répandu à l'heure actuelle (étonnamment), et, d'autre part, l'opportunité de développer directement les ventes, en particulier dans le cas où les conseillers en patrimoine peuvent aussi profiter d'une meilleure connaissance de la situation financière de leurs clients.