Free cookie consent management tool by TermsFeed
C'est pas mon idée !

mardi 20 janvier 2015

Nouvel essai de co-innovation à BNP Paribas

BNP Paribas
Les démarches de co-création se multipliant dans les services financiers en France, il aurait été surprenant que l'une des plus importantes représentantes du secteur ne se lance pas à son tour. L'ouverture de la page Facebook « BNP Paribas Ideas » vient aujourd'hui fédérer les quelques initiatives de la banque verte, auparavant dispersées.

L'idée de faire participer les clients (ainsi que, selon les cas, les partenaires ou même le grand public en général) à la création de nouveaux produits ou à l'amélioration des services existants n'est pas récente. Elle connaît cependant un engouement particulier depuis quelques années, notamment grâce à Internet et à sa faculté de connecter les individus, sans barrières. Dans l'hexagone, les adeptes de cette technique comprennent le Crédit Agricole, Société Générale, Swiss Life, Banque Accord…

Chez BNP Paribas, une première tentative de recueillir les avis des clients avait vu le jour il y a 2 ans, avec l'application « Le Lab », qui leur proposait de tester une version non finalisée de ses services mobiles, dans le but de recueillir leurs impressions et de l'améliorer en fonction de leurs commentaires. Hélas, cette expérience a rapidement avorté (aucune suite ne lui a été donnée après la publication initiale), sans que la raison n'en ait été officiellement fournie : désintérêt des consommateurs, excès d'optimisme…?

Avec BNP Paribas Ideas, les ambitions sont revues à la baisse et le projet est plus modeste. Certes, il subsiste un espace dédié aux « beta tests », conservant l'esprit original de la création collaborative d'applications mobiles. Néanmoins, l'utilitaire « Les Bons Comptes » – destiné à gérer la répartition de dépenses collectives dans un groupe – qui est le seul titre concerné à l'heure actuelle (et qui est en réalité dans cette situation de test depuis plusieurs mois), démontre qu'il ne s'agit résolument plus de la priorité.

BNP Paribas Ideas

Ce qui est mis en avant, dorénavant, est le dialogue avec les internautes, autour d'idées et de concepts novateurs pour le domaine bancaire. L'espace « votre avis compte » permet ainsi à BNP Paribas comme à tout visiteur (identifié) de soumettre ses suggestions aux votes de la communauté, éventuellement accompagnés de commentaires. De l'autre côté, les « beta tests » laisseront plutôt la place aux « avant-premières », consistant à faire réagir les personnes aux services numériques en cours d'élaboration, mais sans l'opportunité de les prendre en main.

Et voilà donc un retour à la bonne vieille boîte à idées, remise au goût du jour grâce aux réseaux sociaux. Et, finalement, quelle meilleure utilisation pouvait être faite des plus de 300 000 « fans » de l'établissement sur Facebook ? Alors qu'ils n'étaient jusqu'à maintenant sollicités que pour des jeux publicitaires et via la publication d'informations diverses, ils ont désormais la possibilité de devenir acteurs de la relation et d'apporter leur contribution – aussi modeste soit-elle – aux outils qui leurs seront offerts demain.

L'existence d'une communauté et la création d'une page ouverte aux suggestions ne suffiront pourtant pas à transformer l'essai. Déjà, il est urgent de rendre publics et très visibles les commentaires postés par les internautes et d'autoriser la tenue de véritables discussions sur les idées soumises, conditions indispensables à une créativité efficace. Il faudra ensuite « tenir la distance », ce qui impliquera une animation régulière et de qualité et un suivi extrêmement transparent des progrès accomplis…

La persévérance de la banque, en dépit de ses petits ratés précédents, est de bon augure : elle apprend progressivement à affiner son approche afin de profiter au mieux des bénéfices de la co-innovation. BNP Paribas Ideas n'est pas encore parfaite (sans aucun défaut qui ne soit corrigible, toutefois) et peut compter sur une large audience, presque automatiquement acquise, sur Facebook. Une médaille qui à son revers : tout échec sera immédiatement apparent et susceptible de propagation incontrôlable…

lundi 19 janvier 2015

Banque Populaire s'installe sur la montre des chefs d'entreprise

Banque Populaire
En attendant la sortie de l'Apple Watch, plus ou moins promise pour le premier trimestre 2015, quelques banques affûtent leurs stratégies afin d'être prêtes le moment venu. Avec l'annonce de sa première application pour montre intelligente, Banque Populaire fait le choix original de cibler sa clientèle d'entreprises plutôt que le grand public.

Baptisée Suite Entreprise Watch, cette nouvelle réalisation, dont la publication n'interviendra effectivement que dans les prochaines semaines, sera disponible pour les principaux systèmes d'exploitation dédiés aux montres (celui d'Apple et Android, vraisemblablement). Présentée comme complémentaire des solutions mobiles pour smartphone et tablette existantes, elle sera proposée gratuitement aux utilisateurs de ces dernières. Et la banque promet un niveau de sécurité équivalent, avec chiffrement et signature électronique à l'état de l'art.

Cette précision est extrêmement importante car l'application ne se contente pas uniquement de fonctions de consultation. En effet, si elle permet de suivre les opérations de l'entreprise (sur tous ses comptes, détenus auprès d'une Banque Populaire ou d'un autre établissement) et de recevoir une alerte lors de la mise à disposition d'un nouveau relevé, elle offre également la possibilité de passer en revue les transactions en attente de télétransmission et d'en confirmer l'exécution (ou de les rejeter), d'un simple geste du doigt (en espérant toutefois que l'authentification soit fluide).

Suite Entreprise Watch

Comme dans la plupart des initiatives du secteur (la seule petite exception identifiée à ce jour étant celle de Moven), Banque Populaire adopte une démarche prudente, en se contentant de répliquer sur la montre des options existant sur les autres canaux. Pourtant, sa décision de commencer par le marché des entreprises rend la démarche particulièrement pertinente. Car, tandis que la consultation du solde et des dernières opérations est relativement peu utile pour le consommateur, un accès rapide aux transactions en attente de validation est critique pour les responsables de trésorerie.

Rien ne permet, à ce stade, de prédire le succès ou l'échec futur des montres connectées, surtout auprès d'une population spécifique, mais il est au moins probable que les chefs d'entreprise fassent partie des segments de marché visés. L'application « Suite Entreprise Watch » s'avère donc être une première tentative soigneusement préparée pour atteindre un maximum d'efficacité. Enfin, il faut aussi se réjouir que les clients professionnels soient, pour une fois, servis par leur banque avant les particuliers…!

dimanche 18 janvier 2015

Les hackathons bancaires deviennent créatifs !

Crédit Agricole
Qu'ils aient pour objectif de créer les services de demain ou de détecter les talents cachés, internes ou externes, les hackathons sont rapidement devenus un instrument incontournable de l'innovation dans les institutions financières. La maturité aidant, les thèmes abordés deviennent progressivement plus audacieux.

2014 a été indiscutablement marquée par un formidable engouement pour ce style d'événement. Nous avons pu notamment suivre les initiatives d'AXA, Crédit Mutuel Arkéa, Société Générale, BNP Paribas, Banque Populaire, pour n'en citer que quelques-unes. En ce début d'année 2015, deux banques se lancent – plus ou moins pour la première fois – dans cet exercice toujours passionnant : Crédit Agricole S.A. et Ulster Bank (filiale de RBS). Cependant, leurs approches soulignent une évolution remarquable.

Pour la banque verte, son hackathon, animé par l'incontournable BeMyApp, s'intitule « Game the bank ». Comme son nom l'indique, il n'y sera pas question d'applications de gestion de comptes. L'objectif est en effet de concevoir des jeux – sérieux ou non – autour de l'univers de la finance. Pour ce faire, les participants pourront s'appuyer sur des outils spécialisés (par exemple Unity 3D ou Löve) mais également, s'ils le souhaitent, sur l'API ouverte du Crédit Agricole, qui donne accès – en toute sécurité – aux transactions des clients et à l'exécution de virements.

Le concours « Mobile Banking Factory » organisé par le CA Store en 2014 – et dont le lauréat avait présenté une magnifique application ludique (« Casto Fly »), basée sur un concept proche de Candy Crush – constitue probablement une inspiration forte pour cette session. Cette fois, les réalisations seront mesurées autant sur leur caractère innovant et leur potentiel de commercialisation que sur leur « jouabilité ». Le jury, composé pour moitié de banquiers et pour moitié de professionnels du jeu, sera garant de cet équilibre.

Fidèle à son habitude (et, probablement, à son désir de « peupler » le CA Store), le Crédit Agricole confirme encore une fois son ambition de concrétiser les projets qui verront le jour pendant les 48 heures du hackathon. Dans cette perspective, en sus des récompenses relativement classiques réservées aux 3 meilleures équipes, un prix « incubateur » offrira une opportunité unique de consacrer 2 mois, avec un accompagnement dédié, à la finalisation d'une solution, en vue de sa commercialisation.

Game the Bank!

L'autre manifestation du moment est double, puisque le désormais traditionnel « Hack / Make the Bank », co-organisé par les allemands de l'« Open Bank Project » et l'irlandaise Ulster Bank, se déroulera successivement à Dublin et à Belfast, à 2 semaines d'intervalle. Là encore, au-delà du mot d'ordre général intimant de « contribuer à rendre l'établissement plus agile et plus ouvert à l'horizon 2020 », les défis lancés aux participants, extrêmement diversifiés, sortent pour la plupart de l'ordinaire.

Ainsi, outre la volonté de répondre aux enjeux du XXIème siècle, dont les principaux concernent la rapidité et la facilité d'utilisation, les idées clés de la compétition englobent la banque utile (offrant des services non bancaires), l'inclusion financière (intégrant des exigences de transparence et d'engagement), les usages des nouveaux objets numériques (des smartphones aux drones) ou bien, ici aussi, l'introduction de principes ludiques dans la relation client. Enfin, une mention spéciale est adressée à toutes les solutions susceptibles de « réellement ennuyer Ulster Bank » !

Cette dernière sollicitation reflète finalement tout l'intérêt des hackathons, en tout cas lorsque leur cible est, comme ici, de stimuler la créativité et faire émerger de véritables innovations. À quoi servirait de faire appel à des talents extérieurs afin de réinventer ce que les équipes internes savent déjà (à peu près) faire ? Il est bien plus excitant de capitaliser sur leur enthousiasme pour repousser les limites et imaginer des modèles totalement différents, que les collaborateurs trop profondément immergés dans leur quotidien ne peuvent concevoir.

Créer des jeux capables de faire appréhender la banque autrement aux consommateurs ou développer les applications qui, demain, concurrenceront les acteurs historiques ou exposeront au grand jour leurs carences et leurs faiblesses, voilà des thématiques qui peuvent vraiment faire changer les vieilles institutions ! Et il faut admirer le Crédit Agricole et Ulster Bank, qui osent se remettre en question de la sorte…

Hack / Make the Bank - Ulster Bank

samedi 17 janvier 2015

Marie Quantier, le conseil financier automatisé

Marie Quantier
Jusqu'à maintenant, en dehors de quelques traders invétérés disposant de l'expertise et du temps nécessaires pour gérer leur portefeuille financier et de rares privilégiés bénéficiant d'un conseil haut de gamme, la majorité des français n'avaient accès qu'à des produits aux performances médiocres pour faire fructifier leur épargne.

Désormais, de nouvelles solutions s'offrent à eux, susceptibles de répondre parfaitement à leurs besoins, de simplicité, d'information et de performance. La jeune pousse hexagonale Marie Quantier, qui vient d'annoncer [PDF] officiellement son lancement (bien qu'elle ait commencé à accueillir ses premiers clients dès l'été dernier), est une excellente représentante de cette génération montante de plates-formes de conseil financier entièrement automatisé dont les cousines américaines (Wealthfront, Betterment…) démontrent tout le potentiel.

La cible principale de la startup se situe au sein de l'immense population de consommateurs possédant un petit pécule, de l'ordre de quelques milliers d'euros, souvent déposées sur un livret A, et qui souhaiteraient se constituer un capital sur le long terme, avec un rendement un peu plus élevé que celui des produits réglementés. Parmi eux, les jeunes adultes seront probablement les plus attirés par cette proposition, notamment en vue de préparer une retraite dont ils savent qu'elle leur sera plus difficile à mettre en place qu'à leurs aînés.

L'approche retenue par Marie Quantier pour répondre aux attentes de ces futurs clients est soigneusement équilibrée entre accessibilité et transparence. Dès son inscription, le visiteur est pris par la main : après les formulaires d'identité d'usage (et réglementaires), les questions suivantes portent sur son mode de vie (afin d'établir objectivement sa capacité d'épargne), son profil de risque (évalué par l'intermédiaire de mises en situation concrètes) et sa connaissance des marchés (qui aidera à déterminer les types de placements qui lui seront suggérés).

Dernière étape, le nouvel inscrit choisit son intermédiaire financier, puisque Marie Quantier, n'étant que conseil (agréé par l'AMF), ne gère pas elle-même les portefeuilles de ses clients. A ce stade, Interactive Brokers est privilégié, car une intégration directe permet tout de même à la plate-forme de lui transmettre en un clic les ordres correspondant à ses recommandations. Les autres grands noms sont bien sûr présents (Bourse Direct, Boursorama, ING Direct…) mais, dans ce cas, l'exécution des transactions restera manuelle.

Tableau de bord Marie Quantier

Les algorithmes de la jeune pousse vont alors entrer en jeu et proposer une stratégie d'investissement, répartie entre obligations diverses et fonds indiciels (en ne proposant, évidemment, que les instruments disponibles auprès du broker sélectionné), en fonction de l'état du marché et du profil du client. Une particularité de la solution est de s'appuyer sur l'analyse (automatisée) des grandes tendances économiques mondiales (comme le font les « vrais » experts) pour optimiser la performance et réduire les risques.

En termes de transparence, l'utilisateur dispose de tous les moyens dont il peut rêver pour comprendre les conseils qui lui sont prodigués, depuis la composition précise (sectorielle) du portefeuille recommandé jusqu'aux méthodes d'analyse économique employées, en passant par une estimation sans concession de ses perspectives de gains et pertes maximaux. Par ailleurs, il est aussi permis de personnaliser la composition de titres proposée, tout en conservant la possibilité de vérifier si la version modifiée reste compatible avec les objectifs initiaux.

Côté facilité d'utilisation, Marie Quantier affirme une conviction forte : les consommateurs qu'elle veut séduire n'ont pas envie de perdre du temps à s'occuper de leur portefeuille. Pour satisfaire cette exigence, son modèle consiste à ne revoir la stratégie d'investissement suggérée qu'une à deux fois par an (en particulier en cas d'évolution significative de l'environnement macro-économique), une alerte étant envoyée quand le cas se présente. A chaque fois, les changements peuvent être effectués en 3 clics (ou bien revus à la loupe, au choix du client).

Il faudrait encore citer bien d'autres caractéristiques de l'offre, telles que le moteur d'analyse qui se charge d'estimer la solidité de plus de 3 000 titres, la prise en compte des frais de transaction et de la fiscalité dans la sélection des produits financiers et la visualisation des performances… Dans un aure registre, la startup se rémunère, pour l'instant, via une redevance mensuelle fixe (de 6,90 €), qui pourrait évoluer vers un modèle mixte incluant une prime à la performance. En tous cas, il n'est résolument pas question de commissions sur les transactions !

Avec Marie Quantier (et d'autres), la révolution de l'investissement qui a déjà déferlé outre-Atlantique commence donc à débarquer en France, avec la même promesse d'apporter au grand public le niveau de conseil financier dont jouissent les plus fortunés, pour une fraction du coût, grâce aux technologies (en particulier dans le domaine de l'analyse de données). Elle représente ainsi une menace sérieuse pour les institutions qui ne parviennent pas à mettre la gestion de patrimoine à la portée de tous et dont les fonds collectifs sont désespérément peu attractifs.

vendredi 16 janvier 2015

Une DSI Société Générale s'ouvre au monde

Société Générale
Aujourd'hui, les départements informatiques des grandes institutions financières sont confrontés à des défis sans précédent, qu'il s'agisse de toujours mieux répondre aux attentes de leurs clients, de capitaliser sur le flux constant d'innovation technologique ou encore d'attirer les talents. Société Générale multiplie les initiatives pour s'adapter…

L'une des dernières idées en date consiste, au sein du pôle SGCIB (la banque d'investissement), à accueillir des « meetups » – ces rencontres ouvertes, plus ou moins informelles, autour d'un thème spécifique. En l'occurrence, deux de ces événements se sont déjà déroulés dans les locaux de Société Générale, sur des sujets très techniques : Docker (une solution de gestion optimisée des applications dans le cloud, pour simplifier) en octobre et AngularJS (un framework de développement javascript) en décembre.

Certes, cela peut ne pas paraître très sexy en dehors des cercles d'initiés – qui sont tout de même assez étendus, si les 250 participants au deuxième meetup constituent un indicateur. Mais, en réalité, la thématique des présentations et des échanges qui s'ensuivent importe peu. La véritable valeur de ces manifestations réside dans le mélange qu'elles engendrent, entre passionnés bénévoles, fondateurs et employés de startups, salariés de PME et de grands groupes (pas uniquement Société Générale)…

En effet, au-delà de leur « prétexte » officiel, les meetups sont avant tout l'occasion pour des personnes issues de divers horizons de confronter leurs idées et de partager leurs expériences. Or, il n'est d'exercice plus salutaire que celui-ci pour stimuler efficacement l'innovation. Et si les entrepreneurs figurent parmi les participants les plus assidus, souvent dans l'optique de faire progresser les produits et les services qu'ils développent, les entreprises peuvent également en tirer parti.

Les bénéfices à retirer de ce mixage de cultures sont innombrables. D'un côté, il peut aider à montrer aux jeunes geeks que l'univers de la banque n'est pas toujours aussi ringard qu'ils peuvent l'imaginer, tandis que des porteurs de projet peuvent profiter de ces occasions pour mieux appréhender les besoins d'entreprises susceptibles d'être leurs futures clientes. A l'inverse, il s'agit d'une opportunité unique pour des salariés de l'institution de découvrir la réalité du fameux « mode startup », quand les cycles de développement se mesurent en jour et non en mois.

Plus largement, ce type d'approche n'est pas uniquement applicable aux populations informatiques. Les autres métiers de la finance peuvent tout autant s'enrichir d'une immersion, même éphémère, dans un environnement accueillant, ouvert et mélangé, que l'écosystème florissant de la « fintech » est désormais capable de concrétiser.

Meetup AngularJS à Société Générale
Photo extraite du fil Twitter SG InsideIT

jeudi 15 janvier 2015

Connaissez-vous le « Tweet Banking » ?

Jifi
Jifi existe [PDF] depuis mars dernier mais je ne la découvre que maintenant, à l'occasion du lancement d'un nouveau produit d'épargne. Sous cette marque, l'indienne Kotak Mahindra Bank propose à sa clientèle jeune une solution particulièrement originale, puisqu'il s'agit d'un compte bancaire directement intégré avec le réseau social Twitter.

Cette offre étonnante repose, pour l'essentiel, sur les mêmes services que la gamme classique de l'établissement : accès au réseau d'agence et de GAB, carte de paiement (Visa), programme de fidélité, outil de suivi de budget, services en ligne et par téléphone… Sa seule différence est donc la possibilité de conduire un certain nombre de transactions via Twitter, sur un mode semblable à celui existant par SMS, toujours très populaire en Inde (et dans beaucoup d'autres pays émergents).

Le principe de fonctionnement est d'ailleurs tout aussi simple. L'utilisateur doit d'abord lier son profil Twitter à son compte bancaire, grâce à une option disponible dans son espace privé en ligne. Dès lors, quand il veut réaliser une opération, il lui suffit d'envoyer un message privé – confidentialité oblige, les réponses étant transmises de la même manière – à l'adresse de l'institution financière (@kotaksync), en respectant le format de hashtags préconisé (exemple : #JifiBal pour obtenir le solde du compte).

Naturellement, pour des raisons évidentes de sécurité, les fonctions accessibles par l'intermédiaire du réseau social sont limitées. Il est possible d'obtenir toutes sortes d'informations sur les comptes détenus : soldes, dernières opérations, envoi de relevés par messagerie, demande et suivi des commandes de chéquier… Un peu moins anodin, il est aussi permis de recharger un compte de téléphonie mobile ou un service de télévision prépayée. Mais point de virement par Twitter, donc.

Jifi Saver

En lançant ce produit, Kotak visait une population, en forte croissance en Inde, de jeunes adultes mordus d'internet mobile et de médias sociaux. Cette cible recouvre probablement une certaine réalité, puisque, en 10 mois, plus de 28 000 consommateurs semblent avoir été conquis par la proposition marketing de Jifi. Il reste que le choix de Twitter pour interagir avec la banque (qui concerne moins de 300 personnes à ce jour) ressemble plus à une volonté de se distinguer de la concurrence (notamment ICICI, fortement présente sur Facebook) qu'à un véritable besoin d'usage.

En écho, et même si les contextes sont extrêmement différents, il est difficile de ne pas établir un parallèle avec la tentative de BPCE de déployer le paiement via Twitter en France, avec S-Money. Après des débuts prometteurs, en particulier à l'occasion du Téléthon, l'utilisation en est aujourd'hui totalement retombée (une recherche sur le réseau social montre tout au plus une poignée de transactions chaque jour…). Peut-être faudrait-il admettre que le modèle de Twitter n'est pas compatible avec les services financiers, au moins pour l'exécution de transactions « classiques » ?

mercredi 14 janvier 2015

Boursorama, la banque de demain… ou presque

Boursorama
En ce début d'année, Boursorama dévoile plusieurs nouveautés, confirmant son ambition de définir la « banque du futur » en France. Si cette cible n'est pas réellement atteinte, faute d'originalité pour une majorité des services ajoutés, quelques idées laissent malgré tout entrevoir ce que l'avenir pourrait nous réserver.

Tout d'abord, les changements vont dans la bonne direction. La refonte de l'ancien MoneyCenter – la solution de PFM (gestion de finances personnelles) de Boursorama – est une occasion de l'enrichir, avec un accès aux comptes courants et d'épargne réglementée détenus dans 173 établissements, et de l'intégrer directement au cœur de l'espace de services en ligne. Celui-ci étant identique sur tous les supports, l'utilisateur dispose désormais d'une vue intégrale de ses comptes, sur PC, sur mobile ou sur tablette, avec une interface parfaitement adaptée à chaque écran.

Autre addition marquante, un coffre-fort numérique propose au client de stocker ses documents importants. Il se voit même compléter d'une fonction de capture des factures : une simple configuration permet de récupérer automatiquement les documents produits par les opérateurs de télécommunication, les fournisseurs d'énergie, le Trésor Public et plus de 600 autres partenaires, de les conserver en toute sécurité et de les associer, sans aucune intervention manuelle, aux transactions de paiement correspondantes.

Ce sont là deux services pratiques et potentiellement utiles, mais qui ne sont pas inédits et qui ne révolutionneront pas la banque de 2015. Le PFM, en particulier, reste tristement cantonné à sa dimension première d'analyse du budget passé, sans la moindre tentative d'assistance pro-active (prédictive) à la gestion des finances personnelles. Pour l'instant, l'innovation la plus significative reste Boursoshop, la boutique en ligne déjà évoquée lors de sa sortie, et dont il est confirmé qu'elle sera prochainement étendue à d'autres domaines que la vente de véhicules d'occasion.

Boursorama Banque du Futur

Est-ce tout ? Pas tout à fait, mais la partie la plus intéressante des annonces de Boursorama pourrait facilement passer inaperçue tant elle est anodine. Il est ainsi question d'alertes personnalisées et de changements de plafond de carte ou de découvert autorisé. Le point commun de ces 3 options est qu'elles opèrent en temps réel. Le client peut, par exemple, choisir de recevoir un SMS instantanément après une dépense dépassant un certain montant ou le rapprochant dangereusement de son plafond. Dans ce dernier cas, il peut, en quelques clics, rehausser la limite, effective immédiatement.

Voilà donc la première esquisse – aussi modeste soit-elle – de la banque de demain : celle qui connaît le contexte et l'environnement du client, qui prévient ses besoins et lui propose spontanément de les combler, sans attente. Hélas, la frustration est d'autant plus forte lorsque l'effort s'arrête brutalement en cours de route. Exemple trivial : Pourquoi les transactions ne sont-elles pas immédiatement intégrées dans le « reste à dépenser » (qui n'est d'ailleurs pas matérialisé en tant que tel) alors qu'elles sont prises en compte dans la seconde pour le contrôle du plafond ?

Pire encore, le solde de compte présenté à l'utilisateur intègre plus ou moins implicitement le découvert autorisé : si je dispose de 1 000 € sur mon compte et que j'ai droit à 5 000 € de dépassement, le service affiche un « solde disponible » de 6 000 €, sans même prendre le soin de détailler très visiblement les frais que je peux encourir en cas d'utilisation de la réserve. A travers ces deux faux-pas, la qualité qui manque clairement ici est la transparence totale qu'exigent aujourd'hui les consommateurs sur leurs finances personnelles et sur les offres de leur banque…

En synthèse, la vision que nous propose Boursorama est en progrès sensible par rapport à ce que proposent la plupart de ses concurrentes (le PFM intégré et ouvert aux autres établissements reste unique), mais il faut espérer que la véritable banque de demain sera encore plus proche des attentes de ses clients. Il reste donc du chemin à parcourir…

mardi 13 janvier 2015

Le Bitcoin passe au sans contact

Circle
Quelques mois après le lancement d'Apple Pay, le célèbre effet halo de la marque à la pomme n'en finit pas de s'étendre. Il dépasse maintenant la sphère des acteurs conventionnels du secteur des paiements pour atteindre Bitcoin : BitPay et Circle figurent parmi les premiers à proposer des solutions NFC adaptées à la crypto-monnaie.

Contrairement à ce qui se passe dans le monde « traditionnel », il n'est pas question ici de transformation radicale, et encore moins de révolution. En effet, dans le cas de Bitcoin, les échanges d'argent de proximité ont toujours opéré (principalement) sur mobile et sans contact. Jusqu'à maintenant, c'est un code 2D qui servait d'interface sur le téléphone, pour transmettre l'adresse publique d'un porte-monnaie virtuel et y enregistrer une transaction. La technologie NFC offre simplement une option complémentaire.

Première étape de l'évolution, BitPay a directement intégré – dès novembre dernier – cette possibilité au cœur de son nouvel outil d'encaissement mobile, destiné aux commerçants et autres entrepreneurs souhaitant accepter les paiements en Bitcoin (avec conversion en temps réel vers une devise fiduciaire). Deuxième étape, dont l'annonce a eu lieu à l'occasion du CES, Circle vient d'ajouter cette capacité à son porte-monnaie virtuel pour smartphone. Désormais, les utilisateurs de ce dernier peuvent donc régler leurs achats en un « tap » chez les commerçants équipés par BitPay.

La raison de cet engouement soudain est claire : depuis l'irruption d'Apple dans la bataille, et alors que leur euphorie passée était (enfin) retombée, les analystes de tout poil se sont remis à prédire une explosion des transactions sans contact via mobile dans les prochaines années (Juniper Research promet 500 millions d'utilisateurs en 2019 !). Mais la transition ne serait pas possible si elle était complexe. Or, la magie du Bitcoin – grâce à ses racines au cœur de l'univers numérique – fait qu'elle est triviale à implémenter.

Quand les systèmes de paiement historiques sont confrontés à d'immenses difficultés (et lenteurs) de standardisation, d'infrastructures à renouveler, de sécurisation…, l'écosystème Bitcoin peut se contenter d'une simple mise à jour technique et rendre immédiatement opérationnelle l'exécution des transactions via NFC. Il suffit de transmettre une adresse de porte-monnaie virtuel, peu importe le moyen employé. Dégagés de ces contraintes, les fournisseurs peuvent se concentrer sur ce qui importe le plus pour leur succès : l'expérience utilisateur.

Dès lors, la crypto-monnaie dispose d'un avantage considérable dans la course aux paiements via mobile, grâce à cet agnosticisme technologique. Moyennant quelques semaines de travail de la part des éditeurs, tous les smartphones Android équipés de la puce adéquate peuvent instantanément devenir des porte-monnaie et des terminaux d'encaissement NFC. Et quand Apple ouvrira son interface aux développeurs, il en sera de même pour l'iPhone. Si le sans contact finit par conquérir son public, Bitcoin parviendra certainement à tirer son épingle du jeu…

Solution d'encaissement mobile de BitPay

lundi 12 janvier 2015

Un assureur compagnon de l'automobiliste

Allstate
Depuis plusieurs années, les compagnies d'assurance du monde entier explorent les opportunités qu'offre le mobile pour maintenir le lien avec leurs clients, au-delà de la gestion des sinistres. Dans cette optique, l'américaine Allstate crée [lien YouTube] un véritable compagnon de l'automobiliste, prêt à répondre à tous ses besoins.

La prochaine version de son application pour smartphone – qui devrait sortir ce mois-ci, alors que l'annonce initiale en avait été faite fin novembre – va donc intégrer un ensemble de services complémentaires, s'ajoutant à des fonctions extrêmement riches, mais désormais classiques dans l'assurance sur mobile : contact rapide de l'agent attitré, consultation de l'attestation dématérialisée, paiement des primes, préparation et transmission des déclarations de sinistre, accès à l'assistance et au dépannage…

En comparaison, les nouveautés ont plutôt vocation à aider l'utilisateur – y compris, dans certains cas, le non-client – dans son quotidien, avec une option de rappel du lieu de parking de son véhicule (incluant une alerte au parcmètre) et un module de recherche géolocalisée de station-service. L'application comprend également un espace dédié à l'achat d'une automobile (neuve ou d'occasion), qui donne accès à un réseau de revendeurs certifiés, à des analyses de marché (dont un comparateur des prix des transactions constatées) et à quelques avantages spécifiques.

Allstate au bout des doigts

Naturellement, une bonne partie de ces services ne sont pas directement développés par Allstate : ce sont des partenariats avec des acteurs spécialisés (par exemple TrueCar pour l'achat de véhicule et GasBuddy pour la recherche de station-service) qui rendent possible et économiquement viable cet enrichissement de la proposition de valeur. Et l'assureur devrait poursuivre dans cette voie, puisqu'il promet déjà l'ajout de fonctions supplémentaires dans les prochaines semaines.

La compagnie illustre ainsi avec brio comment les outils mobiles sont susceptibles de réaliser le rêve de toutes ses consœurs d'être aux côtés de leurs clients dans leur vie de tous les jours et pas uniquement lorsque survient un accident. L'application qu'elle propose n'est plus dédiée à l'assurance, elle devient le couteau suisse de l'automobiliste. Et si, aujourd'hui, ce sont des tiers qui offrent les services additionnels (une politique d'alliance qui constitue une bonne pratique à retenir), cette stratégie ouvre aussi la perspective pour Allstate d'imaginer et concevoir des produits innovants.

Information repérée grâce à C. Langlois (merci !)

dimanche 11 janvier 2015

Le déclin inéluctable des agences bancaires…

American Banker
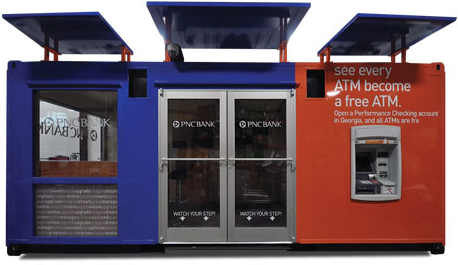
L'émergence, en particulier aux États-Unis, de nouveaux concepts d'agences, compactes et automatisées à l'extrême, donnait récemment l'occasion à la revue American Banker de s'interroger sur leur pertinence – avec quelques arguments classiques – puis d'esquisser une autre vision, plus originale, de l'avenir de la banque.

En dehors des fournisseurs de GAB et des responsables de réseaux d'agence, qui persistent à considérer le point de vente physique comme un élément indispensable et quasi éternel de la relation client (sous diverses formes et pour différentes raisons), beaucoup d'observateurs s'accordent désormais à penser que le monde moderne a de moins en moins besoin de ces infrastructures, lourdes et coûteuses, pour offrir un service efficace, répondant aux attentes réelles des consommateurs.

Dans ce contexte, les micro-agences – équipées d'automates ultra-sophistiqués et de solutions de visioconférence, donnant accès à des spécialistes, à distance – n'auront vraisemblablement un rôle que temporaire. Car, en dehors d'une (petite) partie de la clientèle, qui reste attachée à la banque « en dur », ce que souhaite désormais une majorité de la population est un moyen d'obtenir rapidement et avec le moins de complications possibles le service dont elle a besoin.

Aujourd'hui, cette exigence est largement satisfaite pour les opérations élémentaires – consultation des comptes, retraits d'espèces, virements… – mais est généralement impossible pour des demandes plus complexes, dont, notamment, le crédit. La transition est pourtant inéluctable. Déjà, ces transactions commencent à être conclues par visioconférence. Mais pourquoi obliger le client à se rendre dans une agence pour un rendez-vous en ligne, alors qu'il dispose de tous les moyens de communication nécessaires sur son téléphone ou sa tablette ?

Puis vient la question de l'utilité réelle d'un dialogue « visuel ». La génération montante, sevrée de SMS et de messagerie instantanée, préfèrera naturellement un canal de ce type. Leurs aînés l'apprécieront aussi pour son efficacité inégalable et sa capacité à conserver une trace des échanges. Enfin, à ce stade, il ne restera qu'un pas à franchir pour supprimer toute intervention humaine, grâce aux assistants virtuels intelligents, qui s'invitent déjà dans certains métiers de la banque. Avantage surprenant, les consommateurs seraient plus facilement prêts à accepter un refus d'une machine…

Une fois le processus entièrement automatisé, de nouvelles opportunités apparaissent : les services financiers peuvent alors être exposés sous forme d'API (« interface de programmation applicative ») et être ainsi intégrés dans toute sorte d'applications. Imaginons, par exemple, des solutions de m-commerce dont l'étape de paiement serait enrichie d'un accès immédiat à un prêt. Même les néo-banques actuelles – pour la plupart absentes du marché du crédit – ne peuvent proposer une telle option.

Avant d'atteindre ce niveau de maturité, les réticences à vaincre seront nombreuses. En effet, la mise à disposition d'interfaces directes avec le moteur de crédit de l'institution demandera un esprit d'ouverture dont bien peu sauront faire preuve à court terme. Il est vrai que cette idée revient, dans une certaine mesure, à rendre publics les détails des algorithmes de scoring et de calcul des risques, qui représentent une bonne part de la différenciation concurrentielle des banques.

L'attente promet donc d'être longue. Entre temps, il faudra se contenter des agences – à l'ancienne ou rénovées, souvent déshumanisées – pour conduire les opérations, alors que leur existence deviendra toujours plus difficile à justifier, faute de rentabilité pour nombre d'entre elles, et que la demande des clients pour d'autres canaux se fera plus pressante. Il reste à espérer que quelques banques pionnières osent se lancer et déclenchent de la sorte une vague incontrôlable dans l'ensemble du secteur.

Agence « pop-up » de PNC Bank