Free cookie consent management tool by TermsFeed
C'est pas mon idée !

mercredi 20 mai 2015

La carte de paiement ne veut pas mourir

Getin Bank
Voilà qui est original : à quelques jours d'intervalle, deux banques annoncent une même première mondiale ! Getin Bank et BPCE vont prochainement expérimenter – en Pologne et en France, respectivement – une nouvelle carte de paiement, dont le code de sécurité devient dynamique, afin de lutter plus efficacement contre la fraude.

Alors que leurs initiatives sont totalement indépendantes, l'une (la vraie première) collaborant avec MasterCard tandis que l'autre porte sur des cartes Visa, à travers un partenariat avec Oberthur Technologies, la solution technique mise en oeuvre semble rigoureusement identique. Au dos de la carte, en lieu et place du cryptogramme imprimé, désormais utilisé presque systématiquement pour confirmer les achats sur le web, un micro-écran (de type « e-paper ») affiche un code dont la valeur change régulièrement (toutes les heures chez Getin Bank).

Avantage déterminant, lors d'une transaction en ligne, la sécurité est automatiquement renforcée, sans que rien ne change pour l'utilisateur final ni pour le marchand. Le code dynamique est simplement saisi – sans trop tarder ! – dans le champ prévu habituellement pour son équivalent statique et ce n'est que la procédure de contrôle qui opère différemment. Avec un peu de chance, son utilisation permettra d'éviter de passer par l'insupportable étape de vérification 3DSecure – alors devenue redondante – rendant ainsi l'expérience client sensiblement plus simple.

Avec cette approche, il est impossible pour un cybercriminel de collecter toutes les informations nécessaires au clonage des cartes, que ce soit par l'intermédiaire d'un employé indélicat dans une boutique ou à travers une faille de sécurité, voire un logiciel espion. De plus, dans la mesure où l'algorithme de génération de code est bien conçu, le système peut apparaître quasiment inviolable. Le progrès est notable, dans un contexte de croissance inquiétante de la fraude sur les paiements en ligne.
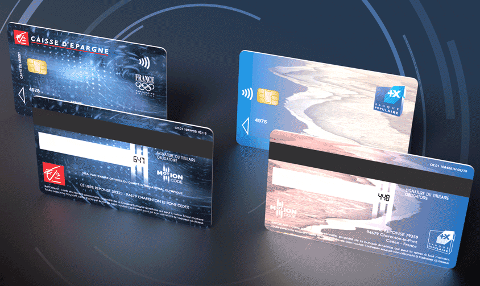
Cartes Caisse d'Épargne et Banque Populaire

Pourtant, le concept n'est pas sans défauts. Ou, plus exactement, sans fragilités. Je pense d'abord à la carte elle-même, dont on peut s'interroger sur la robustesse de son écran, en imaginant les contraintes, parfois extrêmes, qu'il va subir pendant les 3 ans de sa durée de vie moyenne. Je crains que ce ne soit une des principales raisons pour lesquelles les précédentes expérimentations autour des cartes interactives (et elles ont été particulièrement nombreuses, depuis plusieurs années, de Dynamics à Plastc) ont toutes échoué, à des degrés divers.

Le risque de dommage physique n'est pas le seul à prendre en compte : nul ne peut écarter entièrement l'hypothèse d'un défaut logiciel, qui, par exemple, conduirait à perdre la synchronisation du code (car il faut que les serveurs de contrôle possèdent la même information que la carte, sous une forme ou une autre, afin de permettre la validation). Outre le danger de mécontenter profondément les clients, ce sont là des coûts de support à prendre en compte dans l'équation économique du dispositif, qui viennent s'ajouter au frais de fabrication et d'activation, plus élevés qu'à l'ordinaire.

Enfin, surtout, l'acharnement à faire de la bonne vieille carte en plastique – conçue à une époque où toutes les transactions étaient réalisées en face à face – un moyen de paiement adapté aux réseaux mondiaux d'aujourd'hui devrait enfin laisser la place à une autre vision. En la matière, la stratégie de BPCE peut surprendre, puisque le groupe a aussi lancé – il n'y a pas si longtemps – le porte-monnaie virtuel V.me de Visa, qui, s'il est loin d'être parfait, constitue au moins un pas dans la bonne direction.

Heureusement, il ne s'agit pour l'instant que d'expérimentations !

mardi 19 mai 2015

Dérives autour de l'Apple Watch

CIBC
La montre « intelligente » d'Apple continue à accumuler les victimes, autant du côté des consommateurs, qui craquent pour son design, que des institutions financières, qui, de plus en plus, s'égarent avec leurs applications dédiées. Parmi les plus récentes, la canadienne CIBC peut se vanter d'être la première à permettre les virements dans la sienne.

Plusieurs dizaines de banques à travers le monde ont désormais cédé aux sirènes de l'Apple Watch, n'offrant, pour la plupart d'entre elles, que des fonctions élémentaires, telles que la consultation des soldes de comptes et des transactions récentes (options – au mieux – relativement utiles, qui le seraient tout de même plus si les informations étaient actualisées en temps réel) ou de localisation de GAB et/ou d'agence. C'est probablement pour se distinguer de la concurrence que CIBC a voulu en faire plus.

Les transferts qu'elle propose de réaliser depuis la montre sont cependant restreints aux seuls comptes « internes » de l'utilisateur (compte de dépôt et d'épargne, carte de crédit…). En effet, en l'absence de dispositif d'authentification (le couplage avec l'iPhone associé s'y substituant), seules des opérations sans risques peuvent être autorisées. Dès lors, le mode opératoire consiste à sélectionner les comptes à débiter et créditer, respectivement, puis à indiquer le montant à déplacer, grâce à 4 boutons – impossible d'insérer un clavier numérique ! – gérant des incréments de 1, 5, 25 et 100 dollars.

Virement sur Apple Watch

Alors bonne idée ou pas ? Une partie de la réponse réside déjà, justement, dans cette expérience utilisateur : si l'approche de la saisie du montant apparaît parfaitement raisonnable à un ingénieur (en limitant au maximum le nombre d'actions nécessaires), elle se révélera totalement contre-intuitive pour une majorité de consommateurs et, au contraire, génératrice d'un surcroît de frustrations, ne serait-ce que parce que, à la moindre d'erreur, il leur faudra reprendre le processus depuis le début.

D'autre part, et plus généralement, la valeur du cas d'usage imaginé par CIBC semble extrêmement faible : il est difficile de croire que l'exécution d'un virement (interne) fasse partie des actions qu'une personne est régulièrement amenée à initier dans une inspiration soudaine, justifiant sa présence sur une montre. Qui plus est, si cela se produisait, encore faudrait-il que l'affaire puisse être réglée en 2 ou 3 gestes… Finalement, dans ce registre, la seule fonction qui ait un peu de sens pour l'Apple Watch est l'épargne d'impulsion, telle que l'a déployée [PDF] Desjardins.

La frénésie déclenchée par la sortie d'un nouveau gadget signé de la marque à la pomme, encore renforcée par les premiers indices de son succès auprès des consommateurs, provoque décidément des réactions irrationnelles. C'est un peu comme si toutes les bonnes pratiques de conception et de design – justifiant habituellement un excès de prudence – étaient jetées aux orties, laissant place à une ouverture incontrôlée des vannes de la créativité, sans qu'aucun filtre de bon sens ne soit plus opérant.

lundi 18 mai 2015

Le CDO est éphémère

Une véritable épidémie ! Les unes après les autres, les grandes entreprises (du secteur financier et d'autres) mettent en place un nouveau rôle « digital » de haut niveau dans leurs organigrammes : le « CDO » (Chief Digital Officer). Addition indispensable pour franchir le mur de l'ère numérique ou effet de mode futile ?

Une manière un peu caricaturale de répondre à cette question serait de comparer la situation avec les spécialistes mondiaux du « digital », géants du web et startups. Là, le constat est universel : aucun de ces acteurs, je crois, ne compte un « CDO » au sein de ses effectifs. Et pour cause ! Ces organisations sont nativement imprégnées de la culture numérique qui les a engendrées et il serait donc absurde que sa prise en charge soit affectée à une personne en particulier, alors qu'elle est au coeur de l'activité de chacun.

Idéalement, il devrait en être de même dans les grands groupes, à la faveur de la révolution qui les transformera inexorablement, eux aussi, en colosses « digitaux » (s'ils survivent). Mais, évidemment, la transition ne se fait pas en un jour et il faut bien gérer l'état intermédiaire. Alors, s'il existe une place quelconque pour un « CDO », c'est celle-ci. Il (ou elle) doit être le catalyseur de la mutation, qui va permettre à l'ensemble de l'entreprise et de ses collaborateurs de devenir les conquérants du monde de demain.

La tâche est immense et elle touche à tous les recoins de l'organisation : marketing, communication, commercial, ressources humaines, informatique, production (si, si)… Le besoin d'appréhender les nouvelles attentes des clients, leurs exigences de réactivité, les modes de contact et d'interaction qu'ils privilégient… mais également les approches différentes des collaborations, qu'elles soient internes ou qu'elles impliquent aussi des partenaires extérieurs, les outils de travail empruntés à la sphère de la vie privée… Voilà autant de changements dont l'impact est presque toujours transversal.

Dans ce contexte, la stratégie que déploiera le « CDO » devrait d'abord être focalisée sur la coordination des différentes initiatives, en s'assurant que tous les acteurs nécessaires sont activement impliqués et poussent dans la même (bonne) direction, avec les méthodes et les outils les plus pertinents. Chacune de ces expériences constituera une opportunité de faire progresser (même modestement) la culture numérique du groupe et de chacune de ses composantes. Un jour (probablement encore lointain), la démarche sera devenue naturelle et la transformation pourra être considérée comme complète.

Parvenu à ce stade, le « CDO » aura atteint son objectif, dont la conséquence directe sera, paradoxalement, la disparition de toute justification pour son rôle. Il est vrai que, dans certains cas, sa maîtrise de l'animation pluri-disciplinaire, assise sur de nouveaux modèles, pourra en faire un candidat naturel à la place de CEO (notamment si celui-ci a pris le virage numérique avec difficultés). À défaut, il ne lui restera qu'à trouver un autre défi à relever… Celui de la prochaine génération ?


Et, pour une fois, « c'est mon idée », d'un bout à l'autre ;-)

dimanche 17 mai 2015

FinovateSpring marque le retour du PFM

Finovate
En dépit de progrès substantiels, la gestion de finances personnelles (ou « PFM ») ne parvient toujours pas à séduire les consommateurs dans la durée. Les fournisseurs ne baissent pas les bras pour autant : l'analyse comportementale est leur nouvelle arme de conquête massive, s'il faut en croire la vague qui a déferlé lors du FinovateSpring 2015.

Namu, une nouvelle venue dans le secteur, fait partie de cette génération montante. Derrière sa devise « joyful banking » (la banque réjouissante), elle propose une expérience différente, associant les transactions bancaires aux moments de vie de l'utilisateur de son application. Pour ce faire, la plate-forme offre un moteur de recherche intelligent, une vue des comptes sous forme de calendrier et, surtout, la création de liens entre les opérations et des photos, des commentaires sur les réseaux sociaux… L'approche n'est pas entièrement nouvelle mais elle est ici poussée à l'extrême.

Si, dans le cas de Namu, les finances personnelles restent abordées par l'angle du suivi de l'activité passée, Moven cherche, pour sa part, à exploiter les ressorts psychologiques des consommateurs dans un but pro-actif, notamment de développement et de promotion de bonnes habitudes en matière d'épargne et de crédit à court terme. La néo-banque s'apprête à déployer une version entièrement rénovée de son application mobile, accompagnant cette évolution. En parallèle, elle confirme son positionnement de fournisseur de plate-forme, à travers la signature d'un partenariat avec Accenture.

Dernier exemple de la mutation en cours dans la gestion de finances personnelles, Yodlee Sense est aussi le plus complet et le plus élaboré, au moins à ce stade de la communication officielle. Avec cette nouvelle déclinaison de sa solution de PFM, l'agrégateur de comptes continue à capitaliser sur sa capacité à intégrer les informations issues de plus de 14 000 établissements (dans le monde) et y ajoute désormais une couche de personnalisation et de prédiction, spécifiquement destinée à maintenir l'engagement des utilisateurs à long terme.

Yodlee Sense

En combinant des principes de psychologie comportementale avec des techniques pointues d'analyse de données (pas uniquement celles des transactions, d'ailleurs), Yodlee est non seulement capable de prévoir les futurs mouvements sur les comptes de l'intéressé – et, par exemple, déterminer le solde à la fin du mois – mais peut également identifier précisément ses besoins. Grâce à cette faculté, elle va alors prodiguer des conseils opérationnels simples, adaptés aux circonstances.

En pratique, son application (mobile et web) sera ainsi en mesure de, entre autres, repérer les opérations inhabituelles (potentiellement indicatrices de fraude ou d'abus, comme avec BillGuard), émettre une alerte à l'approche d'une échéance (telle qu'une facture à payer, même si celle-ci n'est pas encore arrivée), suggérer un virement ou un crédit… Dans une autre tendance qui se généralise, l'ensemble de ces mécanismes incluent une touche de ludification (des suggestions de défis à relever, un message de félicitation lors de l'atteinte d'un objectif…).

Les banques savent qu'elles ont tout intérêt à offrir des outils de PFM attractifs à leurs clients, de manière à, notamment, les fidéliser et se mettre en position de leur offrir des services complémentaires répondant vraiment à leurs attentes. Or, il est maintenant avéré qu'une simple présentation des dépenses passées, à base de camemberts, ne suffit pas à remplir ce rôle. En réalité, la relation à l'argent est un sujet extrêmement complexe, qui ne peut être ignoré dans la création de solutions gagnantes.

C'est pourquoi, de plus en plus fréquemment, les concepteurs s'entourent de psychologues, afin de  s'assurer que les consommateurs seront réceptifs aux idées qu'ils mettent en œuvre, parce qu'elles s'inscrivent naturellement dans leurs comportements et évitent les frictions avec leurs habitudes profondes – voire leurs réflexes. Incidemment, cette pratique, cruciale pour la gestion de finances personnelles, est aussi essentielle pour toute démarche sérieuse autour de l'expérience client…

samedi 16 mai 2015

De la directive PSD2 à la banque ouverte

Commission Européenne
Alors que la révision de la directive européenne sur les services de paiement (dite « PSD2 ») approche de sa validation au parlement et que sa mise en application devrait débuter l'année prochaine, Finextra réalise – en collaboration avec FIS – une enquête auprès des banques afin de connaître leur état d'esprit sur l'ouverture qu'elle leur imposera.

Engagée depuis 2013, cette deuxième itération sur un texte fondamental a non seulement pour objectif de clarifier les lacunes de la version initiale et d'harmoniser ses transpositions nationales, mais elle vise également à développer la concurrence et favoriser l'innovation dans les paiements, en particulier autour du mobile. Dans ce domaine, l'une des principales nouveautés introduites sera l'obligation faite aux fournisseurs d'offrir un accès aux comptes de leurs clients, à travers des APIs.

D'une manière générale, les banques interrogées sont relativement peu prêtes à la mise en œuvre de cette exigence. Avant de se lancer, une bonne partie d'entre elles ont du mal à évaluer son impact et estiment que la gouvernance nécessaire est complexe à définir, impliquant différents métiers, de l'informatique à la stratégie. Logiquement, elles sont encore peu nombreuses – plus d'une sur trois, tout de même – à avoir déployé une équipe dédiée, disposant d'une feuille de route claire et extensive.

Les enjeux de l'ouverture tendent pourtant à être plutôt correctement appréhendés. Une majorité de responsables sont, par exemple, conscients de l'opportunité que représente la capacité d'accéder aux comptes de leurs clients dans les établissements concurrents. Une bonne partie veut également y voir une source de fidélisation, voire même un catalyseur du développement de services alternatifs dans le secteur des paiements (par exemple sur un modèle de « blockchain », tel que celui de Ripple).

Enquête sur PSD2 dans les banques

Dès lors, beaucoup de banques espèrent transformer la contrainte réglementaire en un atout stratégique, soit dès son entrée en vigueur, soit après une première phase de mise en conformité (faute de de temps). Non qu'elles soient totalement confiantes dans cette approche. La sécurité est leur crainte numéro 1, entraînant des questions sur la protection des données et les impacts possibles sur leur réputation, d'autant que les règles esquissées en matière de responsabilité ne les satisfont pas.

Quelques-unes, plus nombreuses qu'on ne pourrait le croire, poussent le raisonnement jusqu'à la vision d'une API bancaire universelle, qui rendrait leur fonctionnement plus efficace et leur permettrait de créer leur propre « App Store » et profiter, de la sorte, des innovations produites par des tiers. Un obstacle se dresse cependant sur la route de ces pionnières : une forte majorité de responsables doutent de la capacité de leurs infrastructures informatiques à supporter un modèle ouvert de ce genre.

En réalité, ce progressisme assez inattendu est peut-être facile à expliquer. La crainte d'une nouvelle concurrence est en effet une des conséquences les plus tangibles de la directive PSD2. Ce sont essentiellement les acteurs impliqués dans l'e-commerce et les technologies mobiles – les géants Google, Apple, PayPal… aux poches bien remplies – qui font peur, mais les startups de la FinTech ne laissent pas indifférent non plus, bien qu'à plus long terme (pas avant 3 à 5 ans, pour la plupart des répondants).

Face à cette menace émergente, les partenariats figurent désormais à l'ordre du jour. Or, quoi de plus logique pour favoriser cette politique que de mettre en place des APIs stimulant la collaboration ? La boucle est ainsi bouclée et le texte européen semble donc démontrer son rôle vertueux (pour l'innovation) avant même d'être voté…

vendredi 15 mai 2015

BNP Paribas organise un méga-hackathon

BNP Paribas
Une des dernières parmi les grandes banques françaises à se lancer dans l'aventure du hackathon (enfin, presque), BNP Paribas choisit de faire les choses en grand, entre son partenariat avec l'Open Bank Project, sa couverture mondiale et ses ambitions, dépassant le seul développement d'applications habituel de ce genre de manifestation…

Le site web dédié à l'opération annonce fièrement qu'il ne s'agit pas là d'un hackathon comme les autres. Et, en effet, force est de reconnaître qu'il est exceptionnel par plusieurs aspects. Tout d'abord, il se déroulera simultanément dans 5 villes différentes, représentant autant de pays où le groupe bancaire a une présence significative : Paris (pour les racines), Bruxelles (pour BNP Paribas Fortis), Rome (pour BNL), Istanbul (pour TEB) et San Francisco (pour Bank of the West).

Deuxième originalité, l'événement ne s'adresse pas tant à des développeurs – même si la création de logiciel est au menu – qu'à des entrepreneurs, dont les solutions existantes pourraient être adaptées aux secteurs de la banque de détail, du crédit à la consommation ou encore de l'assurance, en vue d'en transformer l'expérience client. Plus précisément, les thèmes envisagés en priorité concernent la sécurité, la personnalisation, l'éducation financière et l'« omnicanalité » (ou le « click and mortar »).

Afin de rendre l'expérience plus productive pendant les deux jours du hackathon, BNP Paribas mettra à la disposition des participants un ensemble de ressources spécifiques – comprenant notamment des informations inédites sur les clients et une API de test (fournie par Open Bank Project, selon toute vraisemblance) – ainsi qu'un accompagnement rapproché, assuré par divers représentants de la banque, depuis des responsables marketing jusqu'à des architectes informatiques.

BNP Paribas International Hackathon

De plus, pour BNP Paribas, le hackathon n'est pas une fin en soi mais plutôt un commencement. À l'issue du week-end de développement (entre le 12 et le 14 juin), 10 équipes seront sélectionnées et se verront proposer de rejoindre une sorte de camp d'été, destiné à leur permettre de continuer à raffiner leur concept, jusqu'à en faire un produit viable. Les heureux élus bénéficieront d'un soutien financier (à hauteur de 2 500 euros par mois), de locaux d'accueil et d'un accès à un réseau étendu d'experts internes.

Enfin, à l'automne, les entrepreneurs retenus seront invités à Paris pour une journée de démonstration, face à, entre autres, un panel de dirigeants de BNP Paribas venus des 4 coins du monde pour les rencontrer. Au-delà, vers la fin de l'année, une nouvelle phase pourra alors commencer pour ceux qui auront convaincu leurs interlocuteurs, dans une logique plus classique d'incubation, toujours en collaboration avec la banque, peut-être par l'intermédiaire de ses « WAI » fraîchement inaugurés.

À travers cette présentation, il est parfaitement clair que BNP Paribas souhaite d'emblée faire plus avec son initiative qu'un simple événement sans lendemain et cette volonté est tout à fait louable. Il reste néanmoins quelques zones d'ombre dans son dispositif, susceptibles de modérer les ardeurs des candidats à l'aventure. Par exemple, rien n'est dit de la position de la banque vis-à-vis des APIs déployées pour le hackathon : les projets les exploitant finiront dans l'impasse sans engagement ferme sur leur pérennisation…

jeudi 14 mai 2015

Le Nasdaq s'enflamme pour le Bitcoin

Nasdaq
Quand le Nasdaq annonce son intention de lancer une initiative sur la « blockchain », nul ne peut rester indifférent. Lorsqu'il s'avère que, contrairement à d'autres acteurs, son objectif est de capitaliser sur l'infrastructure existante du Bitcoin, il devient clair que, pour une fois, quelque chose est en train de changer dans le monde de la finance…

Bien entendu, il n'est pas question pour l'opérateur de marchés boursiers d'explorer les usages de la crypto-monnaie elle même, relativement éloignée de son cœur de métier. Avant-garde d'une stratégie en cours d'élaboration sous l'égide d'un évangélisateur fraîchement nommé, la première application qu'il prépare – et qui devrait être déployée dans le courant de cette année – consistera en un système de gestion des titres d'entreprises privées, basé sur le grand livre comptable décentralisé qui constitue la fondation technologique du protocole bitcoin (la fameuse « blockchain »).

À la clé, c'est une nouvelle étape dans la dématérialisation des valeurs boursières qui s'ouvre, après la disparition de leurs supports « physiques » (imprimés). Grâce à cette nouvelle approche, les créations et les échanges de titres, ainsi que toutes les opérations de gestion afférentes, deviennent plus efficaces, plus fiables et plus rapides. En parallèle, les marchés eux-mêmes y gagnent également en transparence, en intégrité et en auditabilité, à travers une gouvernance toujours plus automatisée.

D'un point de vue technique, c'est une simple extension (standard) du Bitcoin qui est mise en œuvre, baptisée « colored coins ». Entièrement compatible avec les infrastructures actuelles, elle permet d'associer à chaque transaction un attribut (une « couleur »), susceptible de représenter un concept quelconque, par convention. Le Nasdaq en a retenu une implémentation un peu plus élaborée, le protocole « Open Assets », conçue spécifiquement pour prendre en charge la gestion d'actifs en tout genre, par exemple les actions d'une société.

Comme d'autres avant elle, l'institution est donc plus intéressée par la « blockchain » que par la monnaie Bitcoin. Mais, à l'inverse de quelques acteurs qui préfèrent s'approprier la technologie (quitte à dévoyer la « philosophie » sous-jacente), elle n'hésite pas à capitaliser sur les fondations déjà opérationnelles, leur accordant sa totale confiance. Ce faisant, elle est peut-être aussi en train de se transformer en profondeur. En effet, si l'émission de titres « Open Assets » justifie son intervention, comme tiers de confiance, les échanges pourront ensuite être réalisés sans aucun intermédiaire…

Tour Nasdaq à Manhattan

mercredi 13 mai 2015

Arkéa ajoute la visiophonie dans sa montre

Crédit Mutuel Arkéa
Loin de l'agitation provoquée par l'Apple Watch, Arkéa Assistance a commencé à déployer, il y a plusieurs mois, une solution de secours d'urgence basée sur une montre connectée dédiée. Depuis quelques jours, une nouvelle fonction de visiophonie vient enrichir ses capacités, lui offrant ainsi une dimension d'interactivité inédite.

Partie intégrante de l'offre de téléssistance mobile de la filiale de Crédit Mutuel Arkéa, l'objet a vocation à être le compagnon de sécurité permanent des personnes âgées et isolées. Afin de remplir ce rôle, la montre est entièrement autonome : équipée d'un GPS et d'un module GSM, elle ne nécessite pas, comme la plupart de ses « concurrentes », d'être reliée à un smartphone pour être opérationnelle. L'utilisateur qui la porte peut ainsi être assuré d'avoir toujours quelqu'un à portée de poignet en cas d'accident.

À tout moment, une simple pression sur le bouton de la montre déclenche une alerte, transmettant simultanément à la compagnie la position géographique de l'abonné. Dans les instants qui suivent, un opérateur rappelle ce dernier, en visiophonie (sous réserve de couverture réseau), établit un diagnostic de la situation – aidé en cela par la caméra intégrée à la montre, qui lui permet de mieux évaluer les besoins de la personne en difficulté – et prodigue ses conseils ou procède, le cas échéant, à l'envoi des secours.


Selon Yvon Le Bihan, directeur général d'Arkéa Assistance, une conversation en vidéo constitue un excellent outil de réassurance du demandeur, particulièrement importante lorsqu'il s'agit de faire face à l'angoisse d'un accident ou d'un malaise. A contrario, on peut tout de même s'interroger sur la valeur d'une telle option sur un écran minuscule, notamment eu égard à la population cible, plutôt âgée, donc à l'acuité visuelle potentiellement diminuée et, de surcroît, susceptible d'être, sinon totalement réfractaire, du moins intimidée par une technologie aussi futuriste.

Voilà un cas dans lequel une expérimentation s'impose. En effet, interroger un échantillon d'utilisateurs pour connaître leur ressenti n'est certainement pas suffisant, car il leur est difficile de se projeter dans une situation d'urgence, où la solution peut démontrer toute sa valeur. Alors, même si Arkéa Assistance ne parle pas de test, il faut probablement considérer son initiative comme telle : faute de référence (puisque c'est une première, apparemment), le déploiement de cette fonction est un pari d'innovation.

En tant que tel, il reste à espérer que l'investissement consenti est raisonnable (ce qui semble possible) et, surtout, Arkéa Assistance devra impérativement mesurer les résultats obtenus avant de décider de la viabilité de l'idée et savoir l'abandonner si elle ne séduisait pas les clients.

mardi 12 mai 2015

Moins cher ailleurs ? Citi vous rembourse !

Citi
Tout le monde connaît ce slogan : « si vous trouvez moins cher ailleurs, Tartempion vous rembourse la différence ! ». Le principe est alléchant mais, en pratique, peu de clients en profitent. Imaginez maintenant que votre banque se charge des démarches à votre place : c'est (à peu près) le principe de l'offre « Citi Price Rewind ».

Proposé gratuitement aux porteurs de cartes de crédit de la banque, ce service leur apporte une tranquillité d'esprit incomparable, leur évitant la déconvenue de découvrir qu'ils ont payé trop cher l'objet de leurs rêves. Après un achat de quelque importance (vêtement, électronique, électro-ménager…), il leur suffit de se rendre sur leur espace client en ligne pour en enregistrer les caractéristiques : prix réglé et références du produit (à sélectionner dans la liste disponible). Dès lors, les moteurs de Citi explorent des centaines de boutiques sur le web, à la recherche de conditions plus avantageuses.

Si une meilleure offre est identifiée – sans aucune garantie d'optimisation, toutefois – dans les 60 jours qui suivent l'achat, le consommateur est notifié et il peut alors prétendre au remboursement de son surcoût. Pour ce faire, il remplit un formulaire sur le site de la banque, auquel il joint le justificatif de sa dépense, et obtient en retour un virement ou un chèque. Deux limites sont tout de même posées au système : 300 dollars par demande et 1 200 dollars au total par an. Sur le premier trimestre 2015, près de 25 000 rétrocessions ont été traitées, pour un montant cumulé approchant les 800 000 dollars.

Citi Price Rewind

La mise en place d'une telle solution n'est pas si surprenante qu'il y paraît, au pays des innombrables programmes de fidélisation, « cash back » et autres, associés aux cartes de crédit. Cependant, en comparaison de ces modèles classiques, celle-ci reflète une vision différente du rôle de la banque : au lieu de n'être qu'une sorte de tirelire à générer quelques dollars de promotions au fil de l'utilisation des moyens de paiement qu'elle fournit, elle se transforme en un véritable compagnon du consommateur, lui apportant un service à valeur ajoutée (inédit) dans ses achats du quotidien.

En perspective, là où un journaliste de Bank Innovation ne perçoit guère plus qu'un moyen subtil d'inciter les porteurs de cartes de crédit à se rendre fréquemment sur le site web de Citi, en s'interrogeant sur le financement de l'opération, je préfère rêver aux prémices d'une stratégie visant à faire évoluer l'image de la banque à l'ère numérique. D'ici à quelques années, sa mission pourrait alors être définie par : « être l'acteur toujours présent aux côtés de ses clients dans leurs moments de vie, des plus petits (le shopping) aux plus importants (l'acquisition d'un bien immobilier, la retraite…) ».

L'idée serait séduisante, ne croyez-vous pas ?


lundi 11 mai 2015

Groupama joue avec des beacons

Application Groupama Toujours Là
C'est au détour d'une mise à jour anodine de son application [iTunes] pour iPhone que quelques utilisateurs ont remarqué que Groupama y avait glissé une option un peu particulière, puisque, selon toute vraisemblance, elle met en œuvre des « beacons », ces balises censées révolutionner la relation client dans le commerce de proximité.

Le dispositif mis en place est basique : à l'issue d'un rendez-vous dans l'une des agences de la marque où il est expérimenté (uniquement en régions Rhône-Alpes et Auvergne, pour l'instant), l'utilisateur reçoit une notification sur son mobile – déclenchée par sa sortie de la zone de couverture du « beacon » – l'invitant à remplir un questionnaire de satisfaction. Dans son principe, l'initiative ressemble donc à beaucoup d'autres (par exemple celle de Société Générale avec Civiliz, lancée il y a plus de 3 ans).

L'adoption d'une nouvelle technologie apporte-t-elle ici un avantage déterminant pour ce cas d'usage ? Certes, par rapport à des kiosques dédiés (comme dans les agences SG), potentiellement fragiles, l'installation de quelques balises bon marché facilite largement le déploiement. En revanche, on peut raisonnablement considérer qu'une approche par « geofencing » – identification des entrées et sorties d'une zone couverte par géolocalisation – aurait été tout aussi efficace et encore moins coûteuse, d'autant que l'application utilise déjà le GPS du smartphone pour la déclaration de sinistres.

Application Groupama Toujours Là

À défaut de légitimité directe, la valeur de l'expérience acquise justifie-t-elle cette opération ? En effet, il peut être profitable pour la compagnie d'assurance (et banque) d'appréhender concrètement le concept de « beacon », quitte à commencer par une mise en œuvre un peu triviale. En l'occurrence, le doute est permis quant aux résultats possibles, car les visiteurs seront probablement peu enclins à accepter la fonction de localisation si le bénéfice qu'ils peuvent en tirer n'est pas suffisamment tangible.

En réalité, les usages actuels des « beacons » tiennent souvent des fausses bonnes idées, reflétant plus une envie de mettre en œuvre une technologie à la mode qu'une véritable réflexion sur la valeur apportée. La première erreur en la matière est de viser une simple localisation par rapport à un lieu tel qu'une agence. Or il n'est point besoin de balises pour ce faire (déjà enterré, PassBook ?). Là où la différence peut se faire est principalement dans la capacité du système à reconnaître et exploiter la position (plus ou moins) exacte et le parcours du client à l'intérieur d'un espace (intérieur) donné.

D'où la question essentielle pour qui veut se lancer : dans quelles circonstances cette caractéristique est-elle utile pour une institution financière ?

Information repérée grâce à L. Faguer, A. Winterbert et Sémaphore Conseil (merci !)