Free cookie consent management tool by TermsFeed
C'est pas mon idée !

vendredi 18 mars 2016

Retour aux réalités pour Umpqua Bank

Umpqua Bank
Souvent citée en référence pour sa vision originale de l'agence bancaire du XXIème siècle, Umpqua Bank n'en est pas moins sujette aux mêmes réalités que ses concurrentes. Face à la préférence grandissante de ses clients pour une relation à distance, elle vient donc d'annoncer la fermeture prochaine d'une partie de ses points de vente.

Le modèle de « boutique » qu'a conçu le petit établissement de l'ouest des États-Unis se distingue des approches traditionnelles par (au moins) deux particularités notables. D'une part, l'organisation y est horizontale et chaque conseiller y est à même de traiter tous les besoins des clients. D'autre part, l'animation du lieu est stimulée par une intégration profonde dans la vie locale, à travers, par exemple, la mise à disposition d'un espace de présentation pour les commerçants et artisans de proximité.

La méthode est excellente pour maintenir une raison d'être à l'agence bancaire et prolonger son rôle mais elle n'est, évidemment, pas suffisante pour enrayer la baisse de fréquentation massive qu'induisent les nouveaux usages des consommateurs. En effet, ces derniers sont non seulement de plus en plus enclins à utiliser les outils numériques (web et mobiles) pour traiter leurs opérations, mais, de surcroît, ils sont fortement demandeurs d'un accès aux services financiers à tout moment et en tout lieu.

Alors, la banque va se résoudre à « consolider » 26 agences, sur un total de près de 400. L'ampleur de la réduction peut sembler limitée – notamment en comparaison de la norvégienne DNB qui vient d'annoncer la fermeture plus de la moitié de ses implantations ! – mais elle ne constitue probablement qu'une première étape (pour 2016), sur un maillage global de son territoire dont la densité actuelle est, finalement, plutôt modeste, surtout pour un acteur qui vante une présence locale.

Le fait est que, même dans une stratégie de relation humaine de proximité, les réseaux d'agences du siècle dernier ne sont plus viables, aujourd'hui. Ce que démontre l'initiative d'Umpqua Bank, qui compte parmi les plus avancées dans ces réflexions, est que la réinvention de son concept de « boutique » constitue une partie de la réponse aux enjeux de la transformation des comportements des clients, mais qu'une adaptation du dispositif dans son ensemble, potentiellement douloureuse, devient également incontournable.
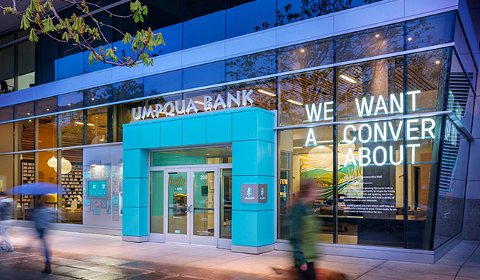
Une agence Umpqua Bank

jeudi 17 mars 2016

SolarisBank, la banque de la FinTech

La plupart des modèles de la FinTech ne justifient pas l'acquisition d'une licence bancaire. À défaut, les startups n'ont d'autre choix que de s'appuyer sur les services d'un établissement partenaire, a minima pour assurer leur conformité réglementaire. Depuis quelques jours, leur consœur allemande solarisBank leur propose une nouvelle option.

Elles sont de plus en plus nombreuses, ces entreprises qui doivent intégrer des services financiers pour remplir leur mission : plates-formes de crowdfunding, porte-monnaie mobiles, places de marché… Pour répondre à ce besoin sans en passer par l'obtention d'un statut réglementaire surdimensionné, elles doivent se tourner vers les rares banques acceptant de collaborer avec elles. Encore leur reste-t-il ensuite à interagir avec les outils et processus mis à leur disposition, souvent conçus pour d'autres usages.

À l'inverse, solarisBank leur promet une solution pensée et développée dès l'origine pour être distribuée auprès de jeunes pousses « digitales ». Organisée autour de 3 lignes principales (services de paiement, bancaires et complémentaires – ces derniers recouvrant, par exemple, des outils de connaissance client ou de lutte anti-fraude), son offre est entièrement modulaire, permettant de la sorte à chaque client de sélectionner précisément les outils qui lui sont nécessaires. De plus, l'ensemble est exposé sous forme d'API, afin d'en simplifier (et standardiser) l'intégration technique.


La naissance d'un acteur tel que solarisBank peut représenter un formidable accélérateur pour la FinTech allemande – et, espérons-le, européenne. En effet, outre son rôle de facilitateur opérationnel et sa vision parfaitement alignée avec les attentes de sa cible (y compris en termes d'agilité, de réactivité…), la startup ne devrait avoir aucune des réticences susceptibles de saisir les banques traditionnelles lorsqu'elles sont sollicitées par des concurrents potentiels (que la menace identifiée soit réelle ou imaginaire).

En comparaison des quelques tentatives similaires précédentes (dont celle de sa compatriote Fidor Bank, notamment), solarisBank est la première à se consacrer entièrement et exclusivement à une approche de « Bank as a Service », permettant à ses clients – grâce à une stratégie 100% technologique assumée – de disposer d'une solution à la demande, facile à implémenter (d'un point de vue informatique et réglementaire, en particulier) et ajustée à leurs besoins, dans la durée. C'est un marché entièrement nouveau qu'elle ouvre ainsi, sans réelle concurrence (pour l'instant)…

mercredi 16 mars 2016

La banque de détail 100% automatisée en 2020 ?

The Economist Intelligence Unit
« En 2020, la banque de détail sera entièrement automatisée ». Ce n'est pas moi qui le dit, ce sont deux tiers des 203 dirigeants et hauts responsables opérationnels de banques interrogés par The Economist Intelligence Unit (pour le compte de Temenos) à l'occasion d'une enquête [PDF] sur les transformations qui affectent leur secteur.

Après les vagues successives des retombées de la crise et de la pression réglementaire (qui reste tout de même d'actualité, bien entendu), les institutions financières commencent désormais à prendre la mesure des mutations en cours, en plaçant, pour la première fois, la « digitalisation » du monde au plus haut de leurs préoccupations. Ce qui les conduit à penser que, dans le sillage de l'automatisation, les modèles traditionnels – basés sur les transactions et les réseaux d'agences – sont en voie d'extinction.

Selon la perception des personnes interrogées, les menaces les plus inquiétantes se répartissent de manière relativement équitable sur 3 axes principaux : l'évolution des comportements des consommateurs (pour 22% des répondants, mais étonnamment sous-pondérée en Europe, à seulement 16%), les transformations technologiques (24%) et l'évolution du paysage concurrentiel et l'émergence de nouveaux entrants (26%) – dont les plates-formes de crédit P2P, les acteurs de la distribution et des télécommunications et les trublions des paiements sont les plus fréquemment cités.

Les réactions face aux défis du changement sont cependant variables. Ainsi, une sorte de résignation semble prédominer dans les paiements (57% des responsables estiment que les banques ne géreront plus qu'une part minoritaire des flux en 2020). En revanche, dans le domaine du crowdlending, s'ils veulent bien reconnaître leur incapacité à répliquer les modèles innovants, ils se voient plus dans un rôle d'intermédiaire (près de deux sur trois considèrent que les banques intégreront ces offres en toute transparence).

Enquête The Economist Intelligence Unit

L'image que se font les banquiers de leurs nouveaux concurrents n'est pourtant pas sans déformation. Lorsqu'ils croient (à 42%) que leur principal handicap sera – à des degrés divers – la réglementation, ils ont probablement tendance à projeter là leurs propres difficultés, sans comprendre que, prises en considération dès l'origine, les exigences sont sensiblement plus faciles à absorber que lorsqu'elles doivent être ajoutées a posteriori sur des organisations et systèmes hétérogènes et monolithiques.

Les priorités fixées pour les quelques années à venir démontrent que les grands enjeux de la banque sont, en moyenne, bien identifiés, entre l'adaptation du rôle du réseau d'agence (qui, malgré tout, porte toujours une certaine ambiguïté), le recrutement des talents nécessaires, l'amélioration de la segmentation des clients (à quand l'individualisation ?), les (éternelles) contraintes réglementaires, la modernisation des socles technologiques… tous les piliers de la transformation sont effectivement présents. Une question subsidiaire pourrait être : l'exécution tiendra-t-elle les promesses ?

Les objectifs des initiatives digitales en cours peuvent déjà insinuer quelques doutes dans la pertinence des stratégies mises en œuvre. Privilégier la conquête de nouveaux clients, l'optimisation des tarifs, les ventes croisées, la réduction de l'attrition (chacun positionné en tête par 11 à 12% des personnes interrogées) devant les efforts en faveur de la qualité de service représente en effet une vision centrée sur l'organisation, qui revient un peu à inverser les solutions par rapport aux problèmes…

Sur le champ de bataille que devient peu à peu le secteur financier, d'un côté, les banques possèdent les données et les clients (et leur confiance), tandis que, de l'autre, la FinTech est maîtresse de l'agilité (notamment technologique) et de l'expérience utilisateur. Chaque partie peut continuer son chemin seule ou bien elles peuvent collaborer ensemble, afin d'avancer plus vite. Dans les deux cas, les institutions devraient d'abord prendre conscience des efforts qu'il leur reste à déployer si elles veulent réussir.

mardi 15 mars 2016

Réquisitoire contre la paresse

Innover…
Tous ceux qui veulent développer l'innovation en entreprise connaissent par cœur les innombrables freins et autres difficultés qu'il faut constamment affronter dans une telle mission. Parmi celles-ci, attardons-nous aujourd'hui sur l'une des plus ravageuses (et des moins avouables) : la paresse… Et essayons de lui trouver des remèdes…

En effet, c'est bien parce qu'il est infiniment plus facile de se complaire dans la routine, de continuer à faire comme tout le monde a toujours fait (?), de croire que, finalement, rien ne bouge autour de soi, de se persuader que ceux qui sont passés avant nous ont trouvé la « bonne » solution pour l'éternité, de se convaincre que les illuminés qui essaient autre chose perdent leur temps et gaspillent leur énergie… que l'innovation – qui demanderait, elle, de réfléchir différemment, d'agir sans relâche, de se préparer à échouer souvent et de devoir sans cesse recommencer – est si souvent rejetée.

Observez ce qui se déroule autour de vous lorsque est évoquée l'idée d'un changement : les excuses vont bon train pour éviter de déployer le moindre effort – les interdits réglementaires, le risque de rejet par les clients, le manque de moyens… Pire, quand rien n'est entrepris et que, en dépit des incantations, le monde se transforme, chacun attend que son collègue prenne le taureau par les cornes (pourquoi voit-on nommer autant de CDO ces temps-ci ?) ou bien on va miser sur un « nouvel » outil et les promesses de son fournisseur en espérant que la révolution opère par magie !

Bien sûr, la paresse dont il est question ici n'est pas d'un genre banal. Elle peut frapper tout le monde, y compris (et, parfois, surtout) les travailleurs les plus acharnés. Elle ne se manifeste que face à la nouveauté et à l'inconnu, qui, plus que les craintes et les incertitudes qu'ils peuvent susciter, sont vus comme générant une charge de travail insupportable. Et cette perception est naturellement renforcée si l'innovation n'est pas considérée comme faisant partie intrinsèque du rôle de chaque collaborateur.

Voilà justement l'un des premiers axes d'amélioration à explorer. Quand la culture d'entreprise instille l'idée qu'il n'est pas satisfaisant d'accepter le statu quo et que l'innovation est l'affaire de tous, la paresse peut commencer à céder le pas. Puis, il faudra œuvrer sans repos, à tous les niveaux, afin de progresser : ne jamais se satisfaire de demi-solutions, envisager toutes les alternatives, prendre en compte les critiques, d'où qu'elles viennent, expérimenter sans jamais s'en tenir à la première itération…

Vaincre la paresse

lundi 14 mars 2016

Un robot remplacera 220 conseillers RBS

RBS
Avec l'annonce par RBS de son intention de supprimer 220 emplois de conseiller en investissement, la menace de robotisation qui pèse sur un certain nombre de métiers de la banque se fait désormais plus précise, puisque la mesure sera accompagnée de la mise en place d'une solution de substitution entièrement automatique.

Invoquant les conséquences d'une réglementation introduite en 2013 – la RDR (Retail Distribution Review), dont les restrictions sur les commissions rappellent certains aspects de la directive européenne MiFID II –, la banque britannique va relever à 250 000 livres sterling (contre 100 000 auparavant) le seuil de portefeuille à partir duquel elle mettra un conseiller humain à la disposition de ses clients investisseurs. Et les moins fortunés seront donc orientés vers un « robo-advisor », disponible exclusivement en ligne.

En arrière-plan, ce sont, bien évidemment, des considérations économiques qui justifient le changement, que les nouvelles exigences du régulateur ne font en réalité qu'accélérer. Ainsi, la pression concurrentielle est un autre facteur qui rend impossible la survie d'un modèle de conseil financier aujourd'hui dépassé par la technologie. Au passage, RBS apporte la démonstration de l'efficacité renouvelée qu'elle espère trouver dans l'automatisation, puisque son « robot » sera accessible dès 500 £ de capital.

C'est donc bien l'approche de démocratisation de l'investissement promue par les trublions de la FinTech (dont Nutmeg est l'un des plus illustres représentants à Londres) qui se trouve directement validée par la banque. Son adhésion est d'autant plus notable qu'elle constitue une planche de salut pour un système en voie d'obsolescence, autant en raison des contraintes réglementaires que de l'évolution des attentes des consommateurs, notamment en matière de transparence sur la tarification des services.

Il reste à vérifier si un établissement historique (et toujours en difficulté) tel que RBS sera capable de relever le défi. Développer une plate-forme d'investissement automatisé ne sera pas aussi simple qu'il y paraît, ne serait-ce que parce qu'il lui faudra rivaliser avec des startups extrêmement agiles et (relativement) expérimentées dans ce secteur émergent, sur un modèle dont la banque contribue à asseoir la légitimité. Le risque est grand que ses clients deviennent de grands fans des robo-advisors concurrents…

RBS

dimanche 13 mars 2016

Capital One adopte l'assistante vocale Alexa

Capital One
Brett King en avait présenté une démonstration (avec Moven) à la fin de l'année dernière, plusieurs banques – dont Citi et Wells Fargo – l'expérimentent, mais c'est finalement Capital One qui devient la première à déployer une interface d'accès à ses services à distance par l'intermédiaire de l'assistante vocale interactive Alexa d'Amazon.

Alexa ? Ce nom ne vous dit peut-être rien puisque la solution n'est disponible que sur le contrôleur Echo, commercialisé exclusivement aux États-Unis (pour l'instant ?). En synthèse, il s'agit de la riposte du géant du e-commerce aux Siri (d'Apple), Google Now et autres Microsoft Cortana : un agent intelligent toujours prêt à répondre aux demandes de son propriétaire. Cependant, à la différence de ses « collègues », celle-ci a la particularité d'être aussi une plate-forme ouverte aux applications tierces.

Dans le cas de l'intégration initiale réalisée par Capital One, seuls des services élémentaires sont proposés. Pour l'essentiel, l'utilisateur peut demander à Alexa – à haute voix, donc – les soldes et les dernières opérations enregistrées sur ses différents comptes ainsi que le règlement de ses factures en attente. Afin de maintenir un minimum de sécurité, y compris sur ces interactions relativement peu sensibles, un code PIN – défini lors de la configuration du système – devra accompagner chaque question.

Capital One sur Alexa

Malgré les limitations induites par le manque d'intimité de son interface vocale (surtout sur un appareil qui a vocation à être partagé au sein de la famille), la promesse d'Alexa de faciliter la vie quotidienne des consommateurs attire naturellement les institutions financières. Non seulement il ne peut être question de passer à côté de ce qui risque de devenir un outil incontournable (dans son incarnation actuelle ou sous une autre forme), mais son principe de conversation avec une conseillère prend une dimension spéciale, par sa similarité avec le modèle traditionnel de la relation bancaire.

Quelques établissements (USAA, BBVA…) ont déjà, par le passé, expérimenté des agents vocaux propriétaires au sein de leurs applications mobiles et Capital One ne fait que se préparer à l'inévitable généralisation de cette approche, stimulée aujourd'hui par la démarche ouverte d'Amazon. L'ambition de tous les acteurs est de rendre les interactions à distance plus intuitives et plus transparentes, de manière à introduire une nouvelle proximité dans la relation, même hors de l'agence et sans conseiller humain.

Une telle idée peut paraître paradoxale, mais elle esquisse un avenir (probable et pas si lointain) dans lequel les robots seront d'indispensables compagnons de tous les jours, attentionnés, infatigables, capables de satisfaire toutes sortes de besoins…

samedi 12 mars 2016

Un concierge pour l'assurance des PME

CoverWallet
Comme dans bien d'autres domaines, les petites entreprises sont relativement mal traitées par les compagnies d'assurance, entre opacité chronique des offres et procédures complexes. Tout juste sortie de l'ombre, CoverWallet leur propose désormais un service de conciergerie, toujours prêt à répondre à leurs besoins.

Le concept de la startup est né de l'expérience personnelle d'entrepreneur en série d'un de ses fondateurs, réalisant que, s'il peut être extrêmement risqué pour un dirigeant de négliger les protections dont il peut bénéficier, il ne peut se permettre de perdre son temps à essayer de comprendre les innombrables produits à sa disposition (souvent mal expliqués), à déterminer ceux dont il a réellement besoin, à en comparer les caractéristiques afin de sélectionner les mieux adaptés à sa situation…

La réponse qu'apporte CoverWallet à ce dilemme est donc de faciliter l'accès de l'entreprise à l'assurance, d'abord en délivrant un conseil objectif et personnalisé, puis en prenant en charge – partiellement ou en totalité – toutes les démarches de souscription, de suivi des contrats et de déclaration de sinistres. Naturellement, c'est grâce à un dispositif fortement automatisé, principalement à base d'analyse de données et autres nouvelles technologies, que la promesse d'efficacité sera tenue.

En pratique, le spectre du service est d'une grande richesse. Dans un premier temps, le visiteur peut évaluer gratuitement ses besoins en fonction de son activité (du salon de beauté à l'établissement de crédit), en profitant de l'éclairage statistique de ses pairs (par exemple l'analyse des risques les plus fréquents dans tel ou tel métier). Les couvertures envisagées sont elles-mêmes extrêmement variées : responsabilité civile, assurance des véhicules, protection des salariés, garantie juridique, incapacité des dirigeants…

Accueil CoverWallet

Quand il décide de passer à l'action, le prospect est accompagné dans sa démarche avec une proximité inégalée. Après avoir décrit son entreprise, les algorithmes de CoverWallet vont établir – à partir des informations fournies, de son expertise interne et de références externes – une proposition complète, entièrement personnalisée, qui peut être souscrite en quelques étapes. Par la suite, la plate-forme permet de suivre les différents contrats et d'accéder aux services associés (fourniture de justificatif, déclaration de sinistre…) via un point d'accès unique et dans une interface cohérente et homogène.

En dépit de l'automatisation qui constitue le cœur de son modèle, la jeune pousse ne néglige pas pour autant la possible préférence de ses clients pour un contact humain. Ainsi, dans une extension (indispensable) de la logique de personnalisation de l'expérience utilisateur, elle offre une palette de moyens de contact complémentaires de son site web – messagerie, tchat, téléphone et visioconférence – permettant à chacun d'échanger avec un expert selon son mode de prédilection et le sujet à traiter.

L'immense marché que représentent les PME – aux États-Unis, elles sont 20 millions et dépensent plus de 100 milliards de dollars en assurances – est mûr pour une transformation majeure : face aux acteurs traditionnels qui ne savent pas ajuster leurs produits à leurs besoins spécifiques, la technologie permet à de nouveaux entrants (voir également Embroker) de leur fournir des solutions sur mesure, de manière viable. Les fondateurs de CoverWallet sont convaincus que cette vision prédominera d'ici 5 ans.

vendredi 11 mars 2016

Un banquier mi-dinosaure mi-autruche

JPMorgan Chase
Il dirige l'une des plus grandes banques du monde, JPMorgan Chase, ce qui donne automatiquement un large écho à ses prises de position. Hélas, le point de vue sur la FinTech que développe Jamie Dimon dans une interview pour Bloomberg tend a démontrer un aveuglement persistant, certainement représentatif d'une partie de l'industrie.

Parmi les différents points qu'il aborde autour de l'émergence de nouveaux acteurs du secteur, trois réflexions me font particulièrement sursauter, entre la vision d'une certaine immuabilité des besoins des clients, la croyance que la banque est historiquement « digitale » et la conviction que les modèles de la FinTech sont aisément réplicables dans son organisation. Elles trahissent une dangereuse désinvolture vis-à-vis des mutations en cours, qui mériteraient pourtant d'être appréhendées avec plus de méfiance.

Bien sûr, la rhétorique employée est extrêmement efficace et, d'ailleurs, elle n'est pas l'exclusivité de Jamie Dimon (ce qui justifie de s'y intéresser !). Ainsi, la certitude que les produits financiers de base – ou, du moins, la plupart d'entre eux – continueront à exister encore longtemps n'est pas contestable. De la même manière, la culture d'appropriation des outils informatiques par les institutions financières afin d'améliorer leur efficacité opérationnelle et de développer leurs marchés est une évidence.

Même lorsque est évoquée l'hypothèse que la banque serait en mesure de répondre au défi des plates-formes de crédit P2P (par exemple), notamment en capitalisant sur la connaissance du client acquise à travers la relation existante, elle n'est, finalement, pas tout à fait absurde. En résumé : la révolution de la FinTech n'en est pas vraiment une, car elle ne change pas profondément le cœur de métier, et JPMorgan Chase est parfaitement capable de réaliser les évolutions nécessaires pour rester compétitive.

Jamie Dimon, PDG de JPMorgan Chase
Jamie Dimon – Photographie par Steve Jurvetson – Licence CC-BY 2.0

Malheureusement, le raisonnement ignore la réalité de la menace qui pèse sur les banques. Tout d'abord, il semble curieux de se défendre en disant « nous pourrions faire pareil que les nouveaux entrants » sans agir concrètement (sauf, ironiquement, à travers un partenariat avec OnDeck). Une telle attitude sous-entend un mépris coupable pour les idées émergentes ou elle révèle des difficultés inavouables de mise en œuvre (en raison de lourdeurs d'organisation et d'infrastructures dépassées, peut-être ?).

Ce dernier point n'est pas à négliger et devrait constituer un sujet d'inquiétude majeur pour les banques. En effet, même si elles ont les technologies inscrites dans leur ADN depuis plusieurs dizaines d'années, elles sont de moins en moins aptes à suivre le rythme des évolutions « digitales », qui impliquent aussi la prise en compte des changements de comportement des clients. Elles se trouvent alors facilement dépassées par des entreprises plus agiles, mettant à profit les outils modernes pour démultiplier leur efficacité, ce qui peut en faire des concurrentes redoutables sur des produits basiques.

Enfin, et surtout, Jamie Dimon semble oublier qu'il est aussi possible d'innover et de créer une véritable disruption avec des produits et services traditionnels. Transformer les modes de distribution et de commercialisation, identifier des marchés non servis, réinventer les processus… sont susceptibles de changer la donne aussi sûrement qu'une nouvelle offre. Or, ce sont justement les armes préférées de la FinTech : comment peut-on donc écarter d'un geste dédaigneux une menace qu'on n'a même pas analysée ?

En guise de conclusion, prenons un peu de recul… Dans le sillage du syndrome du « Chez nous, ce n'est pas pareil ! », ce qui est à l'œuvre dans les propos du PDG de JPMorgan – et qui se retrouve dans d'innombrables circonstances – est un autre grand classique des réactions tueuses d'innovation, qui consiste à assimiler artificiellement la nouveauté proposée à une pratique ou une solution antérieure (aussi ancienne que possible), de manière à se persuader qu'elle ne mérite aucune considération particulière : « Pensez donc ! Nous, on fait cela depuis 20 ans ! ».

jeudi 10 mars 2016

Albert, le nouveau conseiller financier

Albert
Si vous pensez que le concept de « banque plate-forme » est encore théorique, je vous invite aujourd'hui à rencontrer Albert, une de ses premières incarnations concrètes, capable de conseiller son utilisateur dans la gestion de ses finances personnelles et de lui recommander les produits les mieux adaptés à sa situation et à ses attentes.

De prime abord, Albert est un assistant virtuel intelligent. Une fois que le consommateur a connecté ses comptes bancaires au service (plus de 2 500 établissements américains sont supportés), il peut commencer à délivrer ses recommandations, grâce à une analyse détaillée et continue des données ainsi collectées. Autant pour démystifier les problématiques financières que pour maintenir un fort niveau d'engagement des utilisateurs, un principe essentiel du dispositif est sa simplicité : les conseils prodigués sont toujours exprimés en quelques mots.

Mais Albert ne s'en tient pas à cette vision passive, alignée sur la tendance actuelle du PFM. Il se révèle également capable d'agir, que ce soit sur ses propres propositions (spontanées) ou en réponse à des demandes explicites. Il peut, par exemple, prédire l'argent qui sera effectivement disponible en fin de semaine, en fonction des habitudes de dépenses de l'utilisateur, et réaliser automatiquement un virement vers un compte d'épargne. Dans un registre un peu plus élaboré, il se chargera de souscrire un emprunt à taux avantageux afin de rembourser une dette sur une carte de crédit.

Albert

Pour accomplir ses exploits, Albert a à sa disposition les offres d'un certain nombre de partenaires – banques, compagnies d'assurance… – parmi lesquelles il sélectionne celle qui répond le mieux au besoin identifié. À ce jour, outre un compte d'épargne (fourni par Wells Fargo) et le crédit à la consommation, la palette de services disponibles comprend notamment différentes cartes de crédit, un plan d'épargne retraite et quelques produits d'assurance (vie, invalidité…). Naturellement, cette liste a vocation à s'enrichir.

Le premier avantage de cette intégration est d'autoriser un degré de personnalisation incomparable : chaque client peut bénéficier d'une solution composée exclusivement pour lui. Surtout, le parcours correspondant est ultra-simplifié, avec une souscription immédiate, depuis l'application mobile, en quelques clics, sans jamais nécessiter de saisir à nouveau des informations déjà fournies par ailleurs. L'assistant virtuel remplit de la sorte pleinement son rôle, en facilitant la vie de l'utilisateur et, autant que possible, en le dégageant des tracas de la gestion au quotidien de ses finances.

Et voilà comment les banques traditionnelles se trouvent menacées par un agrégateur d'offres aux multiples qualités : connaissance intime du client, diversité du catalogue, capacité à assembler des solutions à la demande, fluidité de l'expérience… Il faudrait pourtant peu de choses pour qu'elles puissent aussi se positionner, si, au préalable, elles avaient la flexibilité et l'agilité nécessaires, si elles abattaient leurs silos organisationnels et techniques, si elles se rapprochaient réellement de leurs clients…

Information repérée grâce à L'Atelier BNP Paribas (merci !)

mercredi 9 mars 2016

Lloyds accélère dans les big data avec Google

Lloyds Banking Group
Recourir aux solutions cloud de Google (ou autre) pour étendre rapidement ses capacités informatiques, à moindre coût, l'idée est aujourd'hui banale pour beaucoup de sociétés. En revanche, faire appel aux ingénieurs du géant du web afin de développer de nouvelles applications autour des « big data », voilà qui est plus original.

C'est pourtant bien, en son essence, l'approche qu'a choisie Lloyds Banking Group, en combinant l'adoption des outils de Google – Big Query, Data Flow, Big Table… – avec la mise en place d'une collaboration étroite entre les deux entreprises en vue d'explorer les opportunités de l'analyse de données comportementales (non personnelles). L'objectif visé à travers cette opération est parfaitement clair : profiter des compétences d'un spécialiste pour mieux appréhender les évolutions des usages des consommateurs.

Les premiers résultats obtenus semblent confirmer les bénéfices du partenariat, entre un petit test initial – qui a permis à la banque d'analyser l'équivalent d'une année de données de ses sites web en moins d'une minute – et un pilote plus opérationnel, d'une durée de 6 semaines, ayant abouti à une réduction de 96 heures à 30 minutes d'un traitement capable d'identifier les attentes des clients et rendant ainsi envisageable d'y réagir en temps réel, en proposant des produits et services plus pertinents.

Pour Lloyds, comme pour ses consœurs dans le monde entier, l'analyse de données représente simultanément un enjeu et un défi considérables. Afin de relever ce dernier, la banque a mis en place une organisation (« digitale ») dédiée, dont la stratégie comprend d'emblée un principe de collaboration avec toutes sortes de partenaires (industriels et académiques, notamment). L'ambition ultime est de développer la connaissance et les compétences de l'entreprise, de manière à pouvoir produire rapidement des prototypes applicatifs capitalisant sur les dernières technologies disponibles.

Naturellement, dans un tel contexte, la participation de Google à l'initiative constitue un accélérateur incomparable, même si ses ingénieurs ne sont pas particulièrement familiers des problématiques spécifiques du secteur financier (dont la découverte justifie peut-être leur engagement dans la démarche). Selon les mots de l'un deux, Lloyds est en train de prendre 18 mois d'avance sur ses concurrentes en matière d'exploitation des données. Dans une ère où tout s'accélère, autant du côté des réponses aux attentes des clients que de la création de nouvelles solutions, l'avantage est colossal !

Infrastructure Google Cloud