Free cookie consent management tool by TermsFeed
C'est pas mon idée !

lundi 12 décembre 2022

Tendy enseigne l'investissement aux ados

Tendy
Voilà probablement la prochaine tendance de la FinTech internationale : après les déceptions causées par les néo-banques pour adolescents (et les liquidations qu'elles entraînent), le nouvel eldorado consisterait désormais à proposer à cette même population des solutions éducatives dédiées à l'investissement. Illustration avec la britannique tendy.

Les prémisses de la proposition paraissent toujours aussi pleines de bon sens : l'éducation financière des citoyens est largement déficiente, l'épargne est une clé essentielle de maîtrise de son avenir, les adultes sont presque unanimes à affirmer qu'ils regrettent de ne pas avoir commencé à mettre de l'argent de côté plus tôt, les instruments boursiers sont intimidants et peu accessibles… Tout concourt à renforcer l'idée qu'un apprentissage précoce est indispensable pour profiter de toutes les opportunités.

La réponse que développe tendy devient progressivement une sorte de standard. Sous forme d'une application mobile (évidemment), elle comprend d'abord un module pédagogique, dans lequel l'utilisateur découvre les arcanes de l'investissement à travers des jeux, des compétitions… et des cours interactifs. Puis, pour le volet pratique, elle comporte également un outil de trading, lui permettant d'exécuter des transactions (sur des fonds, des actions, y compris fractionnées…) et de suivre son portefeuille.

Naturellement, un contrôle parental rigoureux est mis en œuvre afin d'éviter les dérives. Chaque opération est donc soumise à l'approbation d'un adulte directement connecté au compte de l'enfant et, d'ailleurs, la même personne est, apparemment, celle qui règle tous les frais encourus. Ces interactions peuvent en outre être accompagnées de conversations via une messagerie instantanée intégrée (un échange en face à face serait certainement plus efficace mais est-ce encore possible avec les jeunes générations ?).

Tendy – Own your financial future today

La promesse est attractive, la conception semble à la hauteur (à ce stade des pré-inscriptions)… mais le principe est-il vraiment pertinent ? Ma question porte ici, en premier lieu, sur l'âge idéal pour apprendre à investir. Comme d'autres sujets considérés importants (surtout par ceux qui en sont spécialistes), celui-ci devrait être enseigné, selon tendy et ses pairs, pendant la période de la vie où l'assimilation intellectuelle de l'être humain est la plus performante. Mais il faut pourtant fixer des priorités.

En particulier, il serait ridicule de vouloir inculquer des notions relativement complexes, telles que celles qui concernent la bourse, à des individus qui n'ont pas acquis les bases de la gestion de budget. Ceux, hélas nombreux, qui, par exemple, ne savent pas contrôler leurs dépenses ou ne parviennent pas à projeter un achat important, requérant d'accumuler une cagnotte… ne profiteront jamais pleinement des possibilités offertes par une plate-forme d'investissement. La littératie financière ne peut s'envisager que comme un tout, couvrant toutes les dimensions de l'argent et leurs multiples interdépendances.

Ce constat nous ramène cependant au point de départ, car la mission des néo-banques pour adolescents les plus convaincantes incorporait déjà ces considérations. Et il faut bien admettre qu'elles ont échoué, peut-être parce que leur modèle économique était trop fragile mais aussi en raison de leur difficulté à séduire avec un message éducatif. Or ces nouveaux entrants suivent une voie identique : leur rentabilité potentiellement mieux assurée compensera-t-elle le manque d'intérêt viscéral des jeunes pour la finance ?

dimanche 11 décembre 2022

L'écoute du client dans ses excès

CaixaBank
L'espagnole CaixaBank est très fière de présenter ses progrès en matière d'écoute de la voix du client, considérée comme une clé de son plan stratégique 2022-2024. Pourtant, les détails de ses efforts soulèvent rapidement de sérieuses interrogations quant aux méthodes employées et les résultats qu'elles sont susceptibles de produire.

Traditionnellement, comme beaucoup de ses consœurs, la banque organisait jusqu'à récemment des sondages ponctuels auprès de ses usagers après une interaction avec ses services, afin d'en évaluer la qualité. Estimant que ces sollicitations sont trop peu fréquentes pour fournir une vision fiable et que, de surcroît, le délai de traitement en est trop long – en jours, voire en semaines – lorsqu'il faut apporter une réponse à une plainte, elle capitalise sur les technologies modernes pour adopter une approche industrielle.

La solution de CaixaBank consiste donc désormais à généraliser le recours à des enquêtes de satisfaction, immédiatement après un rendez-vous avec un conseiller, une conversation avec un opérateur du centre d'appel, une transaction en ligne ou sur mobile… Au cours de l'année qui s'achève, elle est notamment passée d'une moyenne de 15 000 questionnaires envoyés chaque mois à 15 millions, qui sont non seulement analysés statistiquement mais font également l'objet d'un traitement direct, si nécessaire.

À ce stade, les responsables se félicitent d'un taux de retour en forte augmentation par rapport à leurs pratiques antérieures. Il n'est rien d'étonnant à cela : l'individu, qui, dès qu'il sort d'un échange (sur le canal de communication de son choix), reçoit, à chaud, un appel téléphonique, un SMS ou une notification l'invitant à exprimer son avis sur son expérience est enclin à accepter, surtout s'il se voit promettre que ses éventuelles récriminations vont être prises en compte. Mais quelle est la valeur de son opinion ?

Agence CaixaBank

Évacuons cette fois le phénomène de lassitude (puis d'exaspération) que génère la multiplication des enquêtes à chaque acte de la vie quotidienne, que j'ai déjà abordé dans ces colonnes, et qui aura probablement tendance, à plus ou moins brève échéance, à renforcer dangereusement le biais dans les échos capturés vers la contestation et les réclamations. Attardons-nous plutôt sur cette idée de réactivité instantanée qu'il faudrait absolument introduire, dans l'espoir d'obtenir un jugement objectif et sincère.

Si la rapidité de contact constitue indubitablement un puissant catalyseur d'engagement, elle est tout aussi clairement un facteur considérable d'erreurs d'analyse : entre les commentaires formulés sous le coup de l'émotion, sans recul, et les cas, nombreux dans l'univers de la banque, où la conclusion d'une opération est différée, les avis recueillis trop tôt ont de grandes chances de n'être guère représentatifs d'un véritable état d'esprit vis-à-vis de la banque et de relever plus certainement d'un réflexe épidermique sans intérêt.

Finalement, la mesure de la satisfaction des clients ressemble à ce paradoxe bien connu de la physique quantique qui veut que l'observation elle-même crée des perturbations dans le phénomène étudié. Alors peut-être serait-il opportun d'adopter les techniques éprouvées des scientifiques pour rétablir la « vérité » des métriques, à savoir l'analyse des répercussions des événements à quantifier. En l'occurrence, la recommandation serait de surveiller de manière passive les comportements après chaque interaction.

samedi 10 décembre 2022

Cegid finance les factures des TPE

Cegid
Sous la pression de quelques startups désireuses de mieux accompagner les besoins des entrepreneurs, les banques traditionnelles tentent désormais de remettre leurs offres à niveau. Mais voilà qu'une autre catégorie de concurrents vient empiéter sur leur terrain, à l'instar de Cegid avec sa nouvelle solution de financement de factures.

L'idée n'est certes plus tout à fait originale mais elle commence maintenant à prendre une dimension industrielle. En l'occurrence, contrairement à d'autres initiatives similaires antérieures reposant sur des partenariats, l'éditeur de logiciels professionnels s'appuie sur son acquisition (il y a deux ans) de la jeune pousse belge spécialisée Koalabox, avec laquelle elle aurait déjà avancé un demi milliard d'euros de trésorerie à ses clients, afin de prendre pied directement dans l'univers de la FinTech, sans intermédiaires.

Concrètement, dès que le responsable de TPE émet une facture – à destination d'une autre entreprise, puisque seules les activités « B2B » sont concernées, assez logiquement – au sein de la plate-forme dédiée de Cegid, ses caractéristiques sont analysées en temps réel afin de déterminer son éligibilité. Dans l'affirmative, une demande de financement peut alors être soumise immédiatement, l'ensemble de la procédure prenant 10 minutes au maximum (ce qui paraît relativement long, toutefois).

Les modalités de fonctionnement sont précises et transparentes. Après validation du dossier déposé, l'intégralité de la somme due est versée sur le compte de la société sous 48 heures. Moyennant un coût fixe, tout compris, de 3,95% du montant de la facture, Cegid se charge du recouvrement – en proposant au débiteur un règlement au choix à 30 ou 60 jours, ou plus rapide assorti d'un escompte – et ajoute en outre à sa promesse une garantie contre les défauts de paiement à hauteur de 70% de la créance.

Cegid – Financement des factures

Outre son rôle potentiellement critique pour la maîtrise de leur trésorerie, qui reste une des principales causes de défaillance, le dispositif s'avère particulièrement adapté aux besoins des petites structures, entre sa mise en avant dans leurs outils du quotidien (qui sensibilise les non experts aux opportunités du financement, bien souvent méconnues) et son parcours de souscription simplifié (déterminant pour les personnes qui préfèrent consacrer toute leur énergie à leur métier et non à la gestion administrative).

Une telle recette a de quoi déstabiliser les banques, y compris celles qui s'emploient à étendre leur périmètre d'intervention au-delà du seul domaine financier. Si, par exemple, elles fournissent de plus en plus fréquemment des modules de facturation, leurs limitations en restreignent l'usage aux utilisateurs les moins exigeants, sans comparaison possible avec les produits spécialisés, et, surtout, ils ne sont (étonnamment ?) guère intégrés avec les services bancaires, au détriment de l'expérience client.

Le constat est malheureusement identique avec la plupart des aventures d'institutions hors de leur secteur d'origine, tellement à la mode aujourd'hui avec la tendance du « beyond banking ». Avant de lancer de telles initiatives, il est impératif de comprendre qu'une grande partie de leur valeur réside dans leur capacité à « absorber » les détails financiers qui n'intéressent personne, jusqu'à les faire disparaître et ne laisser ressortir que l'essentiel, à savoir ce qui concourt effectivement à atteindre l'objectif désiré.

vendredi 9 décembre 2022

Le Crédit Agricole s'invite sur Fortnite

Crédit Agricole
Les adolescents et les jeunes adultes font naturellement partie des populations qui souffrent le plus de carences en matière d'éducation financière. Mais comment faire pour les atteindre avec un tel sujet, plutôt rébarbatif ? Cette fin de semaine, le Crédit Agricole lance une expérience originale afin de tenter de répondre à cette question.

En l'occurrence, le défi « Gère ta Zone » qu'organise la banque met toutes les chances de son côté, d'une part, en adoptant une démarche totalement ludique et, d'autre part, en s'installant sur une des plates-formes de jeu en ligne les plus populaires du moment, Fortnite. En perspective, l'objectif consiste évidemment à aller chercher les utilisateurs ciblés là où ils passent le plus clair de leur temps, avec un engagement fort (contrairement peut-être aux réseaux sociaux), par l'intermédiaire d'une accroche attrayante.

Concrètement, le scénario retenu respecte les codes habituels de l'environnement qui l'héberge. Les classiques zombies contre lesquels les équipes inscrites devront se battre sont simplement matérialisés par toutes les charges de la vie quotidienne – paiement du loyer, abonnements divers et variés, café entre amis, concert à ne pas manquer, rêve de voyage… – qui viennent mettre en permanence en péril leur équilibre financier. Leur mission sera donc d'établir une stratégie leur permettant de protéger leur budget.

Gère ta Zone by CA

Aussi louable soit-elle, l'initiative du Crédit Agricole paraît ambitieuse. Comme l'a démontré plus d'une décennie d'exemples variés de jeux sérieux émanant de banques du monde entier, l'exercice s'avère extrêmement complexe à maîtriser. Entre la qualité de réalisation, qui détermine la capacité de séduction et de maintien de l'attention des participants, et l'intégration d'une dimension pédagogique véritablement efficace, qui laisse son empreinte durablement après la partie, les pièges à éviter sont nombreux.

Il ne faut pourtant pas négliger l'opportunité. Après tout, l'enjeu de la littératie financière est beaucoup trop important pour ne pas essayer toutes les méthodes imaginables et il est démontré que la « ludification », lorsqu'elle est mise en œuvre judicieusement, produit d'excellents résultats. Le choix du Crédit Agricole de viser une thématique élémentaire mais critique – la gestion de budget – et de la porter auprès d'une audience aussi large que possible, dans un événement court, devrait, a minima, lui procurer des enseignements utiles pour affiner sa vision et approfondir ses efforts par la suite.

jeudi 8 décembre 2022

Des cartes virtuelles pour le pilotage de budget

Starling Bank
Starling Bank, qui continue à caracoler en tête des enquêtes de satisfaction au Royaume-Uni, annonce le déploiement d'une option relativement classique – la génération de cartes virtuelles – au service d'un cas d'usage beaucoup plus original : l'assistance à la gestion de budget. Encore une idée triviale… à laquelle il suffisait de penser !

Comme beaucoup de ses concurrentes, startups ou institutions historiques, Starling encourage ses clients à se fixer des objectifs de dépenses afin de mieux maîtriser leur situation et assurer leur bien-être financier à long terme. Elle leur fournit pour ce faire un mécanisme de « spaces » : ce sont des sortes de tirelires, alimentées à la demande ou automatiquement, que chacun peut spécialiser pour telle ou telle catégorie d'achat, par exemple un grand projet d'avenir ou une réserve mensuelle pour les loisirs.

Mais, alors que les approches de ce genre n'ont généralement qu'une portée symbolique, puisque l'argent mis de côté de la sorte doit être débloqué avant d'être utilisé, sans autre contrainte, la néo-banque propose désormais d'en faire un véritable instrument de pilotage du quotidien. En associant une carte virtuelle à chacun des espaces créés (dans la limite de cinq, étrangement), le consommateur va en effet avoir la faculté, s'il le souhaite, de matérialiser son suivi budgétaire au fur et à mesure de ses emplettes.

Pour rester sur l'illustration précédente, il lui suffit de régler tous ses frais de sorties et autres divertissements avec la carte liée à la poche qu'il aura expressément dédiée à cette catégorie de transactions pour mettre en place un (auto-)contrôle en temps réel. Il lui est non seulement possible de surveiller ses éventuels excès mais, en outre, il ne pourra jamais dépasser le montant réellement disponible sur la réserve en question (sauf, bien entendu, à la renflouer manuellement… en pleine connaissance de cause).

Starling Bank Virtual Cards

Naturellement, le système facilite l'adoption d'une démarche saine vis-à-vis des finances personnelles, notamment avec la possibilité d'intégrer les cartes virtuelles dans les porte-monnaie mobile Google Pay et Apple Pay (pour les transactions de proximité et non uniquement en ligne), mais il requiert une certaine discipline de la part du client pour exprimer tout son potentiel. C'est pourquoi un accompagnement complémentaire est indispensable, qui prend la forme d'une communication pédagogique et incitative.

Par ailleurs, Starling soigne particulièrement la mise en œuvre, de manière à renforcer l'adhésion par le plus grand nombre, autant que pour des raisons esthétiques. Ainsi, chacune des cartes créées est immédiatement reconnaissable, grâce à un jeu de couleurs permettant de les distinguer les unes des autres sur l'écran du téléphone. Et il est même inclus une icône différenciée (quoique peut-être un peu trop discrète, dans un coin du visuel) pour les individus souffrant de déficience chromatique.

Si le principe de la carte virtuelle est habituellement mis en avant pour son surcroît de sécurité, Starling préfère, sans renier cet avantage collatéral, focaliser l'attention sur les opportunités qu'il offre face aux difficultés concrètes de ses clients. Et sa perspective en la matière constitue une vraie avancée : il ne s'agit plus seulement de tenter de respecter un budget plus ou moins théorique, au mieux vérifiable a posteriori, mais d'instaurer un dispositif opérationnel simple qui stimule, en amont, les comportements positifs.

mercredi 7 décembre 2022

Wells Fargo unifie sa plate-forme pour les entreprises

Wells Fargo
Quand les trublions de la FinTech explorent des niches qui leur permettent d'offrir un service hyper-personnalisé à des catégories précises de professionnels et d'entreprises, Wells Fargo parie désormais au contraire sur une plate-forme universelle capable de répondre à tous les besoins de ses clients… et d'accompagner leur évolution.

Dans la plupart des établissements d'importance, les produits sont segmentés, de manière plus ou moins marquée et étanche, selon au moins deux dimensions : par fonctions (paiements, encaissements, financements, pilotage de trésorerie…), d'une part, et par typologie de clientèle (travailleurs indépendants, PME, associations, grandes structures…), d'autre part. Or ces distinctions, dérivées des organisations internes, ne correspondent en rien aux attentes et aux habitudes des utilisateurs concernés.

Sur le papier, c'est donc dans une démarche de recentrage sur les besoins de ces clients que Wells Fargo fusionne tous ses outils « digitaux » au sein d'une solution intégrée, baptisée Vantage, qui s'adresse aussi bien aux jeunes pousses qui viennent de finaliser leur première levée de fonds qu'aux groupes internationaux, et met à leur disposition l'ensemble de son catalogue, en promettant de la sorte une faculté d'adaptation à toutes les configurations et à leurs changements au fil de la croissance.

Naturellement, au-delà de cette perspective théorique (et simpliste), la réalité du terrain fait que chaque entreprise possède ses spécificités propres, entre autres selon son secteur d'activité, son marché, sa maturité et sa taille, et s'appuie sur des compétences différentes de son partenaire bancaire. Déployer systématiquement la totalité des options disponibles, sans aucun discernement, risquerait de créer un fatras indescriptible, dans lequel le client se perdrait fatalement, et serait résolument contre-productif.

Wells Fargo Vantage

Alors Vantage introduit une arme magique : des algorithmes d'apprentissage automatique et d'intelligence artificielle ajustent le contenu de la plate-forme au contexte de son accès, dans le but de proposer à chaque visiteur les services et les recommandations pertinents pour sa situation, sous une forme compréhensible (sans requérir une expertise en jargon de banquier). Le système est en outre conçu pour progresser avec son utilisateur, par exemple en ajoutant de nouvelles capacités quand elles font sens.

Wells Fargo remet ici au goût du jour un vieux rêve, dont l'impossible réalisation (jusqu'à maintenant ?) a conduit à une immense vague de startups aux cibles spécialisées. Il est vrai que le principe de Vantage paraît aussi attractif qu'évident : dans un univers d'offres extrêmement riche, la personnalisation de la relation « digitale » devient indispensable, d'autant plus quand le recours à un conseiller humain ne constitue plus, comme autrefois, le premier moyen d'interaction avec la banque. Mais l'implémentation sera-t-elle à la hauteur de l'ambition… ou ne fera-t-elle que renforcer la confusion existante ?

mardi 6 décembre 2022

Voilà à quoi ressemble le conseil proactif

Barclays
Si vous vous lassez de mes exhortations récurrentes à la mise en place par les banques d'approches de conseil proactif, en considérant qu'il ne s'agit que d'élucubrations autour d'idées théoriques totalement inapplicables sur le terrain, découvrez aujourd'hui avec moi cette initiative originale de Barclays au Royaume-Uni… vieille de six ans.

Ciblant spécifiquement les personnes en risque de fragilité, il n'est guère surprenant que le dispositif revienne actuellement sur le devant de la scène, dans le sillage de l'enchaînement entre crise sanitaire et pouvoir d'achat en berne. L'objectif de la banque consiste à prendre les devants, si possible avant que la catastrophe n'intervienne, et à offrir un espace de dialogue ouvert à tous ceux, nombreux, qui, par exemple, n'ont pas conscience de la gravité de leur situation ou hésitent à parler de leurs difficultés.

En amont, des algorithmes relativement sophistiqués (mais à la portée de n'importe quelle équipe de scientifiques de données digne de ce nom) analysent les transactions enregistrées sur les comptes et estiment les impacts futurs des tendances macro-économiques sur le budget, telles que l'augmentation des prix de l'énergie, des loyers ou des emprunts hypothécaires. Le résultat est un véritable modèle prédictif de bien-être financier qui permet d'identifier le danger d'évolution de chaque client vers la précarité.

Une fois la détection réalisée, une cellule d'accompagnement dédiée prend le relais. Dans un premier temps, un SMS est envoyé aux individus les plus exposés afin de leur donner l'opportunité d'échanger avec un conseiller. Il leur suffit de répondre positivement, immédiatement ou trois mois plus tard (le temps de se décider), pour être rappelé (dans les 24 heures) et engager une conversation sur leurs préoccupations financières, même hors du strict périmètre de la banque, et obtenir des recommandations ad hoc.

Barclays – Proactive Contact

Lancée en 2016 avec un minimum de moyens, la démarche s'est étoffée au fil des ans. Barclays indique désormais envoyer 40 000 messages de support proactif chaque semaine et avoir contacté un total de 4,6 millions de personnes dans ce contexte. Dans certains cas, l'aide reçue est perçue comme une bouée de sauvetage, à l'instar de cette travailleuse indépendante qui ne parvenait plus à joindre les deux bouts jusqu'à ce que, aiguillée par un expert, elle découvre son éligibilité à une subvention salutaire.

À travers cette expérience, l'anticipation des besoins des clients et la prise d'initiative associée font clairement la démonstration de leur faisabilité. Il ne fait, en outre, aucun doute, après six ans de fonctionnement, que la banque y trouve un bénéfice substantiel, au-delà de l'impact pour son image de marque, vraisemblablement dans une meilleure maîtrise de la délinquance provoquée par les difficultés budgétaires.

Il ne me reste qu'à regretter que l'assistance proposée ne soit accessible que par l'intermédiaire de conseillers. Cet aspect réjouira indubitablement les inconditionnels de la relation humaine, mais il ignore hélas les individus qui n'oseront jamais évoquer leurs tracas et leurs angoisses au téléphone ou en face à face et seraient certainement plus susceptibles d'interagir avec un logiciel, quitte à ce qu'il ne soit pas aussi performant.

lundi 5 décembre 2022

Une carte qui parle pour les déficients visuels

Thales
Pour la plupart d'entre nous, le paiement par carte est un geste simple, que nous effectuons sans y penser des dizaines de fois par mois. Pour les personnes souffrant de handicap visuel, en revanche, les obstacles transforment l'expérience en défi permanent. Heureusement, des solutions émergent, dont celle que Thales concocte avec Handsome.

Plus d'un demi-siècle après son invention et alors qu'elle est devenue un outil universel (dans les pays développés), la carte bancaire commence juste, depuis ces deux ou trois dernières années, à prendre en compte les exigences d'accessibilité pourtant critiques pour une partie de la population. L'ajout d'une encoche (afin de faciliter sa prise en main) ou l'inscription des identifiants en braille (pour les achats en ligne) apportent ainsi une aide bienvenue en amont de l'usage. Mais quid de l'exécution des transactions ?

Voilà justement où l'idée de la jeune pousse française Handsome, désormais certifiée par Visa et Mastercard, entre en jeu. En l'occurrence, il s'agit d'équiper la carte de capacités de communication avec le smartphone de son porteur, via une interface Bluetooth. Dès son introduction dans le terminal du commerçant, une application dédiée se charge de lui transmettre, oralement, les informations importantes de son opération, en temps réel : montant à régler, confirmation de saisie correcte du code secret, acceptation finale.

Au-delà de l'inclusivité par principe, l'objectif visé est de redonner aux individus concernés leur entière autonomie dans leur vie quotidienne. Avec ce système, ils disposent des mêmes opportunités que tout le monde, en particulier celle de détecter les erreurs de saisie… voire les abus et fraudes que des marchands indélicats n'hésitent pas à commettre quand l'occasion se présente. Incidemment, d'autres catégories de handicap (dyslexie, autisme…) pourraient potentiellement bénéficier de ces avantages…

Thales – Une carte de paiement qui parle

Si, depuis plusieurs mois, Handsome distribue directement un compte de paiement accompagné de sa carte parlante, sa nouvelle collaboration avec Thales (par l'intermédiaire de sa filiale spécialisée Gemalto) devrait permettre de passer à l'échelle industrielle. Plusieurs grandes enseignes françaises seraient aujourd'hui sur les rangs pour un prochain déploiement auprès de leurs clients déficients visuels (le Crédit Agricole et Société Générale sont déjà affichés comme soutiens de la jeune pousse).

À l'inverse des précédentes « innovations » (fort lucratives pour les institutions financières) implémentées autour de la carte de paiement, celle-ci constitue un indéniable progrès pour ses utilisateurs. Se pose toutefois la question habituelle dans ce domaine : ces efforts d'accessibilité n'arrivent-ils pas un peu tardivement, au vu de l'évolution des pratiques vers le sans-contact… notamment sur le téléphone ? Une déclinaison du mécanisme au cœur des porte-monnaie mobiles serait fort pertinente !

dimanche 4 décembre 2022

Le concept de coach financier fait son chemin

Chase
La demande latente de leurs clients finit par éveiller les banques historiques aux opportunités de déployer des outils d'assistance en matière de santé financière. Cependant, si quelques initiatives, bien qu'encore très loin d'atteindre la perfection, semblent prendre une direction prometteuse, d'autres paraissent absolument pitoyables.

Dans cette seconde catégorie, évacuons immédiatement le cas hélas représentatif de Santander (au Royaume-Uni), qui propose deux fonctions spécialisées (pour faire illusion en dépit de son incompétence ?) au sein de ses applications en ligne et mobile, l'une consacrée à l'élaboration d'un budget et l'autre à l'évaluation de la situation. Problème ? Les deux reposent sur une saisie entièrement manuelle des informations requises et, éventuellement, suggèrent des recommandations relativement génériques.

En 2022, dans un pays possédant près d'une décennie d'expérience de la banque ouverte, demander à un utilisateur de fournir lui-même ses revenus, ses emprunts en cours et la répartition de ses dépenses… dans le seul but de lui présenter ses flux d'argent sous forme graphique est aussi ridicule que honteux. Et que penser d'une aide formulée une fois, à l'issue du questionnaire, sans aucun suivi ? Les responsables de ces aberrations peuvent-ils véritablement croire qu'elles ont une quelconque utilité ?

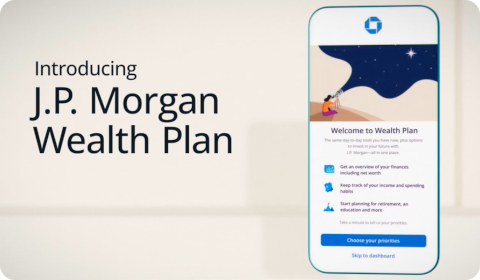
À l'opposé, J.P. Morgan, qui n'est pourtant pas toujours une référence pour l'innovation, montre comment aborder le sujet avec pragmatisme, même sans engager des moyens considérables. Avec sa nouvelle solution Wealth Plan, mise gratuitement à la disposition des 26 millions de détenteurs de compte courant auprès de sa filiale Chase, ces derniers bénéficient désormais d'un accompagnement rapproché, sur le long terme, ajusté à leur contexte et leurs besoins, quoique sans prétentions excessives (mais extensible).

J.P. Morgan Wealth Plan

Les fondations du service reposent sur un tableau de bord à 360° des finances personnelles du client, reposant naturellement sur un indispensable module d'agrégation de comptes. Vient ensuite une découverte de ses priorités – autant en termes de préoccupations (maîtrise des dépenses, de l'endettement…) que de projets d'avenir (de l'envie de voyage à la préparation de la retraite) – qui permettront de focaliser les efforts sur les thématiques qui comptent et qui trouveront un écho dans la durée.

Dès lors, le coach (logiciel) développe des stratégies possibles afin d'atteindre les objectifs envisagés, les soumet au client et les affine avec lui, et tente régulièrement, au fil du temps, de les adapter aux circonstances. Il peut s'agir, par exemple, de réaliser une simulation, en testant diverses hypothèses, dont l'impact sur la vie quotidienne est illustré concrètement sur le budget habituel, et d'adopter le plan d'action correspondant. Ou bien d'un rappel de l'intérêt de rehausser le niveau d'ambition sur telle ou telle cible.

Par rapport aux enjeux globaux de santé financière, l'approche de J.P. Morgan souffre d'une limitation sérieuse en ne traitant que du volet de l'épargne (associé logiquement à ses produits d'investissement), alors que les américains ont probablement besoin, surtout dans la conjoncture actuelle, d'apprendre à mieux maîtriser le crédit et ses dangers. Peut-être dans une version ultérieure ? À tout le moins, la démarche se veut pratique et opérationnelle, de manière à optimiser l'engagement des consommateurs.

vendredi 2 décembre 2022

Trois idées pour une banque différente

Forrester
L'analyste Peter Wannemacher (Forrester) suggérait récemment aux banques trois fonctions originales à introduire dans leurs applications mobiles afin de briller face à la concurrence. Bien que les prémices en soient prometteuses, j'ai immédiatement envie de relever le niveau d'ambition de chacune d'elles, que je considère trop modeste en l'état.

En prenant sa liste à rebours, commençons par ce qui devrait être une évidence en cette période d'inflation galopante et de crise du pouvoir d'achat. Les consommateurs sont tentés, et parfois contraints, de s'endetter pour faire face à leurs besoins de première nécessité, aussi serait-il de bon aloi de mettre en place les outils leur permettant de mieux maîtriser leurs engagements et d'éviter d'entrer dans une spirale infernale… dont les conséquences seront néfastes pour toutes les parties prenantes.

Les références en la matière se réduisent malheureusement, pour l'essentiel, à quelques établissements offrant à leurs clients plus de visibilité sur leur score de crédit et, dans le meilleur des cas, des explications sur les critères qui entrent en jeu dans son calcul. Ce qui ferait vraiment la différence, selon moi, serait surtout de fournir un accompagnement intelligent de proximité, composé de conseils pratiques élaborés à partir d'une analyse de la situation, du comportement et des projets de chacun, à la manière de Nickels.

Le deuxième axe envisagé est celui des finances de groupe, notamment au sein de la famille. Il est vrai que le seul produit généralisé en la matière, le compte joint, mérite une cure de jouvence. Là encore, une approche par le bien-être constitue une des pistes les plus attractives, du moins si elle ne se contente pas de gadgets superficiels et, au contraire, appréhende les enjeux dans leur ensemble, par exemple en prenant en compte les frictions psychologiques inévitables entre les individualités (cf. Fr33m3n).

Forrester - Mobile Banking App

Reste enfin le vaste sujet des impacts environnementaux où l'invitation de Peter à rejoindre les rares banques dans le monde qui mettent à la disposition de leurs clients un calculateur d'empreinte carbone de leurs dépenses est, de mon point de vue, résolument insuffisante pour répondre aux attentes (légitimes) exprimées de plus en plus bruyamment par les citoyens, notamment parmi les jeunes générations, et ce, alors que l'industrie financière est extrêmement bien placée pour proposer de vraies solutions.

D'emblée, les options de mesures d'émissions d'équivalents CO2 qui commencent à se répandre sur le marché cumulent les faiblesses. D'abord, les valeurs affichées ne signifient rien, concrètement, pour madame- ou monsieur-tout-le-monde (spontanément, si je vous dis que mon empreinte s'élève à 400 kg de CO2 par mois, suis-je bon ou mauvais élève1 ?), même en les illustrant de comparaisons théoriques. En outre, comme toujours, les démarches passives n'incitent qu'une petite minorité à agir.

Les banques hébergent des données qui, grâce aux technologies disponibles aujourd'hui, leur ouvrent d'immenses opportunités d'aider les consommateurs dans leur vie quotidienne et de satisfaire leurs besoins, explicites ou non. Celles qui se détacheront du lot sont celles qui, au-delà de capacités d'analyse, sauront exploiter ces tendances pour développer des modèles de recommandations hyper-personnalisées et se rapprocher de la sorte de leurs clients, jusqu'à se transformer en compagnon indispensable.

1 Éléments de réponse ici.