Free cookie consent management tool by TermsFeed
C'est pas mon idée !

mardi 8 avril 2014

Bitcoin : quoi de neuf en 2014 ?

Bitcoin
Pour une majorité de consommateurs, la première occasion d'entendre parler de bitcoin aura été la chute de la plate-forme de change MtGox, qui n'est finalement qu'un épiphénomène – vraisemblablement dû à l'indélicatesse ou l'incompétence de quelques personnes – comme il en arrive dans tous les secteurs (y compris la finance).

Pourtant, en arrière-plan, la monnaie virtuelle et son réseau de paiement continuent à se développer et affirment leur maturité croissante, attirant l'attention d'acteurs plus ou moins inattendus. Ainsi, au cours du premier trimestre 2014, les autorités de régulation (notamment européennes) ont poursuivi leurs investigations sur le sujet, tandis que plusieurs banques américaines commençaient à prendre position, plus ou moins ouvertement. Et, progressivement, un consensus se dessine sur les perspectives d'avenir de bitcoin.

Côté réglementaire d'abord, l'avis de prudence émis par l'Autorité Bancaire Européenne en décembre 2013 à destination des consommateurs a eu des retombées nationales, sous la forme soit de simples relais de la note originale, soit de déclinaisons plus opérationnelles. En France, l'ACPR (Autorité de Contrôle Prudentiel et de Résolution) a choisi la deuxième voie avec un texte qui établit formellement l'exigence d'un agrément d'établissement de service de paiement pour les intermédiaires d'achat-vente de Bitcoins.

L'Autorité Bancaire Européenne a, quant à elle, commencé à affiner sa stratégie, à l'occasion de la publication de son rapport [PDF] annuel des tendances du marché des consommateurs. Notant un engouement progressif sur le continent (qui compterait désormais 400 000 « utilisateurs ») et soulignant à nouveau les risques que ceux-ci encourent, elle va établir au premier semestre un groupe de travail afin d'évaluer l'opportunité de réguler le Bitcoin lui-même (et plus seulement les opérateurs de change).

L'ambition serait non seulement d'identifier les mesures à prendre pour assurer la protection des consommateurs, qui a été la principale préoccupation de l'Autorité jusqu'à maintenant, mais également d'évaluer les risques associés, en termes de blanchiment (crainte induite par l'anonymat des transactions), de spéculation et autres pratiques d'investissement ou encore, plus largement, de dangers pour la société (à travers, par exemple, les plates-formes d'achat en ligne de produits illégaux).

En ce qui concerne les banques, les réactions officielles sont très différenciées, entre le patron de JPMorgan qui ne voit dans Bitcoin qu'une mode passagère (ses commentaires laissant entrevoir une méconnaissance consternante du sujet) et Wells Fargo, qui, après un sommet interne, organisait une discussion en janvier, ouverte au public, au cours de laquelle devaient être débattues, notamment, des questions sur la viabilité de la monnaie virtuelle et les enjeux de conformité réglementaire.

Dans un autre style, Goldman Sachs a produit un note d'analyse à destination de ses clients, sous l'angle du potentiel que peut représenter Bitcoin pour un investisseur. Ses conclusions, sans surprise à ce stade, suggèrent plutôt d'adopter une position attentiste mais l'existence d'un tel document est en soi révélateur d'une certaine tendance de fond. Dans le même esprit, plus anecdotique, on notera l'acceptation du paiement en Bitcoin par une association de traders, pour sa conférence annuelle.

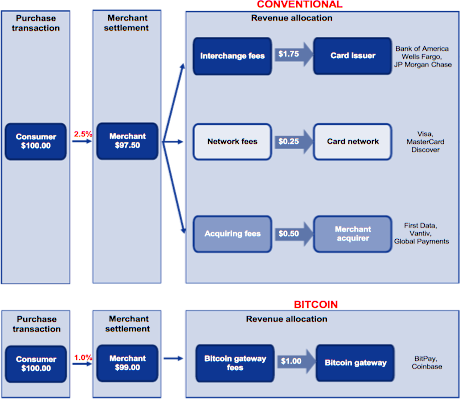
En tous cas, en dehors de JPMorgan, tous ces acteurs convergent sur une vision en deux volets de bitcoin : la monnaie virtuelle en elle-même offre des perspectives au mieux incertaines, mais la technologie sous-jacente présente une incontestable capacité de disruption de l'industrie des paiements. Celle-ci est illustrée de manière éclatante par le schéma ci-dessous (extrait de l'étude de Goldman Sachs), mettant en évidence les écarts de coûts par rapport aux plates-formes traditionnelles.

Plus précisément, c'est l'utilisation d'internet, universel, qui rend le protocole de paiement bitcoin particulièrement attractif : en comparaison des réseaux propriétaires historiques (Visa, MasterCard…), mis en place il y a 40 ans, la gestion « technique » des flux financiers peut désormais être considérée comme gratuite. En conséquence, les seuls frais de transactions sont ceux induits par la conversion des Bitcoins en monnaie « réelle », obligatoires tant que les cours n'ont pas la stabilité nécessaire pour les conserver en portefeuille.

A terme, lorsque, entre autres charges inévitables, devront être mis en place les protections minimales imposées par la réglementation, celles-ci génèreront probablement des coûts supplémentaires dans la chaîne de traitement. Cependant, même si les paiements ne deviennent pas entièrement gratuits (ce qui n'est tout de même pas à exclure), le choc n'en sera pas moins cataclysmique pour les acteurs en place…
Comparaison des coûts des paiements

lundi 7 avril 2014

M-Pesa débarque en Europe

M-Pesa
Savez-vous que 80% des transactions mondiales de paiement par mobile sont réalisées en Afrique de l'Est ? Ou encore que 19 millions de Kenyans (c'est-à-dire 45% de la population totale du pays) utilisent désormais le porte-monnaie virtuel M-Pesa, qui a déclenché cette incroyable vague à partir de 2007 ?

Alors, quand Vodafone (qui contrôle Safaricom, l'opérateur à son origine) annonce l'introduction de la même technologie en Europe, l'information attire inévitablement l'attention. Pour l'instant, seule la Roumanie est concernée par la nouvelle offre. Celle-ci permettra aux 7 millions de personnes sans compte bancaire (entre autres), d'échanger de l'argent depuis leur téléphone (de 1 à 30 000 lei, soit l'équivalent de 0,22 à plus de 7 500 euros), via l'envoi de commandes par SMS (ou, plus précisément, par USSD, un mécanisme apparenté).

Comme dans les autres pays où M-Pesa est disponible, 300 boutiques et autres points de présence Vodafone (qui seront étendus à 2 000 d'ici à la fin de l'année) assurent un rôle d'agences, dans lesquelles les clients peuvent effectuer dépôts et retraits sur leurs comptes. Par ailleurs, outre les virements entre particuliers, le service permet d'acquérir des minutes de communication, de payer des factures (d'énergie, de téléphone…), voire de réaliser des achats, chez les commerçants qui l'accepteront.

M-Pesa Roumanie

La Roumanie n'est vraisemblablement qu'un premier pas dans le déploiement de M-Pesa. Avec une licence de monnaie électronique, Vodafone est prête à envahir l'ensemble du continent. Cependant, pour l'instant, il ne serait question que d'aborder 1 ou 2 autres pays d'Europe centrale ou orientale, mais pas l'Europe occidentale. Il est vrai que le porte-monnaie mobile « basse technologie » présente beaucoup plus d'opportunités dans les régions peu bancarisées, largement équipées en téléphones « basiques ».

Le succès sera-t-il au rendez-vous ? Difficile à prédire, tant les paramètres en jeu semblent extrêmement complexes. La Roumanie est, toutes proportions gardées, relativement proche des marchés où le système s'est imposé, par son équipement bancaire limité et son importante population rurale. Elle représente donc un choix logique pour une première tentative, mais ses différences et ses particularités en font aussi nécessairement un terrain d'expérimentation plein d'incertitudes.

De plus, dans les tentatives d'expansion précédentes, en Tanzanie, Afghanistan, Inde…, les résultats sont mitigés et, au mieux, le décollage prend du temps. Or, en Europe, une prise de position sur le paiement mobile sera probablement une course contre la montre car, lorsque le smartphone se sera imposé dans les poches des consommateurs, les services de M-Pesa sembleront bien limités…

dimanche 6 avril 2014

L'Australie plébiscite le porte-monnaie mobile

CommBank
Quand les acteurs du paiement tentent de justifier l'extrême lenteur d'adoption du porte-monnaie sur mobile (« m-wallet »), ils évoquent souvent les réticences des consommateurs face à une révolution de cet ordre. Une récente enquête de CommBank démontre que les australiens ne sont pas si timorés : quelles leçons peut-on en tirer ?

L'étude, réalisée au début de l'année auprès d'un échantillon représentatif de la population majeure, présente en effet des résultats qui ne peuvent laisser indifférent, même si elle est commanditée par un établissement fortement engagé dans la promotion du paiement mobile (et dont l'objectivité peut donc être légèrement relativisée). Ainsi, près de 3 personnes interrogées sur 4 (73% exactement) estimeraient que leur téléphone aura entièrement remplacé leur porte-monnaie en 2021 !

L'échéance peut paraître lointaine mais, à l'échelle de la transformation sous-jacente (et du temps déjà perdu), elle est finalement très proche. De plus, les australiens se projettent rapidement dans une période de transition : plus de la moitié d'entre eux pensent que la majorité des paiements sera réalisée sur mobile à court terme, les espèces et les cartes restant malgré tout indispensables dans certaines circonstances (par exemple pour des urgences ou pour les déplacements à l'étranger), jusqu'en 2020.

Il faut également noter que la notion de porte-monnaie mobile dont rêvent les consommateurs interrogés ne se réduit pas aux services de banque mobile et aux paiements. Ils expriment leur intérêt pour de multiples usages complémentaires, des programmes de fidélité aux titres de transport, en passant par les coupons de réduction, le stockage des reçus d'achats et des factures, les billets de spectacle… Leur volonté est bien de remplacer le portefeuille « traditionnel » par le smartphone.

Quelles sont les motivations de ces inconditionnels du mobile ? La technologie n'est probablement pas un moteur puissant de la transformation ; au contraire, les frustrations de la vie courante semblent être particulièrement vives : l'oubli du porte-monnaie en sortant de chez soi, l'absence d'une carte ou d'un autre élément dans le portefeuille, son encombrement… La perspective d'une solution de substitution simple, sécurisée par un acteur digne de confiance, constitue le principal facteur de séduction.

Il pourrait être tentant de considérer que, à l'autre bout du monde, les consommateurs n'ont pas les mêmes attentes ni la même culture que nos concitoyens. Cela suffirait-il pourtant à expliquer un tel décalage de perception ? Ou bien faut-il voir dans l'approche des banques locales (CommBank en tête) une recette du succès en émergence ? Peut-être la stratégie du porte-monnaie mobile universel, développée depuis quelques années, est-elle en train de convaincre concrètement de ses avantages ?

Porte-monnaie mobile CommBank

samedi 5 avril 2014

PiggyBot, la tirelire de l'ère numérique

PiggyBot
Notre vie quotidienne est désormais régie par les technologies – micro-ordinateurs, smartphones, tablettes, et, bientôt, lunettes et montres connectées – et nos enfants n'imaginent pas un monde sans internet. Pourtant, dans ce nouvel environnement, que leur propose-t-on pour apprendre à gérer leurs finances personnelles ?

Aujourd'hui encore, la bonne vieille tirelire, à remplir de pièces et de billets, reste certainement le principal moyen choisi par les parents pour enseigner les bases de l'épargne aux plus petits. Inspirée par ce décalage entre tradition et modernité, la société Kasasa – fournisseur de services (financiers et technologiques) pour les banques communautaires et unions de crédit américaines – a créé PiggyBot, qui transpose le principe de la tirelire dans l'ère des applications mobiles et de l'argent électronique.

Conçu un peu comme un jeu (avec ses récompenses), ce petit outil sans prétention se veut avant tout d'un abord et d'une utilisation extrêmement simples, aussi bien pour les enfants que pour leurs parents, qui se le partagent. Ainsi, par exemple, les sommes gérées ne sont pas liées à des comptes réels et l'épargne enregistrée est donc plutôt à considérer comme une dette (un « IOU », en anglais) que l'adulte réglera lorsque son bambin souhaitera « casser » sa tirelire virtuelle.

Dans le registre pédagogique, les enfants doivent en premier lieu créer leur compte et définir un mot de passe pour y accéder, comme un véritable service de banque en ligne. Ensuite, les adultes disposent d'une interface leur permettant de leur verser la somme de leur choix (correspondant à l'argent de poche, un cadeau d'anniversaire, l'exécution d'une corvée…), en précisant la répartition entre ce que le bénéficiaire peut dépenser immédiatement, ce qu'il doit partager et ce qu'il doit mettre de côté (correspondant donc à la part réservée à la tirelire).

PiggyBot

Les jeunes utilisateurs ont la possibilité de préparer la destination future de leurs économies : ils enregistrent leurs envies – produits accompagnés de photographies ou simple somme à rassembler – et répartissent le montant de leur épargne entre les différents objectifs qu'ils se sont fixés. Lorsque l'un d'eux est atteint, il faudra revenir dans le monde réel et demander à un adulte d'acheter l'objet désiré ou de donner l'argent (sonnant et trébuchant) correspondant.

Kasasa n'est certes pas la première à proposer une vision numérique de la tirelire (on pensera, entre autres, à Pay Pig, en Australie, ou à Bankiwi, en France) mais PiggyBot vient rappeler que l'éducation financière des jeunes doit, elle aussi, faire sa révolution numérique. Dans un monde dans lequel l'argent est de plus en plus dématérialisé, quel sens reste-t-il à insérer des pièces et des billets de banque dans un cochon en faïence (ou en plastique) pour gérer son épargne ?

Enfin, quand la transition commencera à produire ses effets, que les jeunes seront accoutumés à une approche plus virtuelle de l'argent, un nouveau cycle de transformation des services financiers pourra alors débuter…

vendredi 4 avril 2014

BBVA ouvre une plate-forme de beta test

BBVA
Ce n'est désormais presque plus une surprise, BBVA figure encore à la une de l'actualité de l'innovation cette semaine, avec le lancement officiel d'une plate-forme originale dédiée aux tests d'applications, ouverte à tous les volontaires, qu'ils soient collaborateurs de la banque, clients ou simples particuliers.

L'espace « BBVA Beta Testers », apparemment actif depuis quelques mois en interne (il accueille déjà plus de 2 500 participants), vient en effet d'être mis à la disposition du public (exclusivement dans les pays ou l'institution est implantée, en principe). Il propose aux internautes, après une procédure d'inscription simple, de participer à des beta tests d'applications web ou mobiles (donc juste avant leur lancement réel), afin d'en éliminer les ultimes anomalies et, le cas échéant, d'en affiner les derniers détails.

Tous les responsables de projets de BBVA, dans le monde entier, sans aucune discrimination, peuvent y soumettre leurs réalisations à des campagnes de tests, dont ils fixent les objectifs (recherche d'anomalies ou propositions d'améliorations), la durée, la portée (certaines pouvant être réservées aux salariés, d'autres pouvant même être assignées à des personnes précises) et les exigences « techniques » (équipement mobile, produit bancaire…), en précisant le thème ciblé (carte de crédit, compte courant, banque en ligne…).

De leur côté, les beta testeurs remplissent une fiche de profil, en fonction duquel les campagnes les plus pertinentes vont leur être suggérées, par exemple sur les critères d'équipement, d'appartenance à la banque ou de sujets de prédilection. Il n'y a, bien entendu, aucun engagement attaché à l'inscription à « BBVA Beta Testers » et les participants sont entièrement libres de choisir les projets dans lesquels ils s'impliquent, la manière dont ils les abordent et le temps qu'ils y consacrent.

BBVA Beta Testers

Quelques mécanismes de ludification sont mis en œuvre pour stimuler l'animation de la plate-forme : chaque activité réalisée va ainsi donner l'opportunité de remporter des points et d'obtenir des « badges » distinctifs, tandis que divers classements mettent en lumière les utilisateurs les plus assidus. Le site comprend également un forum de discussion, où les participants (développeurs et testeurs) peuvent dialoguer librement, indépendamment des campagnes de tests en cours.

Les projets présentés à ce jour sont très variés, depuis le porte-monnaie mobile Wizzo jusqu'à un jeu destiné à sensibiliser les consommateurs à la préparation de leur retraite, en passant par la version pour tablette du site web de BBVA et un service d'auto-évaluation de la capacité de financement des PME. Lorsqu'une campagne est ouverte (ce qui n'est pas le cas actuellement sur ceux-là), une interface simple permet aux testeurs de transmettre leurs rapports de bugs, commentaires et suggestions aux développeurs.

Une nouvelle fois, la démarche pionnière de BBVA s'avère séduisante. Le besoin de mieux tester les applications devient critique dans le monde numérique moderne et le modèle du « beta test » – classique chez les éditeurs de logiciels – s'impose comme l'une des solutions les plus efficaces pour y répondre. L'intelligence de la banque se révèle ici notamment par ses choix d'inviter en priorité ses collaborateurs et de l'organiser un peu comme un club privé, marquant une frontière nette avec les applications opérationnelles et évitant ainsi tout risque de confusion chez les utilisateurs.

jeudi 3 avril 2014

L'assurance mobile existe… au Japon

Tokio Marine
Les compagnies d'assurance se demandent souvent comment elles peuvent, elles aussi, profiter de l'omniprésence des smartphones dans les poches des consommateurs pour, notamment, renforcer leurs contacts avec leurs clients et développer leurs ventes. L'exemple de Tokio Marine devrait leur donner quelques idées…

Déjà évoquée, très rapidement, dans un billet précédent, la stratégie mobile de la compagnie japonaise est exposée plus en détails dans une présentation [PDF] (datant d'octobre 2013) mise en ligne par le cabinet d'analystes Celent. Elle révèle, entre autres, l'extraordinaire étendue du champ couvert au cours des 4 années écoulées depuis les débuts de l'initiative.

Les réflexions ont en effet commencé dès 2010, en partant du constat de l'adoption massive des smartphones par les consommateurs et de leur utilisation en toutes circonstances, pour consommer de l'information, rester en contact avec la famille et les amis (réels et virtuels), jouer, réaliser des achats… Le choix a été fait alors d'établir un partenariat avec l'opérateur dominant au pays du soleil levant, Docomo, qui est devenu, de fait, distributeur de plusieurs des offres de Tokio Marine.

Historiquement, la première d'entre elles a été une assurance « one-time », englobant toute une gamme de contrats adaptés à différents risques – activités sportives, déplacements, voyages à l'étranger… – pour une durée limitée. Petite particularité dans ces solutions, l'application mobile va proposer spontanément une souscription (en général pour 2 jours et une nuit) dès que les conditions appropriées sont détectées, grâce à la géolocalisation de l'utilisateur.

Ainsi, lorsque le mobinaute arrive dans une station de sports d'hiver ou sur un parcours de golf, il va être notifié de l'existence et des conditions d'une garantie contre les risques de son sport favori, tandis que c'est une protection voyage qui lui sera suggérée s'il se rend dans un aéroport. Le système est également capable d'« apprendre » les habitudes du client, afin de déterminer quand il s'éloigne de ses lieux de vie courants pour lui proposer un contrat adapté à un voyage « domestique ».

La dernière née des « assurances d'un jour » porte sur l'automobile. Son objectif est de répondre à une évolution des comportements des consommateurs. En effet, les jeunes (nippons) sont de moins en moins enclins à acquérir un véhicule, préférant emprunter celui de leurs parents lorsqu'ils en ont réellement besoin. Or, dans de telles circonstances, il sont souvent mal couverts (voire pas du tout) par le contrat du propriétaire. Quelques clics sur le téléphone mobile, et le problème est réglé !

Précisons à ce stade que Tokio Marine a mis en place une procédure de pré-enregistrement pour gérer les risques de fraude sur son application. Dans un premier temps, l'utilisateur doit donc fournir ses informations d'identité et les références de son permis de conduire et ce n'est qu'après une vérification complète (effectuée une seule fois) qu'un contrat peut être souscrit. Autre détail opérationnel important, la présence de l'opérateur dans le dispositif permet d'intégrer le paiement dans le processus : les primes sont simplement imputées sur la facture téléphonique.

Dans un autre domaine, la compagnie offre aussi une assurance santé, distribuée par Docomo exclusivement aux clients membres de son « Club Premier ». Si, dans ce cas, la souscription sur mobile ne présente pas de grand originalité, l'application qui l'implémente comprend un service ludique (optionnel), permettant au client de gagner des points – convertibles en cadeaux – lorsqu'il prend soin de sa forme physique, par exemple s'il réalise certaines activités physiques ou s'il surveille la composition de ses repas quotidiens.

Les services de Tokio Marine ne font finalement que suivre les clients sur l'outil – le téléphone – qui est rapidement devenu leur moyen de connexion favori (ce qui est particulièrement vrai au Japon). Mais, ce faisant, l'entreprise a eu l'intelligence d'adapter ses produits aux usages des consommateurs, qui se trouvent également profondément transformés par la révolution numérique.

Tokio Marine

mercredi 2 avril 2014

Le constat amiable passe au mobile

Assurance automobile
Dans le domaine de l'assurance automobile, le smartphone permet déjà d'évaluer la conduite pour ajuster les primes, de préparer l'indemnisation des dégâts, voire même de procéder à une expertise à distance. Mais, en France, il n'est toujours pas possible de remplir un constat amiable autrement qu'en utilisant le formulaire imprimé « réglementaire ».

Heureusement, selon un article récent des Echos, cet anachronisme serait en passe de disparaître… l'année prochaine. Grâce à une collaboration entre le Groupement des Entreprises Mutuelles d'Assurance (GEMA) et la Fédération Française des Sociétés d'Assurance (FFSA), les automobilistes devraient donc pouvoir télécharger en 2015 une application pour smartphone, leur permettant de remplir un constat en quelques clics en cas d'accident matériel sur leur véhicule.

La procédure de déclaration restera largement copiée sur le mode de fonctionnement actuel : les informations à fournir seront identiques et une « image » reproduisant le formulaire historique sera présentée en fin de parcours pour rassurer l'utilisateur (par son apparence familière). Les signatures finales seront également enregistrées à l'écran, sous la forme d'un tracé au doigt, après quoi un SMS et un mail de confirmation seront envoyés aux parties impliquées.

L'idée présente tellement d'avantages par rapport à la version papier actuelle, qu'il y a vraiment lieu de se demander pourquoi elle n'a pas été mise en œuvre plus tôt. Ainsi, pour les assurés, l'application permettra de réduire les risques d'erreurs, par exemple en guidant les saisies ou en donnant la possibilité de pré-enregistrer (et contrôler en temps réel ?) certaines informations (la référence de la police, l'immatriculation du véhicule…) et d'enrichir la déclaration avec des photos prises directement sur le téléphone.

Ajoutons à ces aspects pratiques, l'espoir que – le constat étant envoyé immédiatement après sa signature – les délais de traitement puissent être réduits et que les prises en charge des réparations s'en trouvent accélérées. Du côté des compagnies d'assurance, la dématérialisation des formulaires devrait constituer un facteur d'économies importantes, qui peut d'ailleurs largement justifier qu'elles assument entièrement le coût du service, sans impact pour les consommateurs.

Dans l'ensemble, il s'agit bien d'une excellente nouvelle pour les automobilistes. Elle laisse pourtant un certain goût d'inachevé, si on adopte le point de vue de l'innovation. Sans revenir sur les délais de lancement (dont je pressens qu'ils ne seront pas respectés), probablement dus aux impacts sur les organisations et les systèmes informatiques des assureurs, il semble dommage de ne pas avoir profité de la transition vers le mobile pour repenser la procédure de déclaration plus profondément.

Les concepteurs de cet e-constat semblent craindre que l'adoption par les consommateurs ne prennent du temps, mais il aurait peut-être fallu apporter une valeur additionnelle pour éviter ce risque plutôt que de croire que la solution était de copier au mieux le papier. Dans cette perspective, il serait aisé d'imaginer que les compagnies s'emparent du concept et le déclinent chacune avec ses propres idées d'améliorations mais la description qui en est faite à ce stade laisse supposer que ce ne sera pas envisageable (l'application sera la même pour tous).

Il reste alors à espérer que la solution évoluera rapidement, pour la faire enfin passer à l'ère numérique et qu'elle ne se contente pas de dématérialiser à l'identique un imprimé en voie d'obsolescence.

Constat amiable

mardi 1 avril 2014

Virgin Money aide les associations caritatives

Virgin Money Giving
Les personnes (ou groupes de personnes) qui organisent des événements ou se lancent des défis en vue de collecter des fonds pour des associations caritatives ont à leur disposition quelques services sur internet leur facilitant la tâche. Virgin Money en propose un, qui vient d'être décliné sous la forme d'une application mobile.

En réalité, le concept de « Virgin Money Giving » (que je n'avais pas identifié jusqu'à ce jour) n'est vraiment pas récent, puisqu'il date de 2009, dans sa version web. Son fonctionnement s'avère assez proche de celui des plates-formes de finance participative (dans leur modèle par donation) : le porteur d'un projet crée une page pour décrire son objectif et il fait ensuite appel à son réseau étendu – d'abord parmi ses amis et parents, puis leurs relations – afin d'alimenter sa cagnotte.

Seule spécificité ici, les fonds recueillis sont destinés à des associations caritatives référencées et les « projets » dont il est question sont des actions de sensibilisation et de collecte d'argent, à l'initiative de particuliers : événements organisés (concert, par exemple), exploits sportifs (marathon) ou personnels (perte de poids), occasions spéciales (anniversaire)… Et lorsque l'échéance est atteinte, les sommes recueillies sont directement versées à l'organisme pré-déterminé.

Désormais, la nouvelle application mobile de Virgin Money vient compléter ce dispositif, en donnant maintenant la possibilité aux acteurs d'une campagne – aussi bien son initiateur(-trice) que toutes celles et tous ceux qui s'y intéressent – de suivre celle-ci en temps réel, sur leur smartphone. Elle offre également des outils d'animation, dont, notamment, un recueil de conseils pour assurer la promotion de l'opération ou encore des options permettant de relayer l'actualité du projet sur les réseaux sociaux.

Aussi incongrue que l'idée puisse paraître au premier abord, la création d'une plate-forme de collecte de dons par une banque est parfaitement logique, son objectif étant principalement de gérer des mouvements d'argent. Virgin Money réussit particulièrement bien l'exercice (plus de 80 millions de livres sterling ont été recueillies en 2013) et son service – intégré dans une structure à but non lucratif – est reconnu comme le moins coûteux du marché (les commissions perçues s'élèvent à 2%), conséquence de la compétence fondamentale de l'établissement.

Enfin, le lancement d'une application mobile pour « Virgin Money Giving » constitue une nouvelle illustration d'une transition affectant tous les secteurs : 30% des versements sur la plate-forme sont déjà effectués via le site mobile de l'organisation et il est donc évident pour ses responsables que les porteurs de projets sont eux aussi en attente d'une solution adaptée, leur offrant un accès aux informations sur leurs campagnes à tout moment et en tout lieu. Il s'agit bien là d'un constat universel…

Virgin Money Giving

lundi 31 mars 2014

3 leçons d'innovation de Nordstrom

Nordstrom
Les lecteurs de la première heure de « C'est pas mon idée ! » se souviendront peut-être de la brillante démonstration d'« innovation agile » présentée par la chaîne américaine de grands magasins Nordstrom (un équivalent de nos Galeries Lafayette), à laquelle j'ai consacré un billet en octobre 2011.

Dans un entretien avec PandoDaily, JB Brown, le directeur de l'innovation (et du mobile) de Nordstrom dévoile quelques-uns des secrets qui font sa réussite. Bien que le secteur du commerce de détail soit très différent des services financiers, trois d'entre eux (au moins) me semblent directement applicables dans d'autres contextes et méritent donc d'être soulignés. Ils intéresseront peut-être plus particulièrement les institutions à la recherche de nouvelles stratégies pour dessiner l'avenir de leur réseau d'agence…

Premier point d'importance, qui devrait être évident et pourtant… : les idées naissent toujours d'une problématique rencontrée par les clients, avérée et bien identifiée. Dans le cas de Nordstrom, en préalable, la direction des produits propose les orientations et identifie les opportunités valant d'être explorées. Les membres de l'équipe de JB Brown vont ensuite à la rencontre des clients, se mettent dans leurs pas pour reproduire leur expérience, les interrogent sur la manière dont ils font leurs choix… La vidéo de 2011 illustre parfaitement cette démarche.

Le deuxième facteur de succès rend JB Brown modeste car il n'est pas sous son contrôle direct. En effet, même lorsqu'il reçoit des lauriers pour les innovations qui sortent du Lab, il rappelle qu'elles n'auraient pas été possibles sans la refonte des cœurs de système, opérée avant son arrivée dans l'entreprise. Cet effort (lourd et coûteux) est aujourd'hui perçu comme un catalyseur de la réussite, grâce à la capacité inédite qu'il apporte de soutenir le rythme effréné des tests et expérimentations qu'il mène.

La dernière recette offerte par Nordstrom est un classique du genre, inspiré par le modèle des startups, notamment le mouvement « lean startup ». Dès les débuts du Lab, alors que l'équipe cherchait encore ses marques et commettait quelques erreurs grossières, un principe essentiel a été érigé en règle absolue : échouer rapidement, apprendre et progresser. Pour ce faire, il faut savoir : 1) définir un panel de testeurs optimal, 2) identifier les raisons des échecs et 3) remettre un projet sur de nouveaux rails.

Enfin, pour compléter ce panorama, il ne restera plus qu'à méditer sur les compétences rassemblées dans le « Nordstrom Innovation Lab » : développeurs et autres spécialistes des technologies, designers, statisticiens, entrepreneurs, chercheurs (en particulier ethnographes), artistes… Car ce n'est qu'en combinant les talents que des idées différentes peuvent émerger !

Pour Nordstrom, c'est son avenir qui se joue à travers sa démarche d'innovation et tout laisse à penser que les banques seront bientôt dans la même situation. Rénover les cœurs de système (sans demie mesure), partir à la découverte des problèmes des clients (en se mettant à leur place), opérer en mode agile (et ne pas se contenter de désigner un « Scrum master » dans les projets), le tout confié à une équipe pluri-disciplinaire : ne sont-ce pas là les prémices d'un programme de sauvetage captivant ?

Nordstrom Innovation Lab

dimanche 30 mars 2014

CommBank offre ses données aux commerçants

CommBank Daily IQ
Les données que détiennent les banques sur leurs clients (« big data » ou pas) offrent des opportunités d'utilisation quasiment infinies, dont seules quelques-unes ont émergé à ce jour. Avec son application « Daily IQ », l'australienne CommBank propose une solution originale qui intéressera certainement les commerçants.

Au premier abord, il ne semble pourtant s'agir que d'un outil classique, permettant – sans surcoût – aux clients professionnels de la banque de suivre leur position de trésorerie et son évolution dans le temps. A cette base s'ajoutent également, pour les paiements par carte, de riches analyses statistiques des encaissements, selon différents critères et autres filtres : localisation du terminal (utile, notamment, dans le cas de structures multi-sites), montant des transactions, jour et heure des achats…

Cependant, la véritable valeur de « Daily IQ » se révèle dans sa rubrique « Customer Insights » (connaissance des clients). Là, l'utilisateur va pouvoir découvrir les profils types de sa clientèle – répartition par sexe, par tranche d'âge, par lieu de résidence… – ou encore les dépenses moyennes dans chaque catégorie, par personne ou par transaction. Cette mine d'information (qui continuera à s'enrichir progressivement) pourra être utilisée pour, par exemple, mieux cibler les actions de communication ou adapter l'offre à sa cible principale.

CommBank Daily IQ

La capacité à fournir aux commerçants une vision détaillée de leurs clients est favorisée par la position dominante de CommBank en Australie : gérant environ 40% des transactions par carte des consommateurs (dont elle connaît donc précisément le profil), elle est particulièrement bien placée pour établir des statistiques fiables sur les encaissements. Il faut malgré tout noter qu'une part de marché plus faible laisserait tout de même une marge de manœuvre significative pour offrir un service de qualité.

Bien évidemment, les données utilisées sont totalement sécurisées et les informations d'identification sont masquées avant d'être agrégées et exploitées par l'outil. Par ailleurs, comme le suggère le nom de l'application, les analyses sont actualisées chaque jour, donnant ainsi aux utilisateurs les moyens de suivre au plus près l'évolution de leur activité et d'évaluer en presque temps réel l'impact des actions qu'ils entreprennent.

Avec « Daily IQ », l'ambition de CommBank est de mettre à la disposition d'entreprises de taille modeste des outils analytiques modernes, faciles à maîtriser et dont les résultats – essentiellement sous forme graphique – sont aisément compréhensibles. Ces solutions, jusqu'alors réservées aux grandes organisations, doivent leur permettre d'améliorer leur efficacité et de développer leur activité. Une perspective qui s'inscrit naturellement dans l'intérêt de la banque à long terme…