Free cookie consent management tool by TermsFeed
C'est pas mon idée !

jeudi 10 mai 2018

Le retour du paiement par « bump »

Monzo
Vous souvenez-vous du paiement par « bump » ? Popularisé par PayPal en 2010 puis repris par quelques banques dès l'année suivante (Citi Pologne et ING Direct USA, notamment) avant de retomber dans l'oubli faute d'adoption, son principe refait surface aujourd'hui dans l'application mobile de Monzo, sous le nom de « Nearby Friends ».

Je dois d'abord à la vérité de préciser que la nouvelle déclinaison du concept retient une solution technique distincte de son ancêtre. En effet, alors que l'originale opérait grâce à une combinaison de géolocalisation et de détection d'un réel choc (« bump ») entre deux smartphones, la version de 2018 utilise une simple connexion Bluetooth. Toujours est-il que l'objectif, lui, n'a pas varié : il s'agit de permettre à deux personnes côte à côte d'échanger de l'argent en minimisant les actions nécessaires…

De ce point de vue, la fonction « Nearby Friends » remplit parfaitement sa mission. Ainsi, une fois celle-ci démarrée, le logiciel présente une liste des contacts présents dans le voisinage – uniquement ceux qui ont eux-même ouvert l'application bancaire et activé l'option, pour plus de sécurité – parmi lesquels il suffit de sélectionner le destinataire, d'indiquer le montant à transférer, accompagné d'un message, le cas échéant, pour qu'un virement soit exécuté instantanément entre les comptes des deux clients.

Monzo Nearby Friends

La principale question que soulève l'initiative de Monzo est de savoir si elle a une quelconque chance de réussir là où les précédentes initiatives de paiement de proximité entre amis ont lamentablement échoué. Que les équipes de la néo-banque aient ou non connaissance de ces antécédents et des raisons de leur disparition, il existe au moins deux facteurs qui peuvent justifier leur tentative de ressusciter l'idée : la profonde évolution du contexte et, surtout, les ambitions spécifiques poursuivies.

Plus précisément, la popularité rencontrée par les applications de paiement P2P ces dernières années (dont Lydia représente l'archétype en France) peut donner à penser que les consommateurs seront plus réceptifs à une solution qui en facilite l'utilisation. Or Monzo a depuis longtemps placé ce type de service au cœur de sa stratégie, qu'elle cherche naturellement à étendre. Par contraste, quand PayPal s'aventurait sur ce terrain, son but était d'établir une présence sur mobile et le pas à franchir était trop grand.

En arrière-plan, il faut peut-être voir dans ces développements autour des échanges entre amis une exploration plus large des moyens d'introduire une dimension de réseau social dans les finances personnelles, qui est un autre domaine dans lequel les premières expérimentations, souvent un peu naïves, n'ont jamais convaincu. Dans une phase de conquête active de clients (dans un environnement très concurrentiel), l'enjeu pour Monzo est évidemment d'essayer de générer un effet viral sur lequel elle pourra capitaliser.

mercredi 9 mai 2018

Anorak use du pouvoir des données ouvertes

Anorak
Nombreuses sont les circonstances de la vie quotidienne dans lesquelles nous avons à prendre des décisions sans disposer de toutes les informations nécessaires ou sans en appréhender la totalité des enjeux. La jeune pousse britannique Anorak ne ménage pas ses efforts pour éviter ces défauts dans le choix d'une assurance décès.

Depuis ses débuts, en 2017, la startup mise sur une analyse de la situation personnelle des consommateurs pour leur recommander la garantie la mieux adaptée à leur mode de vie. Pour ce faire, elle s'appuyait jusqu'à maintenant sur un questionnaire au travers duquel le demandeur était invité à décrire les grandes lignes de son existence. Grâce à une collaboration avec le fournisseur d'accès aux données bancaires TrueLayer, elle va désormais pouvoir approfondir automatiquement la connaissance de ses clients.

En pratique, l'internaute qui se lance dans une recherche sur le site d'Anorak aura l'opportunité d'établir une connexion directe avec son ou ses compte(s) bancaire(s). Une série d'algorithmes explorera alors l'historique de ses transactions pour déterminer objectivement l'état de ses finances personnelles et mieux comprendre ses habitudes et son comportement. Ainsi « profilé », il pourra bénéficier d'un conseil individualisé lui permettant de sélectionner un produit sur des critères plus pertinents que le seul coût.

L'utilisation que fait Anorak des données bancaires est une esquisse de ce qui pourrait bientôt devenir une norme pour toutes sortes de services, financiers ou autres, au fur et à mesure de la prise de conscience de la demande pour plus de personnalisation. Celle-ci requiert en effet une connaissance aussi précise que possible des clients, qui est à la portée des technologies modernes. Naturellement, il faudra rapidement fixer les limites à ces usages pour éviter les sentiments d'intrusion dans la vie privée…

Le premier facteur qui favorisera ces applications est le mouvement général vers la banque ouverte (« open banking »), stimulé par que la directive européenne des services de paiement (DSP2) entrée en vigueur en janvier dernier. En fournissant un cadre officiel à des pratiques qui évoluaient auparavant dans une zone grise de la réglementation, cette dernière permet aux spécialistes (tels que TrueLayer en Grande-Bretagne ou Budget Insight en France) de devenir des partenaires crédibles pour de nouvelles solutions.

Accueil TrueLayer

mardi 8 mai 2018

Une banque digitale encore imparfaite

J.D. Power
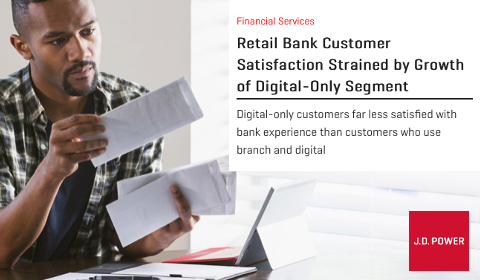
De la dernière enquête de J.D. Power sur la satisfaction des consommateurs américains vis-à-vis de leur banque, les médias retiennent surtout l'avantage apparent de la relation en agence sur le « tout digital », la différence étant pourtant ténue. Il me semble plus intéressant de nous attarder sur les sources des écarts observés.

Constatant que 28% de la population des États-Unis est désormais adepte d'une relation exclusivement à distance (ou presque), le cabinet d'étude s'est attelé cette année à comparer les avis de ces catégories de clientèle. Et, avec un indice de 791 (sur une échelle de 1 000), il est vrai que la banque « digitale » fait moins bien que le modèle traditionnel, qui atteint un score de 804 (voire 823 pour les « dépendants » qui visitent leur agence plus d'une fois par mois). Mais j'estime qu'il est impossible d'en tirer la moindre conclusion car une multitude de critères peuvent expliquer ces statistiques.

En revanche, quand l'évaluation fait ressortir 3 domaines sur lesquels les personnes interrogées expriment le plus de réserves, on trouve certainement là matière à réfléchir à des pistes d'amélioration possible pour la relation « digitale », indépendamment de toute autre approche. La communication et le conseil, les produits et les tarifs, l'ouverture de compte : ces points durs de l'expérience utilisateur ne sont pas nécessairement ceux qui viennent à l'esprit alors qu'ils sont cruciaux aux yeux des clients.

Bien sûr, le besoin de conseil ne fait pas partie des surprises et il est incontestable qu'il constitue une lacune criante des solutions actuelles. Ce ne devrait pourtant pas être une fatalité. Au contraire. Avec les possibilités qu'offrent les technologies modernes, notamment en matière d'analyse de données, les moyens de fournir au client les informations qu'il recherche et les recommandations qui l'aident à réaliser ses projets ne peuvent plus reposer uniquement sur un interlocuteur humain plus ou moins compétent.

L'analyse est plus délicate sur le sujet des produits et tarifs. Mon interprétation est que, d'une part, les plates-formes web et mobiles qui n'offrent qu'une partie du catalogue de la banque commencent à devenir un vrai problème pour les consommateurs qui ne veulent plus avoir à se déplacer en agence, quel que soit leur besoin. D'autre part, je soupçonne que, pour beaucoup de personnes, l'usage des canaux en ligne est indissociable de produits gratuits ou, a minima, à coût réduit (et il n'est pas aisé d'y remédier).

Enfin, l'ouverture de compte reste un point de contention majeur. Même si elle n'intervient qu'une fois dans une vie de client, elle est critique, autant pour le taux de transformation en conquête que pour asseoir la satisfaction dès l'entrée en relation et dans la durée. Comme je l'ai évoqué plus en détails par le passé, les exigences d'immédiateté, de transparence, de simplicité et de personnalisation définissent en effet la première impression et affectent la perception du service pour longtemps.

En synthèse, ce qu'il faudra retenir de l'enquête de J.D. Power est donc avant tout l'impératif pour les institutions financières de poursuivre leurs efforts afin de faire de leurs outils « digitaux » les supports d'une expérience client optimale, dans laquelle l'accessibilité et la facilité d'utilisation ne supportent aucun compromis.

Etude J.D. Power de satisfaction de la banque de détail américaine

lundi 7 mai 2018

Labs d'innovation : encore un effort !

Deutsche Bank
Quand Elly Hardwick, responsable de l'innovation de Deutsche Bank, évoque le rôle des « labs » d'innovation dans la mise en place de collaborations avec les startups de la FinTech, elle expose (involontairement) quelques travers classiques de ce genre d'initiatives, dont le groupe allemand est, hélas, loin d'avoir l'exclusivité !

Dans leur approche des échanges entre la banque et les jeunes pousses, la mission que remplissent les équipes d'Elly Hardwick comprend 3 volets complémentaires : l'observation de l'écosystème, destinée à détecter de nouvelles opportunités, la gestion de la relation, consistant à savoir évaluer la pertinence des concepts proposés par rapport aux besoins du reste de l'organisation, et la mise à disposition d'un environnement de test permettant d'expérimenter rapidement les solutions des partenaires potentiels.

C'est sur ce dernier plan que l'approche tend à s'égarer… car beaucoup trop timorée… ou paresseuse. Premier point de contention, la responsable explique que, avant de s'engager dans une collaboration, elle s'assure d'abord que l'entreprise candidate a la capacité à monter en puissance (pour satisfaire les millions de clients de Deutsche Bank, par exemple) ou encore qu'elle respecte les conditions préalables de sécurité et de conformité réglementaire (et on imagine que les standards IT internes ne sont pas loin).

Si ces exigences sont parfaitement raisonnables dans des relations commerciales avec des structures traditionnelles, même petites, elles ne sont certainement pas adaptées à la plupart des startups, qui concentrent leurs efforts sur la création de leur produit initial et la recherche d'un modèle d'affaire viable. Toute réflexion sur la croissance reste alors hypothétique, au point d'être sans objet. Par ailleurs, en ce qui concerne la réglementation, les entrepreneurs s'attendraient plutôt à être aidés par la banque…

Interview avec la responsable de l'innovation de Deutsche Bank

Plus généralement, l'idée de procurer un environnement de test aux partenaires sélectionnés n'est pas une fin en soi. Le but de l'innovation dans les grands groupes doit toujours être le déploiement opérationnel de nouveautés. Quant aux startups, si elles désirent travailler avec une institution financière, c'est principalement pour distribuer leur solution à sa clientèle (comme le rappelle justement Elly Hardwick). Ni les uns ni les autres ne peuvent avoir pour ambition ultime de réaliser des expérimentations, telles que la formulation caractéristique et révélatrice choisie le laisse entendre !

Soyons réaliste, la collaboration avec la FinTech n'est pas un miracle tombé du ciel pour combler les déficiences internes ! Pour qu'elle fonctionne, elle exige des efforts de la part de la banque, à la mesure de ceux que fournissent les jeunes pousses, incidemment. Apporter un support concret sur les domaines dans lesquels les acteurs historiques excellent. Viser dès le début une mise sur le marché, en préparant toutes les étapes pour y parvenir. Etc. En résumé, faire de l'innovation et non de la communication.

dimanche 6 mai 2018

La relation client à l'ère digitale

Kabbage
Pendant près de 500 ans, les relations entre les banques et leurs clients ont reposé sur des interactions directes, face à face, essentielles autant pour établir une confiance réciproque que pour maintenir la connaissance par les premières des besoins et attentes des seconds. Comment évoluent-elles dans le monde « digital » contemporain ?

À l'occasion d'une intervention sur la scène de la conférence Lendit FinTech USA qui se déroulait le mois dernier, le PDG et co-fondateur de Kabbage Rob Frohwein proposait quelques éléments de réponse à cette question critique pour les institutions financières traditionnelles – qui ne peuvent se contenter de dématérialiser leurs processus pour survivre au XXIème siècle – et pour les nouveaux entrants – qui doivent impérativement cultiver l'engagement de leurs clients pour espérer se développer.

En prenant l'exemple du métier de Kabbage (le crédit aux PME), il explique ainsi que les acteurs historiques qui se contentent de lancer des solutions de prêt en ligne, sans transformer en profondeur leurs processus existants, sont voués au destin des dinosaures. Leur connaissance des emprunteurs, désormais limitée à leur score de crédit et à la régularité de leurs remboursements, les place automatiquement en situation d'infériorité par rapport à quiconque capte un peu plus d'information.

Pour les startups, en revanche, l'enjeu est de prendre des parts de marché. Pour ce faire, il n'est qu'une solution : étendre le champ d'action et délivrer les produits que les utilisateurs demandent. Or une telle expansion peut s'avérer délicate, car les clients n'accepteront que les offres dont ils autorisent implicitement qu'elles leur soient proposées (c'est-à-dire dont ils reconnaissent la légitimité de la part de leur fournisseur). La stratégie ne peut réussir que s'ils sont satisfaits et si l'entreprise les connaît parfaitement.

Présentation par Rob Frohwein (CEO Kabbage)

Mais comment atteindre ce niveau d'intelligence et de compréhension des clients tellement nécessaire ? Kabbage en donne un exemple, en conservant une connexion permanente avec les flux de données qu'ils engendrent – 2 millions de connexions live pour ses 150 000 clients – qui lui donnent une vue extensive sur leur passé, leur présent… et leur avenir. Ainsi armée, elle peut devenir pro-active sur un certain nombre de thèmes périphériques à son cœur de métier, en restant dans son rôle.

Rob Frohwein évoque quelques hypothèses : suggérer un crédit afin de renflouer une trésorerie fragile quelques jours avant le versement des salaires, envoyer spontanément un terminal de paiement à un commerçant dont on vient de détecter qu'il a ouvert un deuxième point de vente, rappeler que les stocks de matière première d'un pâtissier sont probablement faibles… Dans cette position, Kabbage veut aider l'entrepreneur à se concentrer sur ce qu'il aime faire et le décharger des problématiques de support.

Un autre critère important de qualité de la relation tient à l'engagement client, qui se traduit par la combinaison de la fréquence et de la profondeur des interactions. En effet, les opportunités d'affaire sont plus pertinentes (et mieux perçues) quand elles s'inscrivent dans un échange pré-établi. Inversement, la multiplication des contacts est aussi une conséquence de l'extension du périmètre d'activité, ce qui crée donc un cercle vertueux.

Où en sont les banques dans cette vision ? Dans la plupart des cas, elles continuent à asseoir leur stratégie sur leurs agences et leurs conseillers, dans un modèle de relation de proximité qui, pourtant, ne répond plus à la réalité du comportement d'une partie croissante de leur clientèle. Il est temps pour elles de réfléchir à la transformation de leur approche et, en particulier, à l'exploitation des données qu'elles détiennent pour mieux comprendre les exigences des consommateurs et des entreprises d'aujourd'hui.

samedi 5 mai 2018

Quand des banques sont dépassées par la fraude

Zelle
La dernière fois que j'ai abordé ici le cas de Zelle (le système de paiement entre particuliers mis en place par les banques américaines), il était question de ses excès sécuritaires nuisant à l'expérience client. Nous allons maintenant évoquer le versant opposé de ses problèmes, à savoir la fraude galopante qui affecte une partie de ses utilisateurs.

Faute de communication officielle (ce qui ne constitue pas une surprise), l'ampleur réelle du phénomène n'est pas connue. Cependant, la régularité des rapports alarmants dans la presse, dont un des plus récents est paru dans le New York Times, donne à réfléchir. D'autant qu'une consultante citée par cet article affirme connaître une banque dans laquelle le taux de transactions douteuses atteint 90% ! La situation est variable selon les implémentations mais certaines d'entre elles sont terriblement déficientes.

Avec sa promesse de paiements instantanés non répudiables, il n'est évidemment pas surprenant que Zelle attire l'attention des escrocs en tout genre. Entre les usurpations de numéros de téléphone de consommateurs non avertis et les arnaques classiques aux petites annonces factices, par exemple, les victimes sont facilement piégées parce que mises en confiance par un service proposé par les banques. Malheureusement, celles-ci n'assument pas toujours ce statut et tendent à écarter lestement toute responsabilité.

La triste réalité est qu'il règne dans les institutions financières traditionnelles une incompréhension vis-à-vis des défis auxquels doit répondre un système de paiement P2P. Aux côtés de celles qui transforment le processus d'inscription en parcours du combattant, d'autres n'instaurent pas les protections minimales. S'il en est qui notifient leurs clients des opérations dès qu'elles sont exécutées, ce principe n'est pas généralisé. Et rares sont celles qui acceptent de rembourser les pertes en cas de fraude.

Accueil Zelle

Les banques semblent ainsi découvrir les difficultés qu'ont rencontrées avant elles les vétérans du domaine, de PayPal à Venmo. Avec leur arrogance caractéristique, sûres de la supériorité de leur expérience en matière de gestion sécurisée de l'argent, elles ont négligé de s'inspirer de leurs prédécesseurs. Elle se retrouvent maintenant confrontées aux mêmes problèmes et continuent à essayer d'imaginer leurs propres solutions, souvent sans prendre en compte l'intérêt de leurs clients (avant, en rejetant les recours en cas de fraude, ou après, en créant un parcours utilisateur trop complexe).

Les mésaventures de Zelle devraient pourtant inciter l'ensemble des institutions financières à un peu plus d'humilité face aux nouveaux entrants. Certes, elles possèdent une expertise, y compris dans la lutte contre la fraude, mais celle-ci ne leur est que de peu de secours dans la conception et l'exploitation de services innovants si elles ne sont pas d'abord capables d'appréhender les risques auxquels ils exposent leurs clients et de préparer les défenses correspondantes, en termes de prévention et de garanties.

vendredi 4 mai 2018

Un assureur au volant de la voiture autonome ?

Oxbotica
L'avenir des véhicules autonomes s'annonce brillant… mais lointain. Entre méfiance vis-à-vis d'une « intelligence artificielle » dominatrice et interrogations légitimes sur les responsabilités en cas d'accident, les obstacles sont nombreux. Une startup britannique propose de mettre les assureurs aux commandes pour lever certains d'entre eux…

Oxbotica, une émanation de l'institut de robotique de l'université d'Oxford, conçoit et développe divers logiciels destinés à équiper les automobiles de demain, à la fois pour l'automatisation de la conduite et la gestion de flottes. Alors que de nombreuses expérimentations isolées ont lieu un peu partout dans le monde, elle vient de faire la première démonstration de son système « collaboratif », dans lequel plusieurs voitures communiquent entre elles et avec l'environnement pour plus d'efficacité et de sécurité.

En réalité, cette expérience est menée par un consortium, DRIVEN, qui, outre Oxbotica, comprend notamment un opérateur téléphonique (Telefonica O2), quelques organismes de recherche et un ré-assureur (XL Catlin). L'objectif de cette collaboration est non seulement de faire progresser les technologies rendant possible la conduite autonome sur route ouverte mais également d'adresser tous les enjeux associés, dont la captation, la transmission et l'exploitation des données produites… et la maîtrise des risques.

C'est ainsi qu'est née l'idée que les compagnies d'assurance pourrait, en quelque sorte, prendre le contrôle des paramètres de fonctionnement des véhicules autonomes afin d'appliquer en amont leur expertise de l'évaluation et de la gestion des risques à ce secteur émergent. Concrètement, il s'agirait de leur fournir un accès permanent aux données de conduite de manière à ce que, grâce à leurs modèles actuariels, elles puissent définir des contraintes de sécurité optimisées pour toutes les circonstances.

Consortium Driven – Oxbotica

Un exemple : le partage avec l'assureur des informations collectées par l'automobile sur la configuration géographique des routes et les obstacles qui les jalonnent donnerait lieu à la mise en place d'une limitation de vitesse appropriée. Puis, quand, un jour, une voiture passant à proximité d'une école détecte la sortie de groupes d'enfants en milieu d'après-midi, ce complément de données inciterait à conseiller – directement au véhicule – d'emprunter un autre itinéraire ou de réduire encore la vitesse dans ce contexte.

En perspective, cette idée d'intégrer, d'une certaine façon, l'assurance au cœur de la conduite autonome aurait l'avantage d'instaurer un facteur de sécurité indépendant des constructeurs automobiles et autres concepteurs de logiciels de pilotage. Dans un premier temps, surtout, en apportant un degré de confiance supplémentaire, elle permettrait d'accélérer les expérimentations et laisser espérer une généralisation rapide.

Une question cruciale se pose, cependant : les assureurs sauront-ils saisir l'opportunité qui se présentent à eux de s'inventer un nouveau rôle pour le XXIème siècle ? Ne seront-ils pas plutôt tentés d'éviter de se retrouver en pointe sur un domaine totalement vierge et incertain et, en conséquence, de freiner le développement de la voiture autonome ? Dans tous les cas, on perçoit bien, aussi, que les décisions et les responsabilités seront nécessairement partagées avec les pouvoirs publics…

jeudi 3 mai 2018

La blockchain expose l'inculture digitale

Blockchain
Bien que ses usages en conditions réelles restent rares et les cas où elle prouve sa valeur encore plus, la blockchain continue à susciter toutes sortes de fantasmes que la presse se fait une joie de colporter. Je soupçonne que cet engouement prolongé pour une chimère est un révélateur d'une faille dans la « digitalisation » des entreprises.

Je ne reviendrai pas en détail sur les raisons, déjà abordées ici, qui font que 95% des applications actuelles – très majoritairement expérimentales – qui mettent en jeu la technologie de blockchain ne présentent aucun intérêt, soit parce qu'elles reposent sur une justification partielle donc fausse (notamment quand il est question de remplacer un tiers de confiance par un registre distribué), soit parce que le coût de mise en œuvre est démesuré en comparaison du recours à une solution classique aussi pertinente.

Tentons plutôt de comprendre pourquoi et comment les entreprises peuvent en arriver à des démarches qui tiennent de l'absurdité. Mon hypothèse pour répondre à ces questions puise sa source dans le défaut généralisé de culture « digitale » parmi les dirigeants – et l'ensemble du management – des organisations traditionnelles. Incapables, dès lors, de faire la part entre le concret et les illusions d'une innovation technologique, ils se laissent emporter par une vague dont tout le monde leur promet qu'elle est une révolution.

Le phénomène à l'œuvre – qui peut se reproduire avec d'autres concepts – est particulièrement insidieux dans les institutions financières. Fascinés par la menace que présentait le bitcoin sur les métiers du secteur, quelques informaticiens se sont soudain pris de passion pour la technologie qui en constituait le moteur et ont offert à des responsables désemparés une réponse idéale : si la blockchain est capable d'opérer un système monétaire, elle pourra aisément résoudre tous les problèmes de la banque !

Détail fâcheux, ceux qui lancent ce genre de promesses sont experts de l'outil blockchain mais ont rarement une vision très précise du fonctionnement d'un produit financier. Ils ont ainsi facilement tendance à idéaliser les cas d'utilisation qu'ils proposent, en ignorant les obstacles qui les freineraient. En face d'eux, les personnes à qui ils « vendent » leurs solutions magiques ne comprennent pas les principes fondamentaux de la technologie (surtout par désintérêt) et n'exercent pas suffisamment leur esprit critique.

Il suffit ensuite d'un emballement, d'abord des spécialistes, bientôt relayés par des médias et des analystes en mal d'idées « disruptives », puis par des fournisseurs de logiciels et de services toujours à l'affût de nouvelles sources de revenus, pour que l'attrait de la blockchain ne mérite plus débat et que les décideurs capitulent devant la pseudo-vérité que proclame la masse des supposés « sachants », de crainte de passer à côté de quelque chose d'important par ignorance… alors que c'est elle qui les perd.

L'exemple est frappant : quand les orientations et choix stratégiques reposant entièrement sur des technologies sont validés (sinon dictés) par des comités de direction sans connaissance informatique, il faut s'attendre au pire. Or, dans l'ère « digitale » qui s'ouvre, la prolifération de nouvelles technologies va nécessairement multiplier les occasions similaires, tout comme les risques d'égarement qu'elles entraînent donc. La transformation de la culture d'entreprise est décidément urgente, à tous niveaux !

Chaîne

mercredi 2 mai 2018

Banque et RGPD : risque ou opportunité ?

CommBank
À quelques jours de l'entrée en vigueur du règlement européen sur la protection des données (RGPD), les « mésaventures » de Facebook en la matière démontrent la valeur de la confiance des consommateurs et donnent espoir aux banques de faire briller leur image. À ce jeu, elles risquent cependant beaucoup plus gros que les géants du web…

Parmi les exigences de la nouvelle réglementation, la transparence sur les incidents affectant des données personnelles (fuites, vols, détournements…) est aujourd'hui sous le feu des projecteurs. En effet, en n'étant exposée que plusieurs années après les faits et uniquement grâce à une occasion fortuite (l'aveu de son auteur), la collecte abusive d'informations privées sur plusieurs dizaines de millions d'utilisateurs de Facebook donne une idée de l'importance qu'elle devrait avoir à l'avenir pour les entreprises.

Le premier impact d'une telle affaire est impressionnant. Selon une enquête menée par le Ponemon Institute (et rapportée par NBC), la proportion d'américains convaincus de l'engagement de Facebook à protéger leurs données a soudainement chuté de 66%, de 79% en 2018 à 27% après la révélation du scandale Cambridge Analytics, alors qu'elle était jusqu'alors en croissance quasi constante. Même s'il n'entraîne pas une désertion massive du réseau social, ce recul signale un fort déclin de la confiance.

Quelle aubaine pour les banques ! Elles qui fondent l'essentiel de leur valeur économique sur la confiance de leurs clients en leur capacité à conserver en toute sécurité et de manière responsable leur argent, et, par extension, leurs données personnelles, trouvent là une extraordinaire opportunité de marquer leur avantage concurrentiel. En mettant en avant cette différence, elle peuvent espérer ainsi écarter – un tant soit peu – la menace de l'entrée des grands acteurs technologiques sur leur terrain de jeu.

Audition de Mark Zuckerberg au Sénat américain

Encore faut-il qu'elles soient elles-mêmes irréprochables… et c'est justement sur ce point que le RGPD représente un moment clé pour l'histoire du secteur financier européen. Un contre-exemple nous est donné par l'australienne CommBank, qui, sous la pression de divers rapports dans les médias, n'informe le public qu'aujourd'hui d'un incident survenu en 2016. L'institution a beau affirmer sa certitude que l'événement était sans conséquences pour ses clients, elle se trouve exactement dans la même situation que Facebook (dont il faut rappeler qu'il n'a vraisemblablement pas enfreint la loi).

Or il est plus dangereux pour une banque de trahir de la sorte la confiance des consommateurs – par défaut d'information – que ce ne l'est pour un réseau social (qui est, en outre, dans une position de quasi monopole), puisqu'elle porte directement sur l'essence de sa relation avec ses clients. À niveau de défiance égal, le risque d'un exode vers la concurrence est donc potentiellement beaucoup plus élevé et la survie de l'établissement peut rapidement se trouver mise en jeu, dans ces circonstances.

À partir du 25 mai prochain, nous pourrons enfin commencer à vérifier si la confiance que nous portons aux institutions financières par continuité historique est méritée et constitue effectivement un argument majeur de choix face aux nouveaux entrants ou si ces entreprises encore insuffisamment « digitales » ont autant de déficiences dans leur gestion des données personnelles – induisant automatiquement des doutes vis-à-vis de l'argent que nous laissons entre leurs mains… sans trop y réfléchir.

mardi 1 mai 2018

Monzo lance son « lab » mobile

Monzo
Bien des banques s'y sont essayées – BNP Paribas, Société Générale, Barclays… – et peu ont réussi leur pari : il n'est pas aisé de faire participer les clients à l'expérimentation de nouvelles fonctions sur mobile… En revanche, quand la startup britannique Monzo se lance à son tour, son approche prend instantanément plus de sens.

En réalité, la néo-banque se fait une véritable spécialité de bâtir son offre en co-innovant avec ses clients. Dès ses débuts, elle rompait avec toutes les habitudes du secteur financier, en proposant une carte de paiement en version « alpha » et, depuis, elle fait régulièrement appel à la communauté, pour choisir son nom, tester sa place de marché ou… choisir comment facturer un produit. Désormais, elle généralise, dans une certaine mesure, ce modèle pour l'introduction de services additionnels sur smartphone.

Sous le nom de « Monzo Labs », il s'agit, classiquement, de mettre à disposition des consommateurs qui le désirent de nouvelles fonctions, en avant-première, afin de recueillir leurs avis et les commentaires, de manière à converger aussi rapidement que possible vers des solutions qui répondent réellement à leurs attentes. Mais, à la différence de toutes les initiatives similaires qui l'ont précédée, celle-ci ne recourt pas à un logiciel distinct et les expérimentations sont toujours à portée de clic.

Il suffit en effet d'activer (ou désactiver) les nouveautés en cours dans l'espace de configuration dédié de l'application habituelle de la banque. Elles entrent alors immédiatement en action. La première à être mise en œuvre de la sorte, baptisée « Summary » consiste en une nouvelle manière de présenter les dépenses, par catégorie, avec leur évolution au fil des mois, ainsi que les prévisions d'épargne. Encore embryonnaire à ce stade, elle est maintenant en attente des réactions de ses premiers utilisateurs, que ce soit pour signaler des anomalies ou suggérer des améliorations.

Monzo Labs

Ce principe d'intégration au cœur de l'outil utilisé (presque) quotidiennement par le grand public devrait être une évidence. En facilitant au maximum l'accès aux fonctions à tester, Monzo s'assure de la participation du plus grand nombre, ce qui est, évidemment, critique pour l'efficacité de la démarche dans son ensemble. Dans ces conditions, un deuxième critère essentiel d'acceptation est la possibilité pour les utilisateurs de changer d'avis et de revenir au fonctionnement original de l'application à tout moment si le nouveau service ne les satisfait pas ou comporte trop d'erreurs.

Enfin, une autre particularité procure un avantage indéniable aux « Monzo Labs » : sa communauté, soigneusement cajolée depuis la naissance de la néo-banque, est animée avec énormément de dynamisme, pour toutes sortes d'échanges avec les clients. Ainsi, les commentaires sur les expérimentations s'inscrivent dans un dispositif existant de longue date, dans lequel les consommateurs ont pris l'habitude de s'exprimer, en sachant qu'ils sont écoutés. Là encore, c'est un obstacle supplémentaire qui est levé et fait du processus de co-innovation une composante naturelle de l'expérience utilisateur.